
2005 – w tym roku rozpocząłem przygodę z inwestowaniem. Początkowo szło dobrze, ale potem zaliczyłem dużą wtopę. Popełniłem chyba wszystkie możliwe błędy. W końcu wypracowałem swoją pierwszą sensowną strategię. Z czasem zaczęła ona ewoluować, dostosowując się do zmian w moim życiu. W tym materiale odsłonię przed Wami mój obecny portfel, dzieląc się sukcesami i porażkami z ostatniego roku. Opowiem o tym, jak przebiegała jego ewolucja, jakie są moje cele inwestycyjne oraz jak obecnie inwestuję.
💡Przy okazji, jeżeli dopiero zaczynacie budować portfel lub zastanawiacie się, jak go zmienić, chciałbym Was serdecznie zaprosić na moją konferencję “Pasywna Rewolucja 2026”, która odbędzie się w dniach 21-22 października. W programie jest 26 inspirujących wystąpień, w których udział weźmie 50 prelegentów. Udział online jest całkowicie bezpłatny – wystarczy się zarejestrować na PasywnaRewolucja.pl.
Wideo
Podcast
Słuchaj też na: Apple Podcasts, Spotify, iHeartRadio, Amazon Music, CastBox, Deezer, Podcast Addict, Podchaser
Jak wyglądała ewolucja mojego portfela?
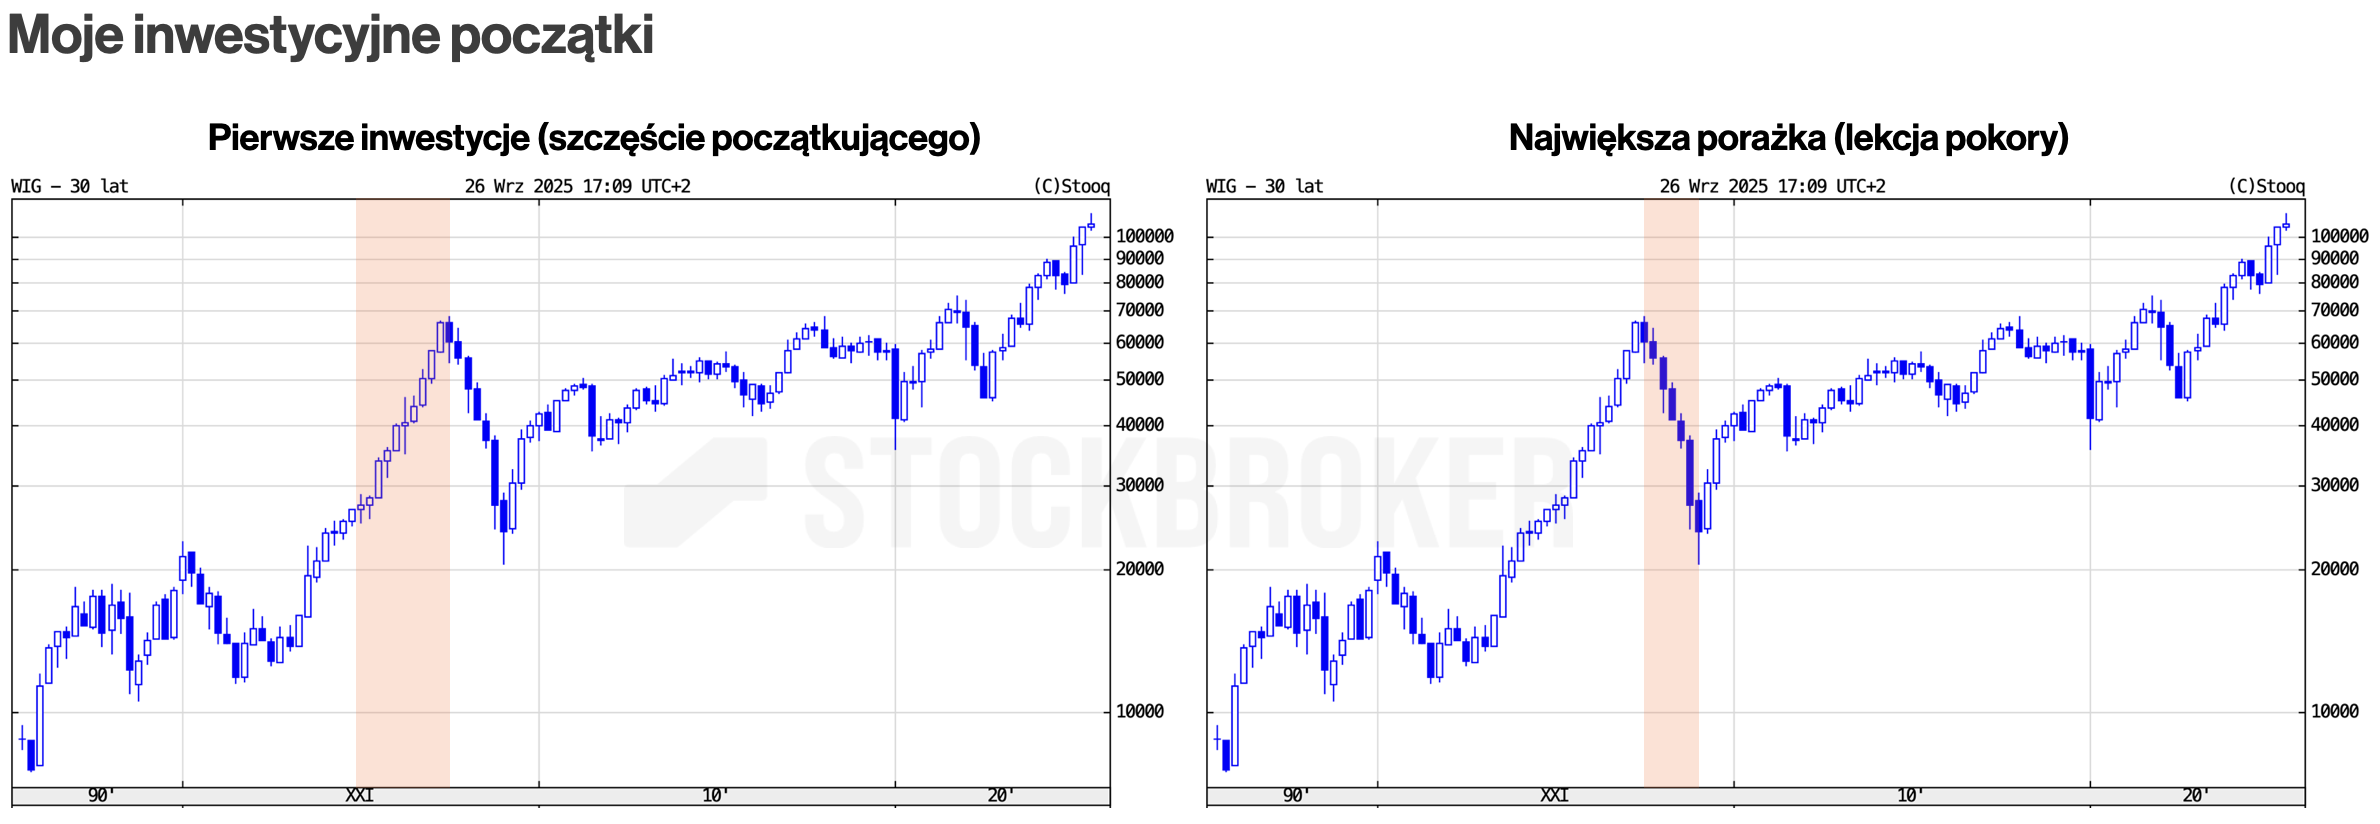
Inwestuję od 2005 roku. Zaczynałem od akcyjnych funduszy inwestycyjnych i stosowałem klasyczną strategię początkującego: sprzedawałem po kilku procentach zysku, a straty „trzymałem do odbicia”. Do połowy 2007 roku, w silnej hossie, działało to dobrze, więc łatwo pomylić szczęście z umiejętnościami. Jednak bessa z lat 2007–2009 obnażyła słabości tego ówczesnego podejścia i ostatecznie sprzedałem inwestycje blisko dołka. To była dla mnie trudna, ale ważna lekcja. Po tej porażce zacząłem się edukować, zrobiłem kurs maklera i zatrudniłem się w biurze maklerskim. Inwestowałem aktywnie w akcje z GPW, podążając za trendem. Miałem plan, który działał – podczas bessy nie traciłem, więc długo byłem ze swojej strategii zadowolony.
Z czasem zacząłem dostrzegać jej ograniczenia: na GPW jest mało płynnych spółek, więc strategia generowała mało sygnałów kupna. W efekcie część pieniędzy leżała na rachunku maklerskim i zjadała je inflacja. Frustrowało mnie, gdy rynek odjeżdżał “częściowo beze mnie”. Druga rzecz, choć wyniki miałem nieco lepsze od rynku, po uwzględnieniu, ile czasu zajmowała mi analiza, wyniki nie były już tak różowe. Uznałem też, że pełne skupienie na polskiej giełdzie to zbyt duże ryzyko. Dlatego od 2017 roku zacząłem stopniowo dodawać ETF-y na globalne akcje, zapewniające dywersyfikację geograficzną i walutową. Dziś część pasywna stanowi największą część mojego portfela.
Jakie są moje cele inwestycyjne?
Kiedyś nie zastanawiałem się nad celami inwestycyjnymi — to był błąd. Bez jasnego celu trudno wybrać właściwą strategię. Warto go precyzyjnie określić np. „emeryturą”. A jeśli ciężko go sprecyzować, warto przynajmniej ustalić horyzont czasowy, np. 5 lat , 10 lat, 20 lat.
Moim głównym celem jest emerytura — najwcześniej po 60. roku życia, czyli za co najmniej 16 lat. Drugim celem jest wsparcie czwórki moich dzieci wchodzących w dorosłość; do ich 18. urodzin zostało od 5 do 13 lat. Trzecim jest zabezpieczenie „na czarną godzinę” — na chorobę, wypadek, wojnę lub inny nieprzewidziany scenariusz.
💡 Jeżeli jesteście na etapie stawianie celów inwestycyjnych i określania kwot do zebrania, gorąco Wam polecam mój Kalkulator Wolności Finansowej. Dzięki niemu obliczyć jaką kwotę trzeba zgromadzić, aby żyć z kapitału oraz ile w przeszłości trzeba było inwestować, aby ten cel osiągnąć.
Jak obecnie inwestuję?
Zacznę od tego, że moje przychody są nieregularne i takie są też moje inwestycje. Jeżeli akurat mam przychód, to odkładam część pieniędzy i inwestuję. Ciężko jest mi określić stopę oszczędności, bo ona się zmienia. Przy “dobrych wiatrach” odkładam do 50% zarobków.
Mój portfel dzieli się na aktywa finansowe i niefinansowe. Aktywa niefinansowe to nieruchomość w Warszawie, którą wynajmuję. W tą inwestycję wszedłem…przez przypadek. Nie będę wchodzić w szczegóły, ale miałem możliwość nabycia jej na lepszych warunkach niż rynkowe. Jednak kolejnych inwestycji w nieruchomości nie planuję, zwłaszcza, że za naszą wschodnią granicą toczy się wojna.
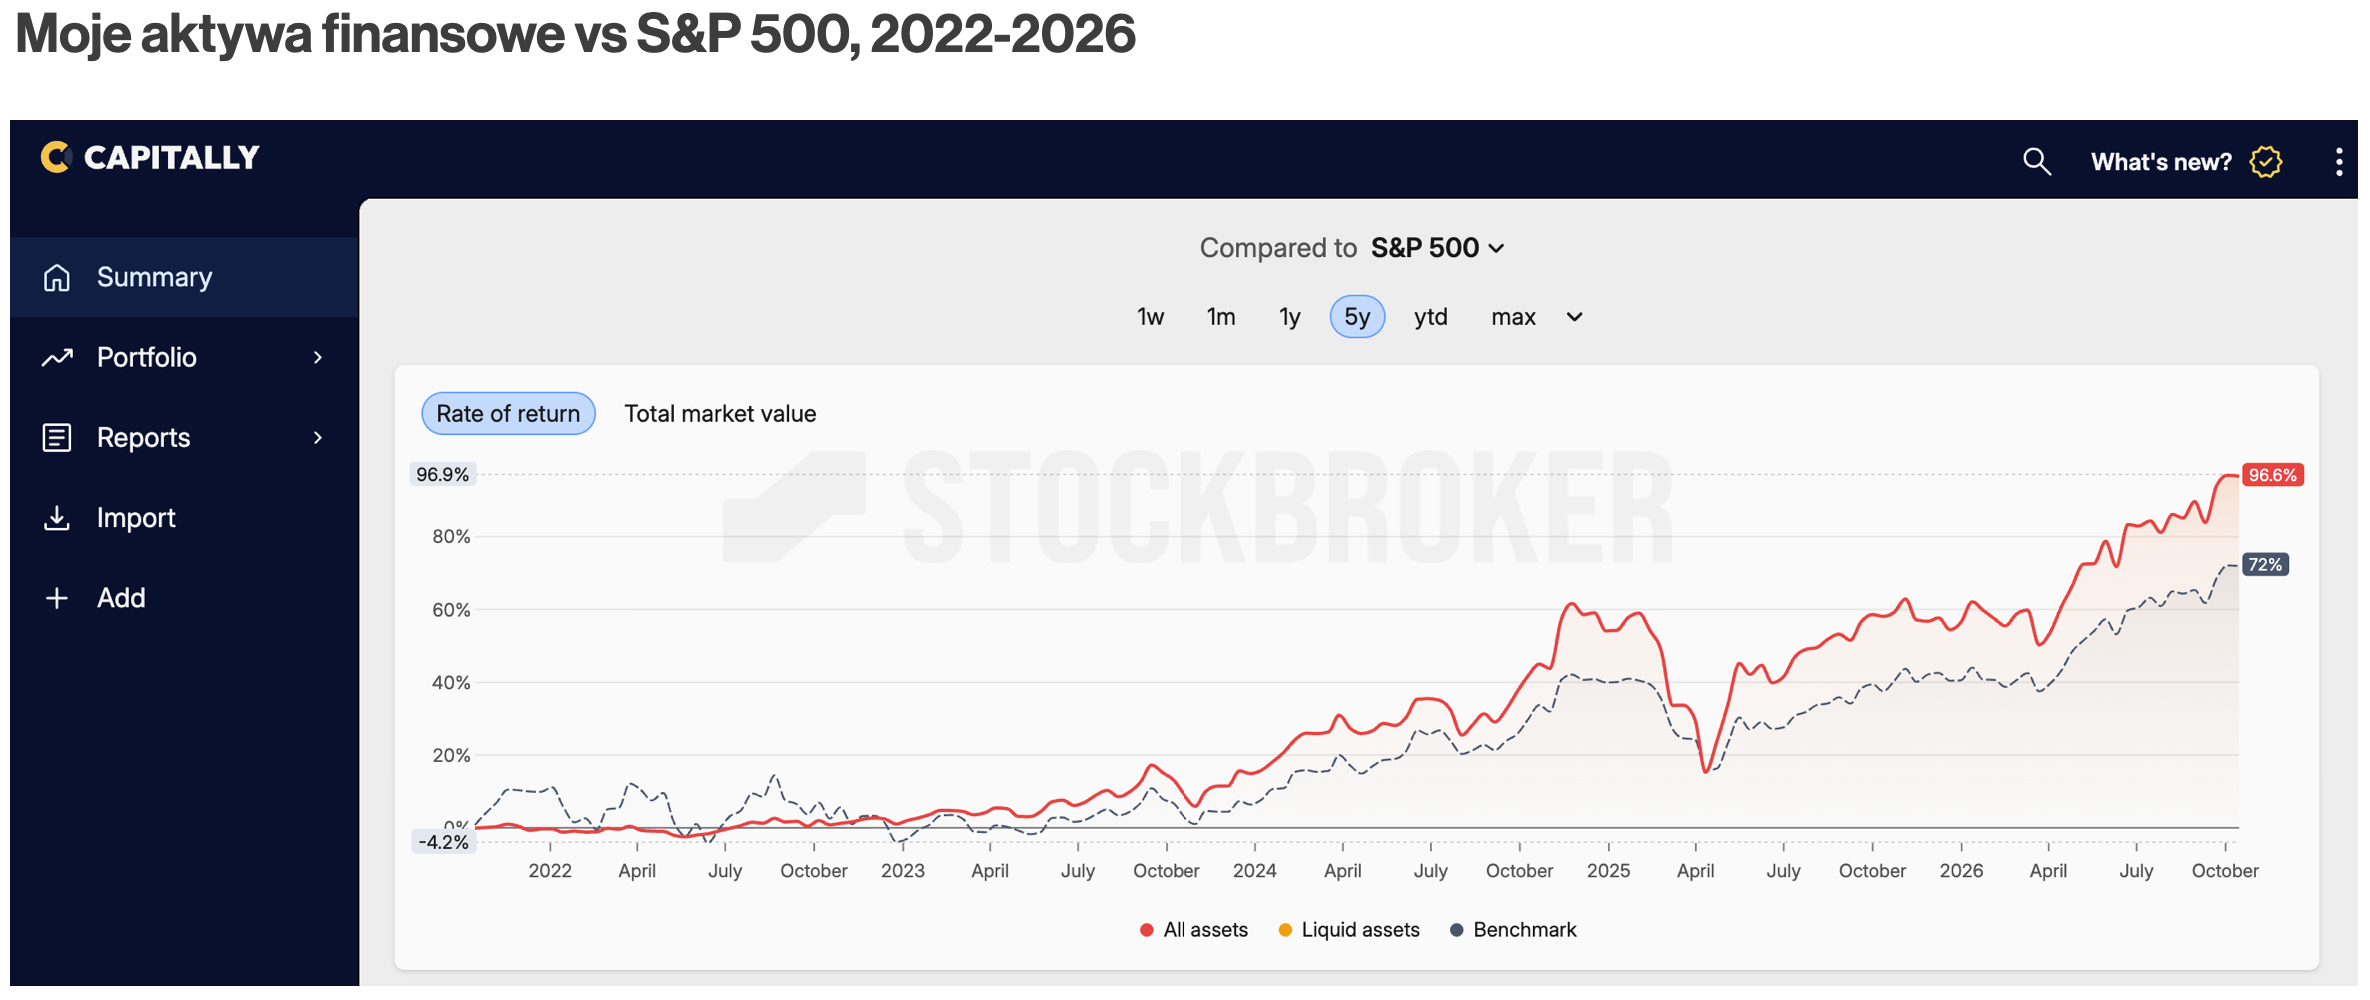
Główną część mojego portfela stanowią aktywa finansowe. Inwestuję przede wszystkim w akcje – poprzez ETF-y. Mam też trochę złota i bitcoina w formie instrumentów giełdowych. Jako uzupełnienie posiadam również detaliczne obligacje skarbowe. Patrząc na ostatnie 5 lat wartość aktywów finansowych jest obecnie o 50% wyższa niż suma dokonanych inwestycji.
Ale proporcje aktywów bezpiecznych i ryzykownych nie zawsze u mnie tak wyglądały. Jeszcze parę lat temu to właśnie obligacje stanowiły większość. Koledzy z branży nawet drwili ze mnie, że „inwestuję jak emeryt”. Tymczasem ja w tamtym czasie (2019–2022) po prostu potrzebowałem większego zapasu gotówki – rozkręcałem firmę i jednocześnie wykańczałem nieruchomość. Inna rzecz, że jestem po prostu ostrożny.
Ale gdy obligacje w portfelu osiągnęły stosunkowo wysoką wartość nominalnie, zacząłem śmielej inwestować w części ryzykownej. Mniej więcej od 2023 roku nowe oszczędności kierowałem już tylko do aktywów „ryzykownych”. A gdy nieruchomość zaczęła generować zyski, z czasem zacząłem też przesuwać tam część środków z poduszki finansowej.
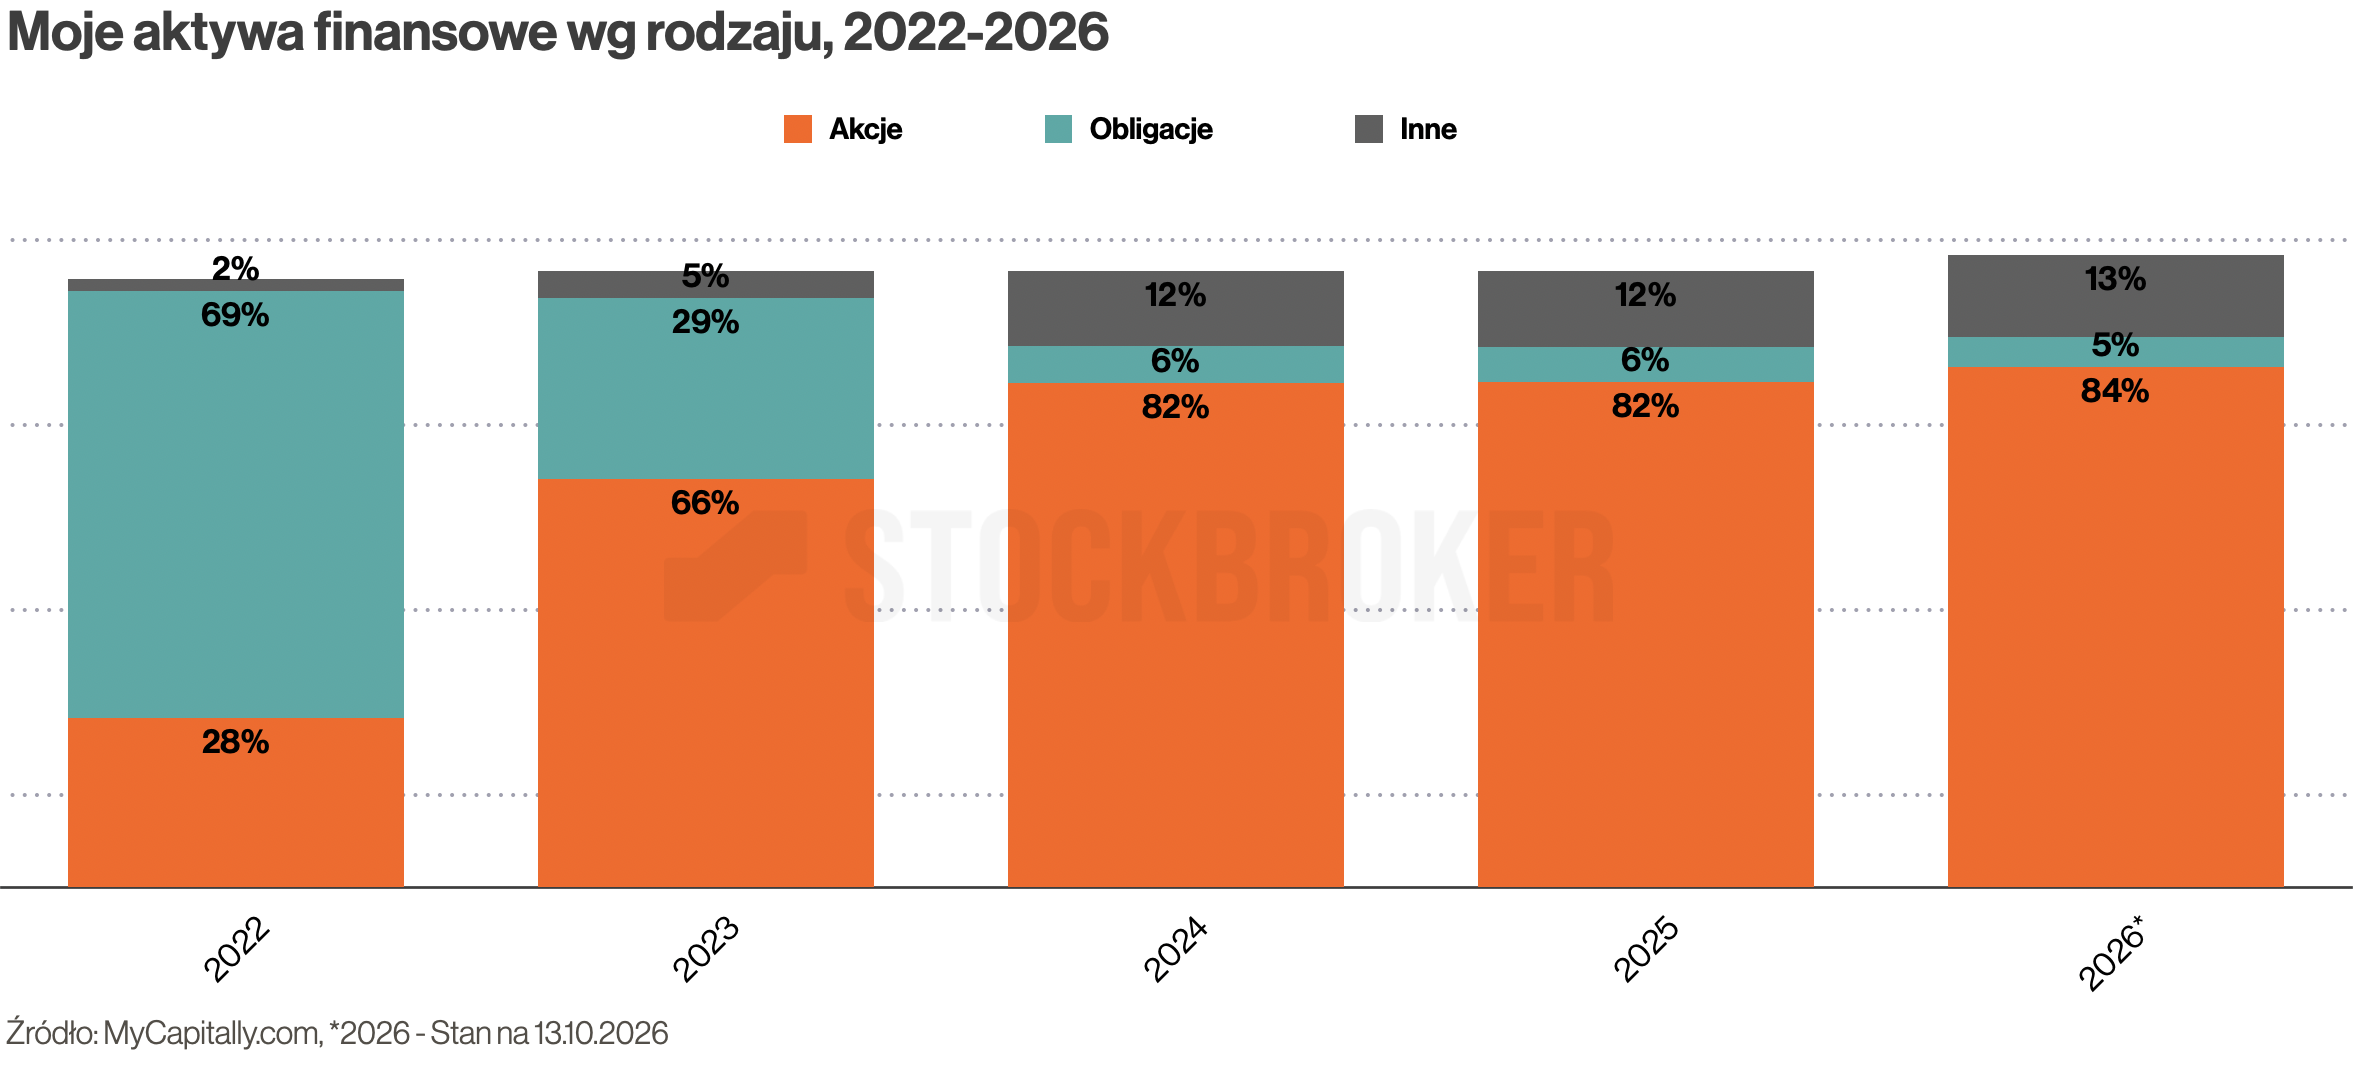
I tak, mimo że nadal uważam się za inwestora konserwatywnego, mój portfel składa się dziś głównie z akcji. Dlatego chcę mocno podkreślić: nie przejmujcie się tym, co mówią inni. Dobry portfel to taki, który jest dobrze dopasowany do Waszej sytuacji i z którym czujecie się dobrze. Warto ryzykować, ale jeśli jesteście ostrożni, możecie zacząć od obligacji i z czasem dokładać akcje, w miarę jak będziecie czuć się coraz pewniej.
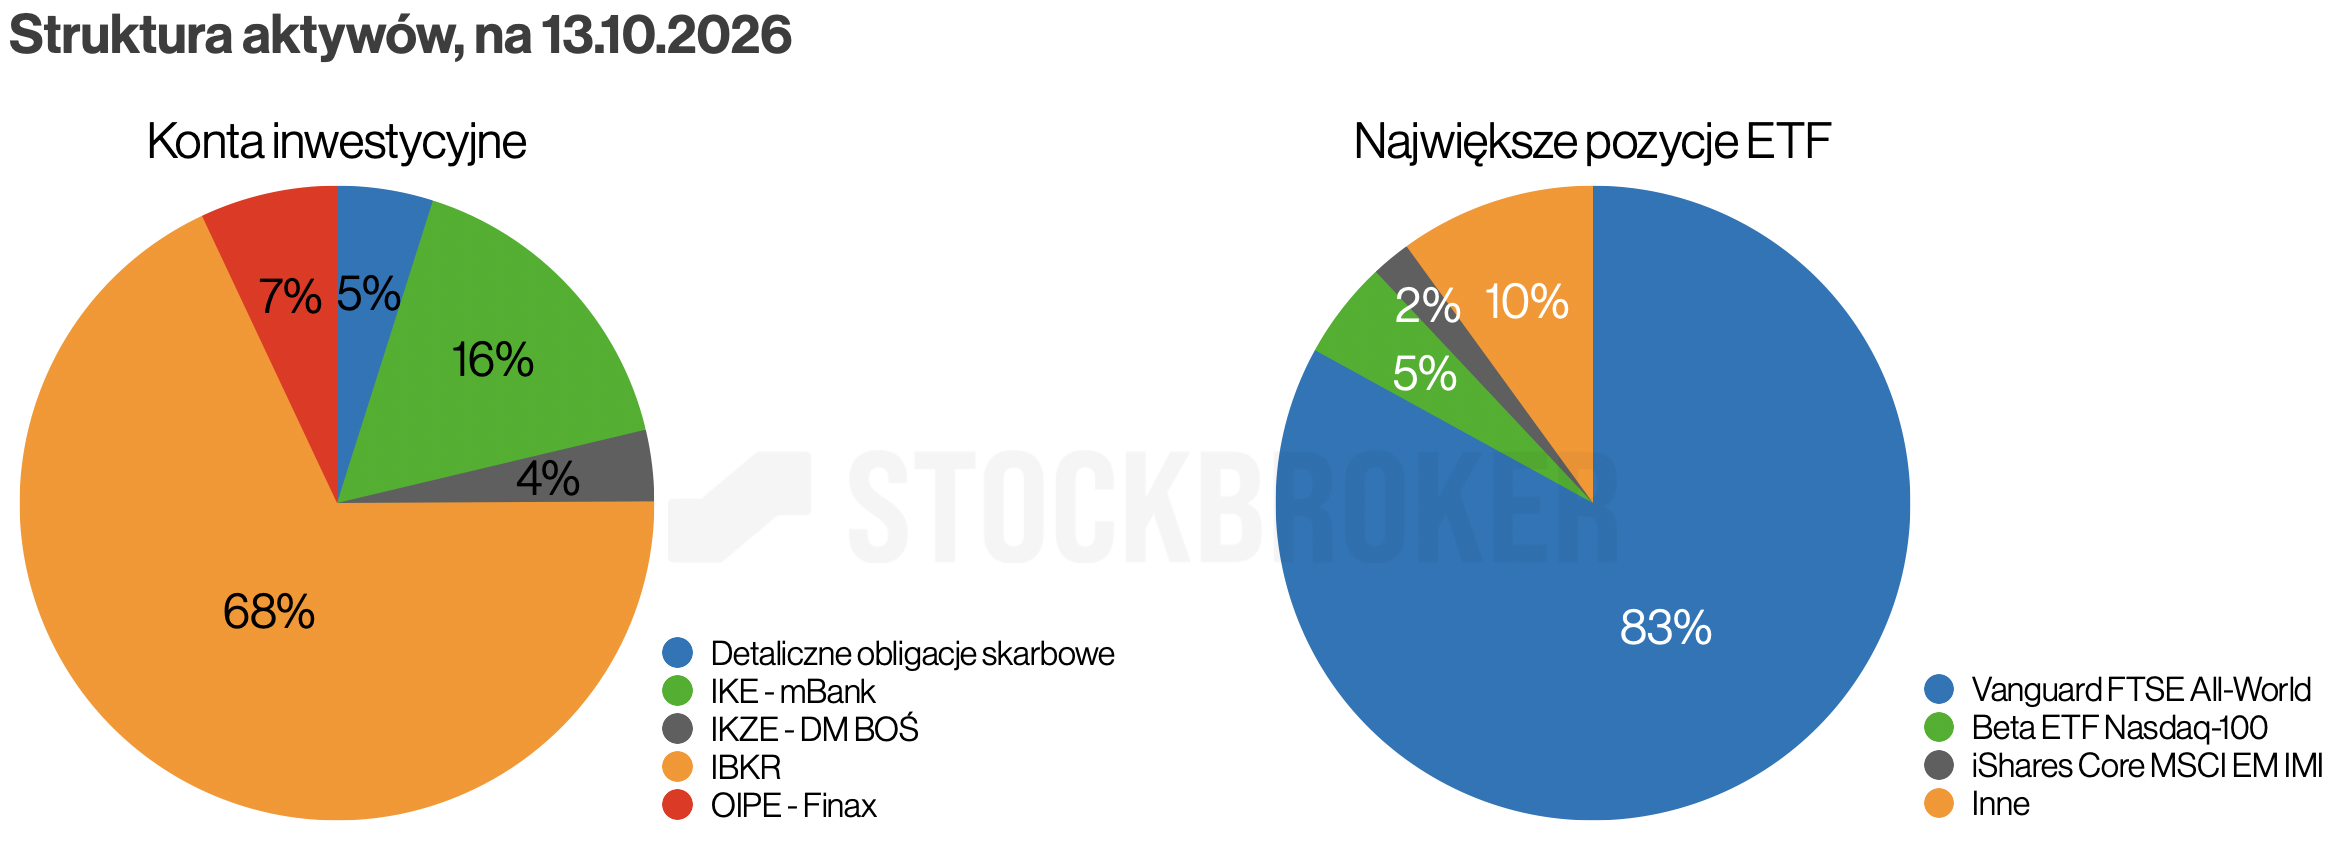
Największą część moich aktywów finansowych stanowią środki zgromadzone w Interactive Brokers – to dwie trzecie całości. Mam też IKE w mBanku, IKZE w DM BOŚ oraz OIPE w Finax. O szczegółach powiem za chwilę.
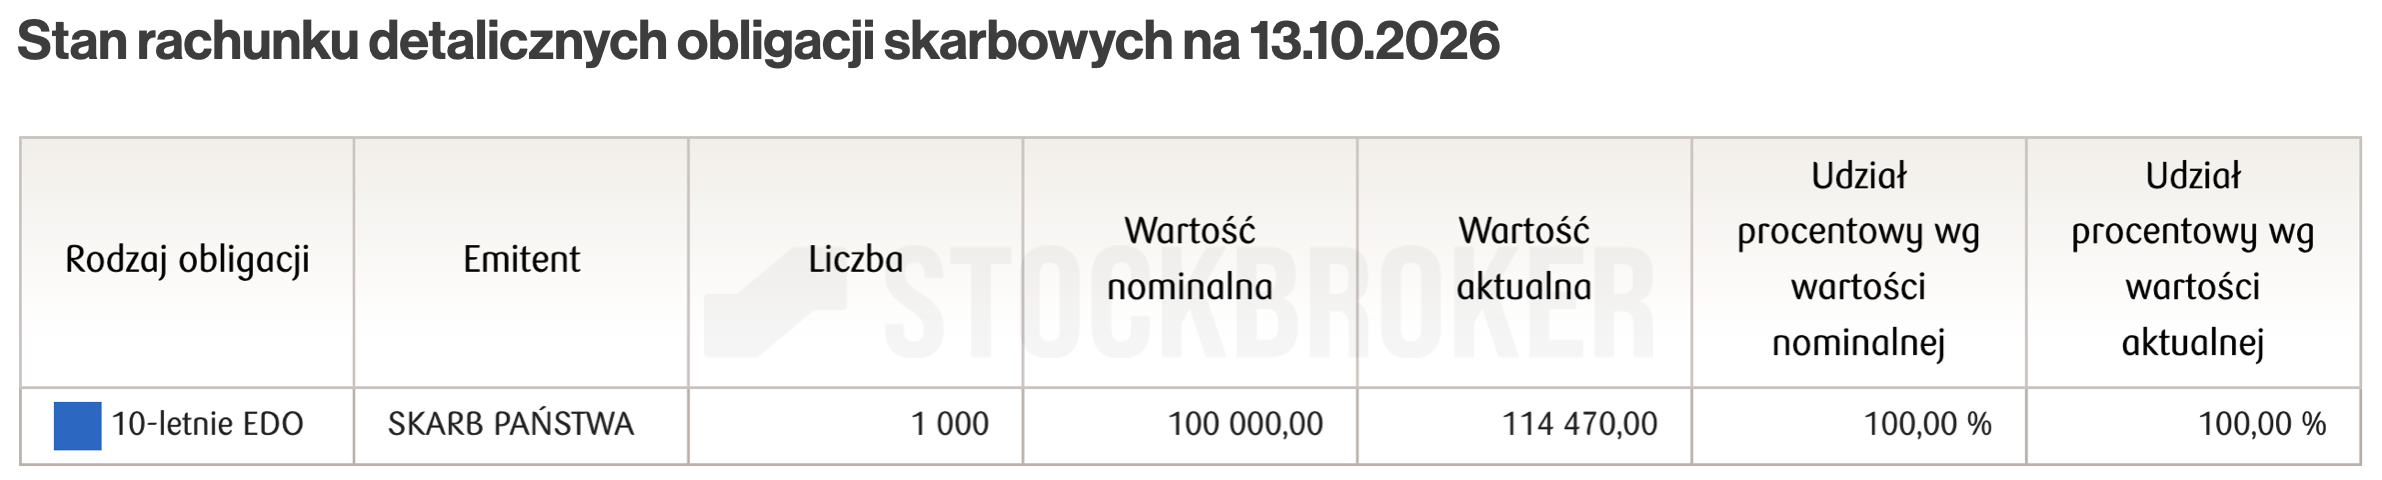
Podstawą “części finansowej” jest “poduszka bezpieczeństwa”. Uważam, że to od niej warto zacząć budowę portfela. Chociaż… u mnie było akurat odwrotnie – zbudowałem ją na samym końcu. 🙂 Ale to był strzał w dziesiątkę. Jak wspomniałem, po tym jak ją zbudowałem, zacząłem śmielej inwestować w sposób ryzykowny. Obecnie poduszkę trzymam w dziesięcioletnich obligacjach skarbowych indeksowanych inflacją (EDO). To środki na “czarną godzinę” – różne nieprzewidziane wydatki. Jej wartość jest w miarę stała, nie powiększam jej. Jeżeli mam akurat przychód, nowych oszczędności nie dodaję do niej, lecz co do zasady lokuję je w zasadniczej części portfela, czyli w inwestycjach giełdowych.
W części giełdowej stosuję podejście Core-Satellite, które realizuję na kilku rachunkach: IKE w mBanku, IKZE w DM BOŚ, OIPE w Finax oraz rachunku “zwykłym” w Interactive Brokers. Core, czyli rdzeń, stanowią pasywne inwestycje w globalny koszyk akcji. Wokół rdzenia krążą satelity (Satellite), czyli dodatkowe inwestycje aktywne, które mają na celu uzyskanie wyższej stopy zwrotu (co wcale nie jest proste, ale mnie to kręci). W tej części mogą się pojawiać ETF-y skoncentrowane na jakimś kraju, sektorze, czynniku czy temacie. To rodzaj spekulacji, ale absolutnie nie jest to intensywny handel. Nastawiam się na horyzont długi lub przynajmniej średni. Idealna transakcja powinna trwać minimum kilka miesięcy, a najlepiej kilka lat. W skrócie, “poluję” na instrumenty w trendzie wzrostowym zakładając, że będzie on kontynuowany.
Mój podstawowy cel – emerytura – realizuję przez rachunki emerytalne. Z kolei środki w Interactive Brokers są inwestowane głównie z myślą o dzieciach. W miarę wzrostu portfela konta IKE i IKZE coraz bardziej służą inwestycjom aktywnym, bo nie trzeba tam płacić podatków, co jest wygodne i efektywne. A do inwestycji pasywnych wykorzystuję głównie rachunek “zwykły” w IBKR. Tam robię głównie dopłaty, więc rozliczania podatków nie będzie aż do czasu dokonania sprzedaży. W jakiej kolejności zasilam rachunki? Najpierw IKE i IKZE, potem rachunek w Interactive Brokers i OIPE.
W części pasywnej (Core) wykorzystuję przede wszystkim Vanguard FTSE All-World UCITS ETF USD (Acc) – mam go na kilku rachunkach, ale w największym stopniu w Interactive Brokers. W swoim czasie był to najlepszy wybór, ale obecnie warto rozważyć kilka “zamienników”. Po szczegóły odsyłam do mojego rankingu ETF na akcje globalne. W IBKR posiadam też Bitwise Core Bitcoin ETP (BTC1), którego kupiłem w ramach strategii trend following. Ale z czasem uznałem, że jego zakup na tym rachunku był błędem. Ewentualna sprzedaż oznacza konieczność zapłacenia podatku, co wpłynęło na moją decyzyjność – już dwukrotnie złamałem swoje założenia dla tej inwestycji. Dlatego uznaję, że ta pozycja to moja największa porażka, źle to przemyślałem.
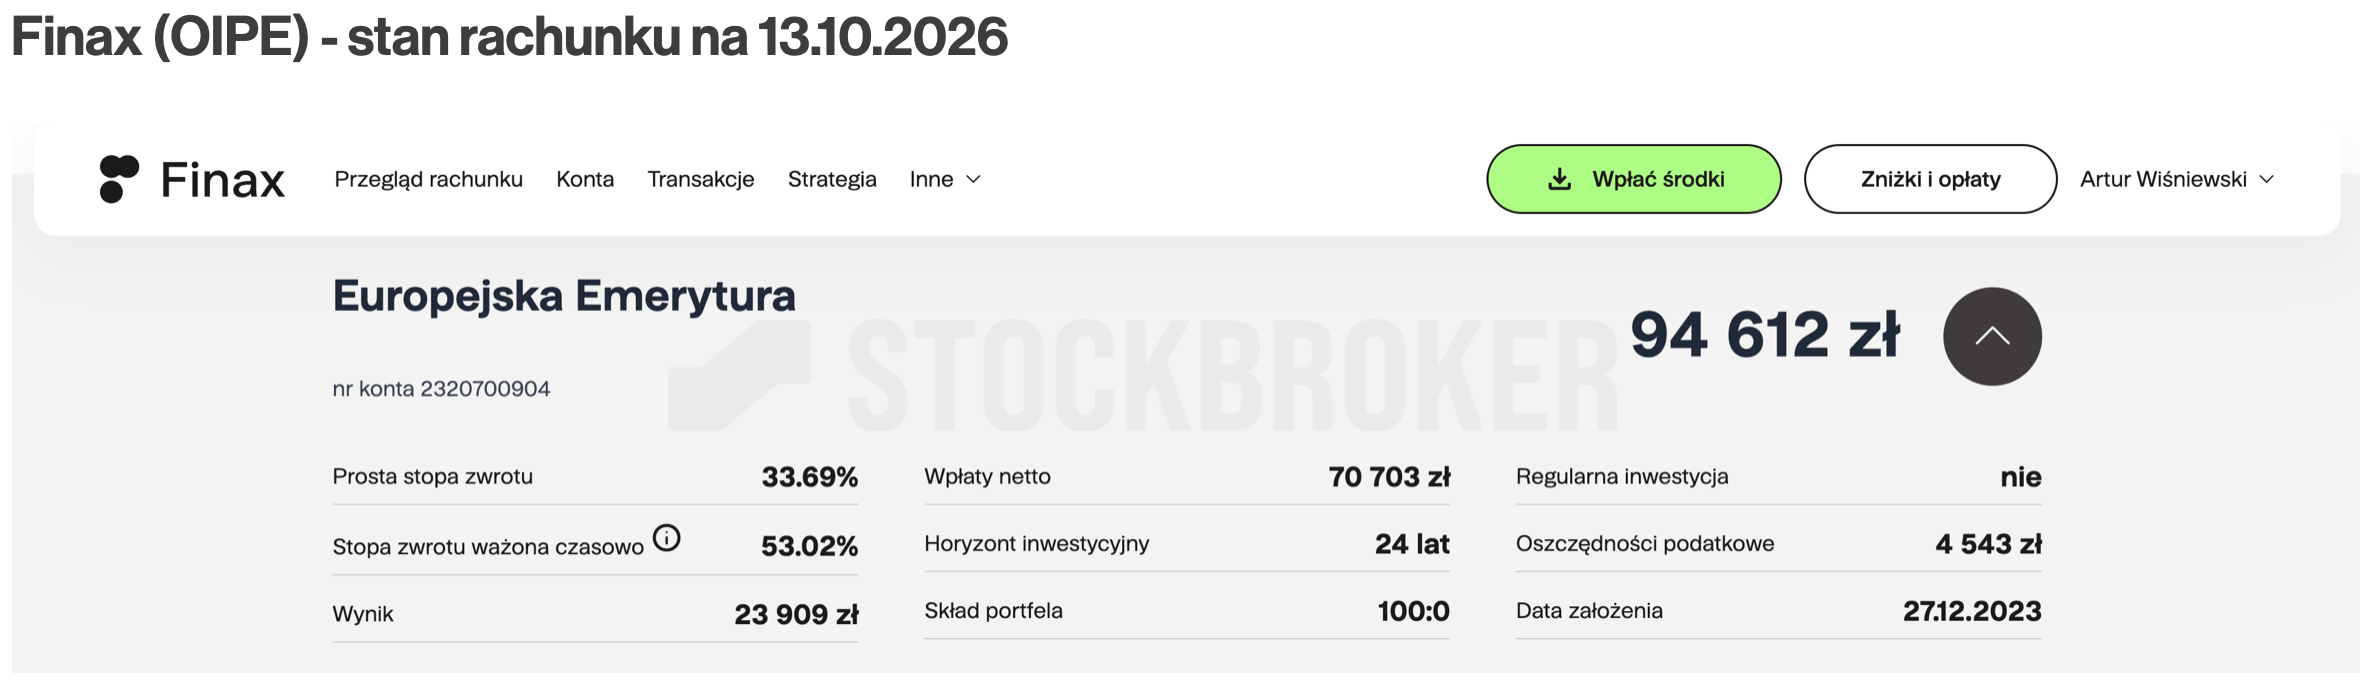
W części “Core” mam też OIPE, czyli Ogólnoeuropejski Indywidualny Produkt Emerytalny, zarządzany przez Finax. To rachunek maklerski oparty o usługę pasywnego zarządzania aktywami. Klient wybiera tu jedynie skład portfela. Mój składa się w 100% z akcji.
W strategii pasywnej nie próbuję “łapać górek i dołków”. Staram się kupować od razu, bez względu na to “czy jest tanio czy drogo”. Jeśli mam większą kwotę do zainwestowania, w Interactive Brokers dzielę ją na kilka części i stosuję zlecenia cykliczne. Dzięki temu kolejne zakupy odbywają się automatycznie, bez mojego udziału. To pomaga mi rozdysponować większą kwotą. Chociaż na końcu zwykle żałuję, że nie zainwestowałem całości od razu, bo przeważnie kolejne zakupy są po coraz wyższych kursach.
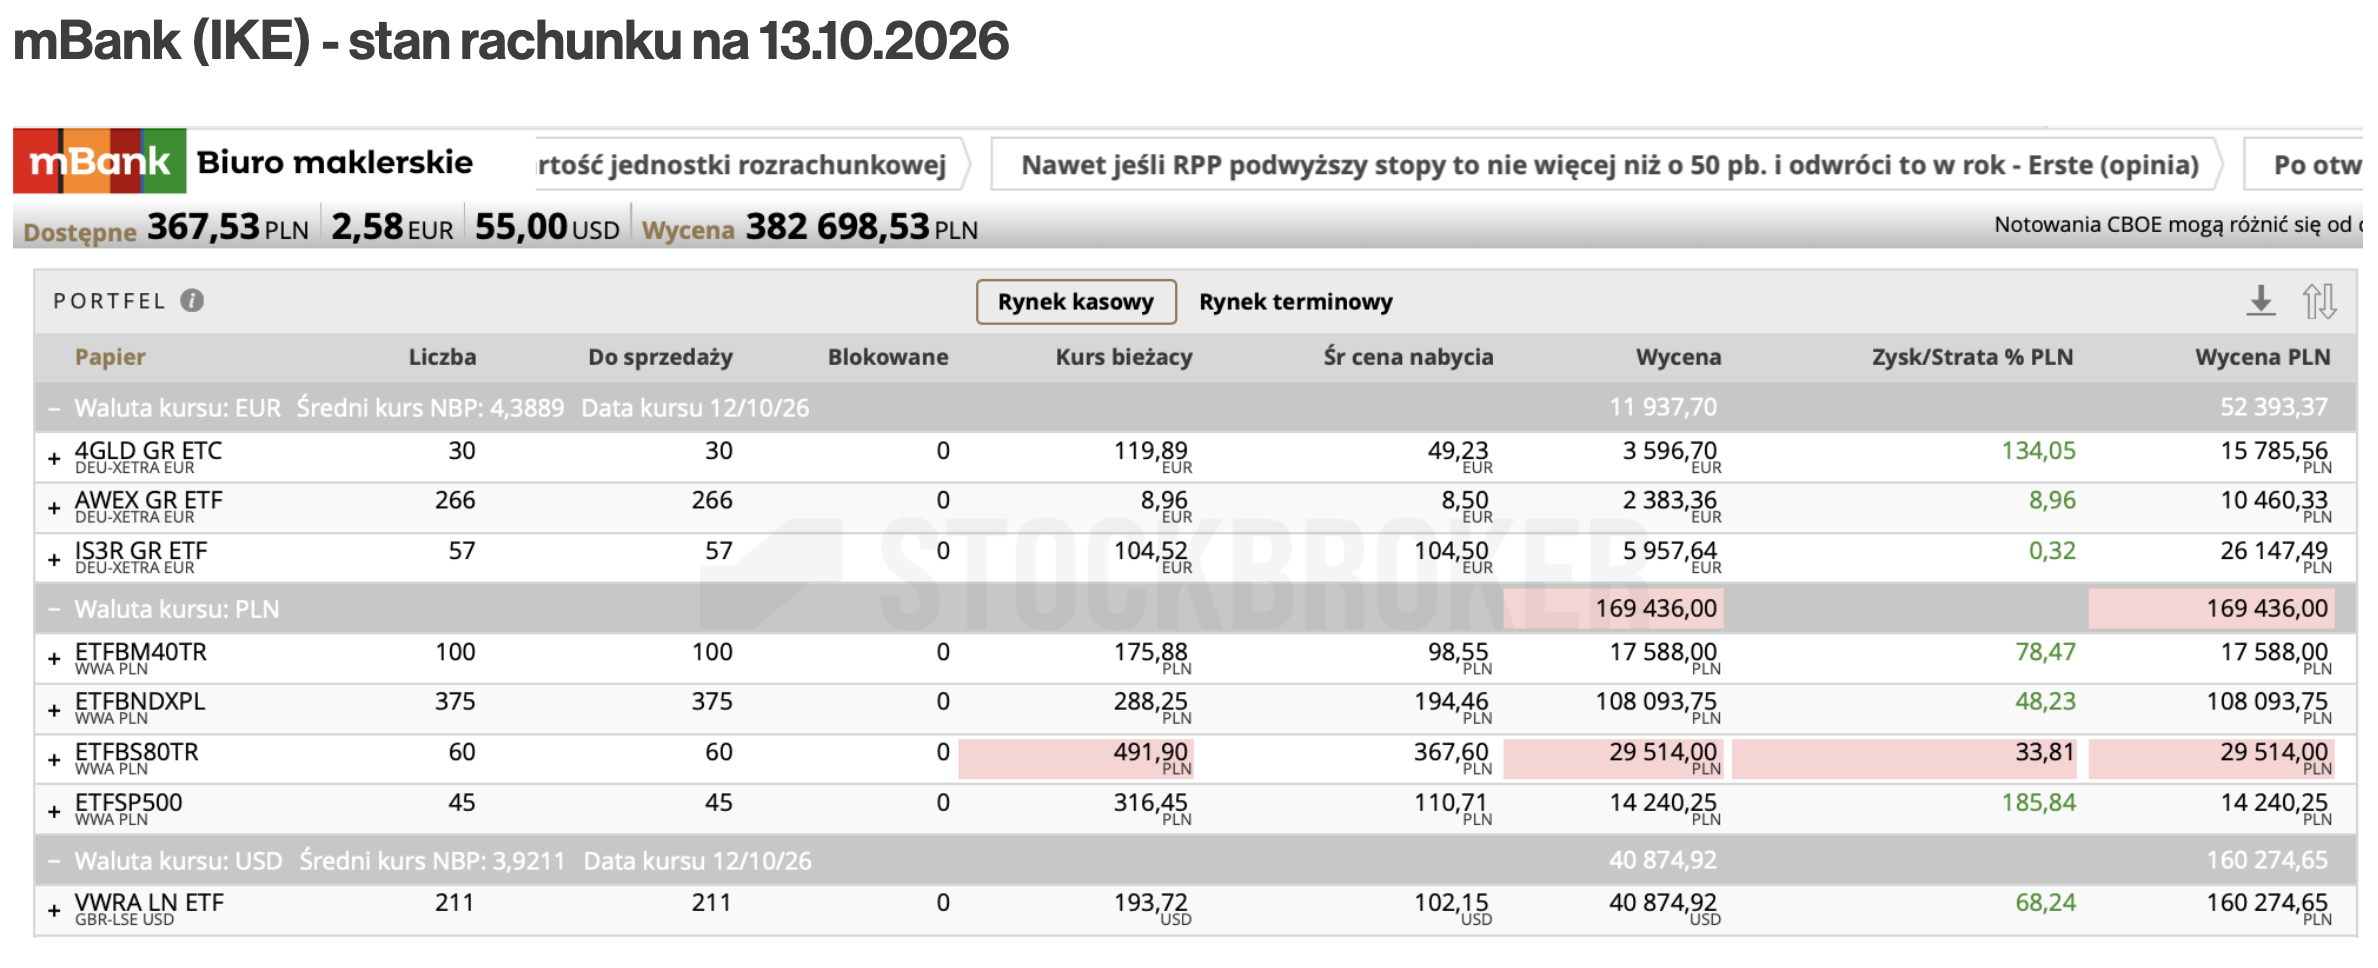
Na IKE w mBanku przestałem dokładać środki do Vanguard FTSE All-World UCITS ETF, która zaliczam do wspomnianego “Core”, natomiast aktualnie rozwijam część aktywną, czyli mojej “satelity”. W ramach podejścia aktywnego od dłuższego czasu trzymam Beta ETF mWIG40 oraz Beta ETF sWIG80 (czyli polskie akcje) a także Beta ETF Nasdaq-100 – o założeniach tych pozycji opowiadałem poprzednim razem. Natomiast ostatnio doszły Xtrackers FTSE All World ex US ETF 1C USD (AWEX) – w ramach strategii Dual Momentum – oraz iShares Edge MSCI World Momentum Factor UCITS ETF USD (IS3R), którego traktuję jako autonomiczną strategię momentum i kupiłem go na zasadzie “kup i trzymaj”.
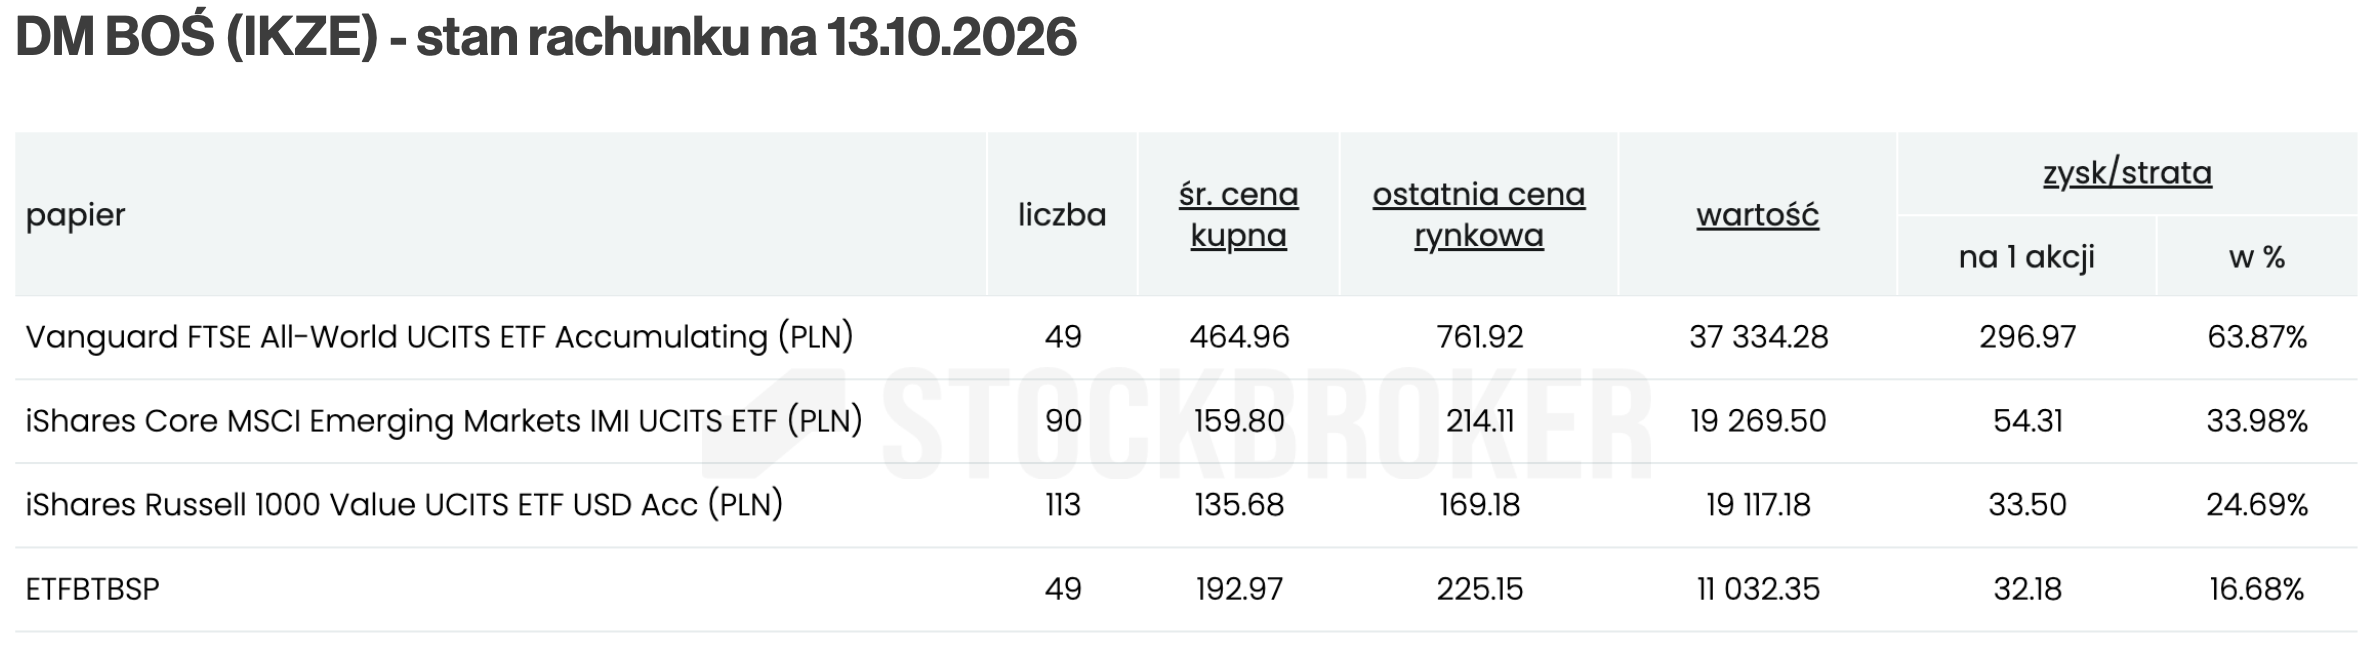
Na IKZE w DM BOŚ aktualnie też nie powiększam Vanguard FTSE All-World, który zaliczam do “pasywnego rdzenia”. W ostatnim roku kupiłem za to iShares Core MSCI Emerging Markets IMI (EIMI) oraz Russell 1000 Value (R1VL) – oba w ramach strategii Dual Momentum. Na marginesie, kwoty inwestowane w ramach tej strategii są na razie dość małe, bo nadal ja testuję, a właściwie siebie – czy starczy mi konsekwencji w jej realizacji.
💡 Jeżeli zastanawiacie się przez jaki rachunek inwestować, polecam Wam moje rankingi brokerów. Ranking Brokerów IKE/IKZE porównuje rachunki emerytalne, a Ranking Brokerów Polskich rachunki “zwykłe” czyli standardowo opodatkowane. Oba są już dostępne w nowej interaktywnej odsłonie. Wkrótce w nowym wydaniu zadebiutuje także Ranking Brokerów Zagranicznych.
Podsumowanie
Mój portfel składa się z aktywów niefinansowych i finansowych. Aktywa finansowe to w moim przypadku nieruchomości, za którymi nie przepadam (zdecydowanie nie jest to przychód pasywny). Na aktywa finansowe składają się u mnie poduszka bezpieczeństwa w formie obligacji skarbowych oraz inwestycje giełdowe. Na giełdzie realizuję strategię Core-Satellite, łącząc inwestycje pasywne z aktywnymi. Za mój największy sukces uważam regularne dopłaty do portfela i systematyczne lokowanie gotówki – dla mnie to wbrew pozorom nadal problem. Największa porażką jest aktywna inwestycja w Bitwise Bitcoin ETP przez rachunek zwykły, bo złamałem tu swoje założenia. Co prawda nie straciłem, ale udana inwestycja to dla mnie taka, w której zrealizowałem zakładany plan. W przyszłości będę szukał możliwości, aby w coraz większym stopniu automatyzować moje inwestowanie.
💡Na koniec, jeżeli dopiero zaczynacie budować portfel lub zastanawiacie się, jak go zmienić, chciałbym Was serdecznie zaprosić na moją konferencję “Pasywna Rewolucja 2026”, która odbędzie się w dniach 21-22 października. W programie 26 inspirujących wystapień, w których udział weźmie 50 prelegentów. Udział online jest całkowicie bezpłatny – wystarczy się zarejestrować na PasywnaRewolucja.pl.