
Kalkulator wolności finansowej pokazuje, jaką kwotę trzeba zgromadzić, aby móc żyć z kapitału (bez konieczności pracy zarobkowej), oraz ile miesięcznie trzeba było inwestować w przeszłości, by taki cel osiągnąć. Wyniki opierają się na historycznych danych z rynku akcji i obligacji w USA i uwzględniają inflację, co czyni je realistycznymi.
Czym jest wolność finansowa?
Wolność finansowa ma wiele odcieni. Podobnie jak w szkole są klasy wyższe i niższe, tak niezależność finansową również można stopniować. Wskazuje na to m.in. JL Collins, autor książki „Simple Path to Wealth”. Poduszka finansowa wystarczająca na kilka–kilkanaście miesięcy wydatków może już dawać poczucie niezależności i pozwalać np. śmielej negocjować wynagrodzenie z pracodawcą. To pokazuje, że nie trzeba mieć milionów, żeby zacząć żyć na własnych zasadach.
Natomiast „pełna” wolność finansową oznacza zazwyczaj posiadanie kapitału, który pozwala żyć bez konieczności pracy. Podstawowe pytanie brzmi: ile taki kapitał powinien wynosić? Odpowiada na nie popularna reguła 4% oraz inne opracowania.
Jaką kwotę trzeba zgromadzić, aby móc żyć z kapitału?
Jaką kwotę trzeba zebrać, aby osiągnąć wolność finansową jest trudnym pytaniem, bo przyszłości nie znamy. Jedyne co można zrobić, to posiłkować się przeszłością. Oczywiście nie mamy żadnej gwarancji, że ona się powtórzy, ale lepsze to niż nic. Pomocna może być „Reguła 4%”. Sformułował ją William Bengen w 1994 roku, a spopularyzowało badanie »Trinity Study« z 1998 roku. Potwierdziły ją również późniejsze analizy innych autorów.
„Reguła 4%” pokazuje, jaką kwotę trzeba zebrać, aby móc żyć ze zgromadzonego kapitału przez 30 lat, zakładając że w pierwszym roku wypłacamy 4% zgromadzonego kapitału, a w kolejnych latach zwiększamy wypłatę o wysokość inflacji. Przykładowo, jeżeli nasze miesięczne wydatki w pierwszym roku wolności finansowej mają wynosić 5000 zł (czyli 60 000 zł rocznie), to należy zebrać 1,5 mln zł. Bo 4% z 1,5 mln zł daje 60 000 zł. Tyle wypłacimy w pierwszym roku, a w kolejnych będziemy indeksować kwotę o inflację. Jeśli po pierwszym roku inflacja wyniosła 5%, to w drugim roku wypłacimy 63 000 zł zamiast 60 000 zł.
Niestety, reguła 4% zakłada sztywny, 30-letni okres wypłat z zebranego kapitału. Do tego spina się tylko wtedy, gdy w tym czasie portfel był przynajmniej umiarkowanie ryzykowny – czyli zawierał co najmniej 50% akcji. Na szczęście z czasem pojawiły się analizy, które rozszerzyły regułę 4% i podały bezpieczne wskaźniki wypłaty dla różnych horyzontów czasowych i składów portfeli. Bardzo ciekawe analizy przeprowadził Baptiste Wicht z bloga „The Poor Swiss” (Updated Trinity Study – more withdrawal rates). Jednak najszerszą analizę, jaką widziałem, przygotował Karsten Jeske z bloga „Early Retirement Now” (An Updated Google Sheet DIY Withdrawal Rate Toolbox – SWR Series Part 28). I właśnie obliczone przez niego wskaźniki wypłat zastosowałem w moim kalkulatorze. Więcej szczegółów znajdziecie w materiale „Jaka kwota daje wolność finansową?„.
Kalkulator zakłada, że cały potrzebny kapitał trzeba zgromadzić samodzielnie — nie uwzględnia więc świadczeń ani oszczędności emerytalnych w ramach ZUS, OFE, PPE i PPK. Gdyby je uwzględnić kapitał do zebrania może być być odpowiednio mniejszy.
Ile trzeba co miesiąc oszczędzać, aby zgromadzić kwotę dającą wolność finansową?
Kalkulator Wolności Finansowej pokazuje nie tylko, jaką kwotę trzeba zgromadzić, aby móc żyć z kapitału. Pokazuje też, ile w przeszłości trzeba było co miesiąc oszczędzać, aby ją zgromadzić. Dane w tym zakresie pochodzą z aplikacji System Trader. Opierają się na amerykańskim rynku akcji i obligacji oraz uwzględniają amerykańską inflację – bo te dane mają najdłuższą historię, co pozwala uchwycić różne scenariusze, zarówno pozytywne, jak i negatywne. Trzeba jednak zaznaczyć, że gdyby oprzeć się na szerzej zdywersyfikowanych portfelach, np. z akcjami globalnymi, przeszłe wyniki byłyby nieco mniej optymistyczne. Innymi słowy, kalkulator korzysta z danych z USA, które mogą się nie powtórzyć, więc warto podchodzić do nich z rezerwą.
Przeprowadzonych zostało 225 backtestów w latach 1933-2023, czyli 90 lat. Analizy były oparte o akcje i obligacje USA. Uwzględniały one amerykańską inflację, więc uzyskane wyniki są zachowują siłę nabywczą pieniądza. Poniżej szczegóły testów historycznych.
Symulacje były wykonane w 3 horyzontach: 10 lat, 20 lat i 30 lat. Kolejne okresy symulacji rozpoczynały się co 5 lat i były następujące:
- 10 lat: 1933-1943, 1938-1948, 1943-1953, 1948-1958, 1953-1963, 1958-1968, 1963-1973, 1968-1978, 1973-1983, 1978-1988, 1983-1993, 1988-1998, 1993-2003, 1998-2008, 2003-2013, 2008-2018, 2013-2023
- 20 lat: 1933-1953, 1938-1958, 1943-1963, 1948-1968, 1953-1973, 1958-1978, 1963-1983, 1968-1988, 1973-1993, 1978-1998, 1983-2003, 1988-2008, 1993-2013, 1998-2018, 2003-2023.
- 30 lat: 1933-1963, 1938-1968, 1943-1973, 1948-1978, 1953-1983, 1958-1988, 1963-1993, 1968-1998, 1973-2003, 1978-2008, 1983-2013, 1988 – 2018, 1993-2023.
W każdym horyzoncie testowanych było 5 portfeli składających się z akcji USA (S&P 500) i 10-letnich obligacji USA. Portfele miały różne proporcje (Akcje/Obligacje): 0/100, 25/75, 50/50, 75/25, 100/0. Portfele były oparte o fundusze iShares Core S&P 500 ETF i iShares 7-10 Year Treasury Bond ETF. Dla okresów sprzed ich powstania zostały zastosowane dane dla indeksów. Koszty transakcyjne i podatki zostały pominięte. Przy okazji comiesięcznych dopłat wykonywany był rebalancing.
Każda symulacja zakładała inwestowanie w pierwszym miesiącu kwoty początkowej oraz zwiększanie jej w kolejnych miesiącach o wartość inflacji. Dzięki temu uzyskane zostały kwoty kapitału w ujęciu realnym (z uwzględnieniem inflacji), co oznacza że zachowywały siłę nabywczą pieniądza.
Na podstawie backtestów udało się określić, które okresy -w danych horyzontach, dla poszczególnych portfeli- okazały się przeciętne, wyjątkowo szczęśliwe oraz wyjątkowo pechowe. Na tej podstawie zostały obliczone współczynniki, które pomagają ustalić wartość miesięcznych inwestycji zapewniających wolność finansową, w zależności od zakładanych wydatków, portfela i horyzontu.
Jak korzystać z Kalkulatora Wolności Finansowej?
Kalkulator składa się z 2 części. Z lewej strony („Podaj dane do obliczeń”) określamy nasze założenia, a z prawej wyświetlają się wyniki. W polu „Wymagany kapitał” znajdziecie swoją „kwotę wolności finansowej” – czyli odpowiedź na pytanie, ile musicie zgromadzić. Na pytanie „ile pieniędzy trzeba było w przeszłości inwestować, aby tę kwotę zebrać” odpowiadają pola „Miesięczna inwestycja” oraz „Stopa oszczędności”.
Okres konsumpcji – pierwsza pozycja to przewidywane „Miesięczne wydatki” w okresie wypłat. To kwota, którą wypłacicie w pierwszym miesiącu okresu konsumpcji. W kolejnych miesiącach będzie ona rosła o inflację – dokładnie tak, jak w regule 4%.
I pewnie od razu rodzi się w Was wątpliwość „Zaraz, zaraz. Wiem, ile wydaję dzisiaj. Ale skąd mam wiedzieć, ile będę wydawał np. za 30 lat – przecież ceny systematycznie rosną i wartość nabywcza pieniądza spada. Dzisiejszy milion za jakiś czas będzie wart mniej „. Uwaga! Podajecie kwotę w dzisiejszych realiach cenowych. Nie musicie zgadywać, ile będziecie wydawać za 30 lat – kalkulator sam uwzględnia inflację.
Do tego za pomocą suwaków określamy „Horyzont czasowy”, czyli czas trwania okresu konsumpcji oraz „Skład portfela” czyli udział akcji i obligacji w tym czasie. Ustawienie suwaków decyduje o stopie wypłaty, która jest wyliczana automatycznie. Jeśli jesteście zaawansowani, możecie zaznaczyć opcję „chcę samodzielnie określić stopę wypłaty”. Wtedy suwaki nie działają, a wskaźnik wypłaty ustawiacie sami – np. niższy, aby wyniki były bardziej konserwatywne.
Okres akumulacji – tutaj ustawiacie horyzont czasowy, czyli przez ile lat zamierzacie inwestować, aby zgromadzić „Wymagany kapitał”, oraz ustalacie „Skład portfela”, czyli udział akcji i obligacji w tym czasie. Opcjonalnie możecie dodać „Kapitał początkowy” – dzięki temu kwota do zebrania będzie mniejsza.
Wyniki. Po wpisaniu założeń w sekcji „Wyniki” zobaczycie kwotę „Wymaganego kapitału” – czyli waszą kwotę wolności finansowej. Dla przykładu, jeżeli miesięczne wydatki wynoszą 5 000 zł, okres konsumpcji i akumulacji trwają po 30 lat, skład portfela w okresie akumulacji to 100/0 (100% akcji), a w okresie konsumpcji – 75/25 (75% akcje, 25% obligacje), to „Wymagany kapitał” wyniesie 1 500 000 zł.
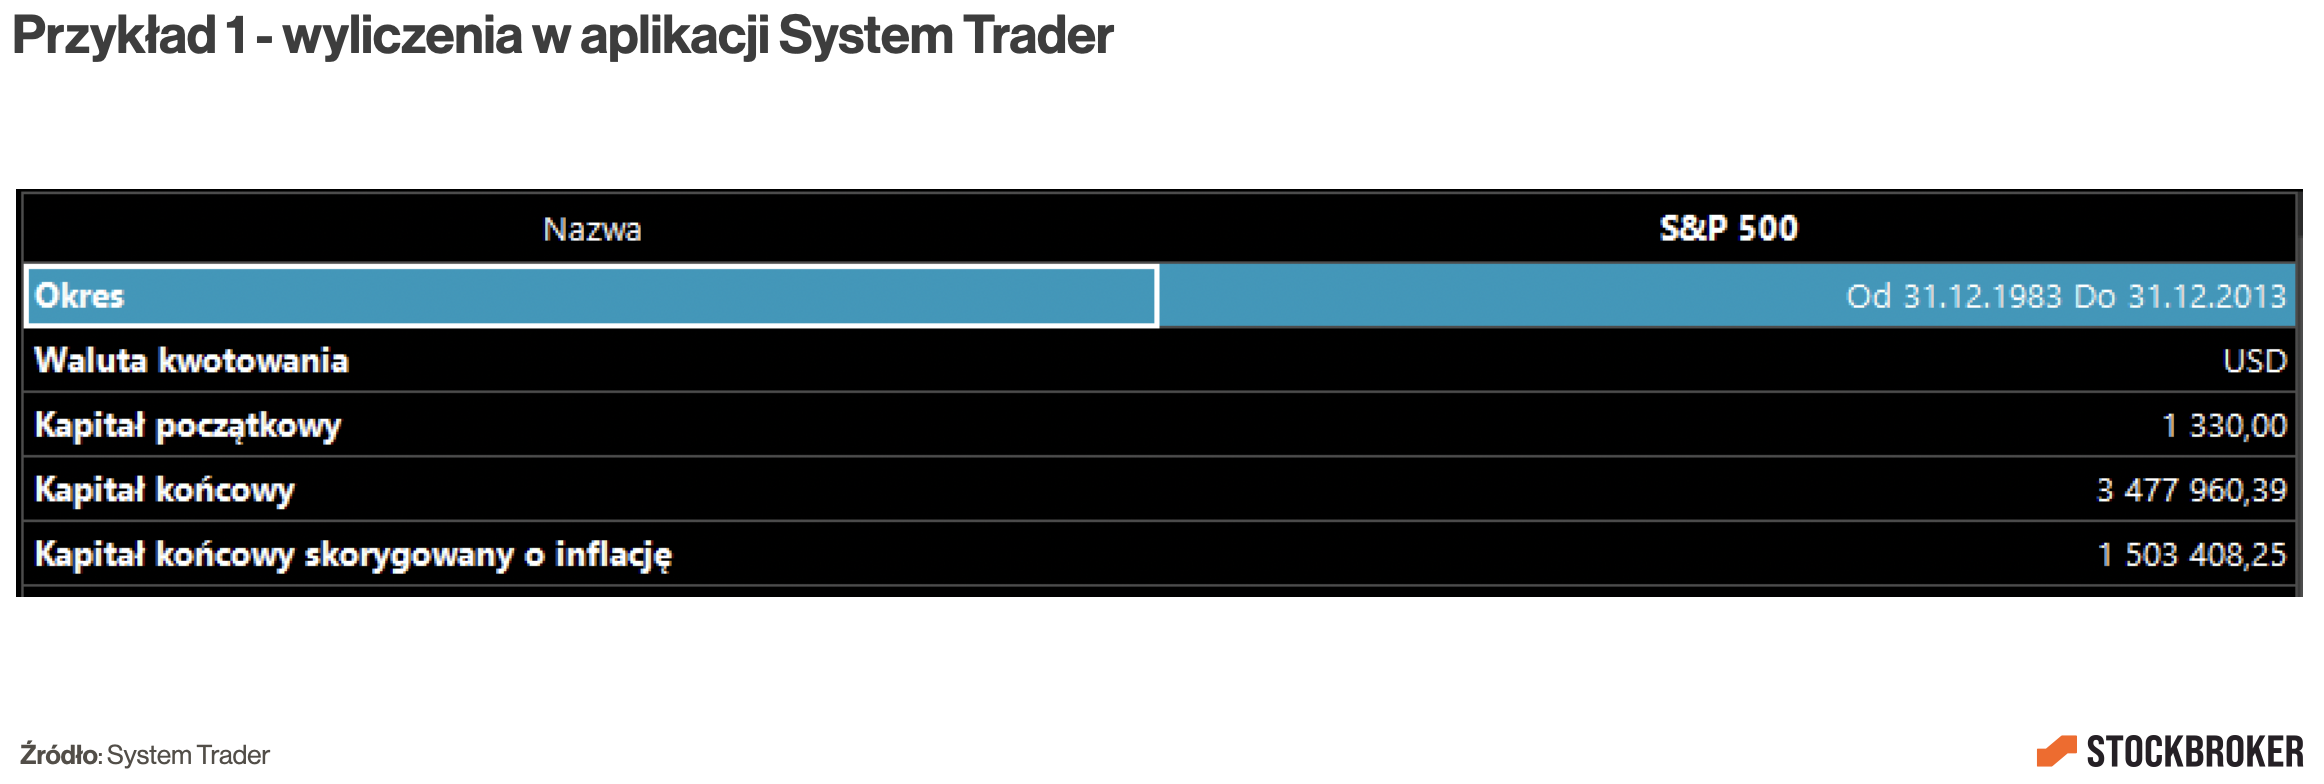
Aby ją zgromadzić, w przeszłości, w przeciętnym okresie (w tym przypadku 1983-2013) trzeba było zainwestować w pierwszym miesiącu 1 330 zł i w kolejnych zwiększać tę kwotę o inflację. W wariancie szczęśliwym (1968-1998) inwestycja w pierwszym miesiącu mogła wynosić zaledwie 660 zł, a w pechowym (1953-1983) – aż 2 450 zł. Na marginesie, okresy dla wariantów przeciętnego, szczęśliwego i pechowego wyświetlają się tylko dla transparentności – żebyście mogli samodzielnie zweryfikować wyniki. Natomiast zwróćcie uwagę, jak duże są różnice między wariantem szczęśliwym i pechowym. To doskonale pokazuje, jak dużo w inwestowaniu zależy od szczęścia i pecha.
Uwaga! Co do „Wymaganego kapitału”, ta przykładowa kwota 1,5 mln zł to kwota w ujęciu realnym, czyli z uwzględnieniem inflacji (według realiów dzisiejszych). Podkreślam to, bo możecie mieć wątpliwości „zaraz, zaraz, przecież za 30 lat ta kwota będzie mniej warta”. Podkreślam jeszcze raz, kalkulator przedstawia kwoty w ujęciu realnym, czyli po inflacji. Wartość nominalna – czyli kwota, która faktycznie leżałaby na rachunku – byłaby znacznie wyższa.
Abyście lepiej to zrozumieli, spójrzcie na symulację w aplikacji System Trader z wykorzystaniem danych z Kalkulatora. Gdybyście w okresie przeciętnym (1983-2013) w pierwszym miesiącu zainwestowali 1 330 zł i w kolejnych okresach zwiększali ją o wartość inflacji, końcowa wartość kapitału, widoczna na Waszym rachunku, wyniosłaby aż 3,5 mln zł. Byłaby to jednak kwota nominalna, nieuwzględniająca wpływu inflacji, dlatego sama w sobie niewiele nam mówi. Jej realna wartość (po inflacji) to 1,2 mln zł – i właśnie taką kwotę pokazuje kalkulator. Oznacza to, że zainwestowanie 1 330 zł w pierwszym miesiącu, a następnie zwiększanie tej kwoty w kolejnych miesiącach o wartość inflacji pozwoliłoby zgromadzić kapitał o realnej wartości 1,2 mln zł. Innymi słowy, kapitał ten zachowałby siłę nabywczą odpowiadającą 1,2 mln zł w dzisiejszych warunkach.
Co do stopy oszczędności, To wskaźnik pokazujący stosunek miesięcznej inwestycji w pierwszym miesiącu do miesięcznego dochodu netto. Dochód netto liczymy jako sumę miesięcznych wydatków i miesięcznej inwestycji. Dla przykładu, jeżeli miesięczne wydatki to 4000 zł, a miesięczna inwestycja 1164 zł, to dochód netto wynosi 5164 zł. Stąd stopa oszczędności: 23% (1164 zł / 5164 zł).
Przy czym podkreślam, to stopa dochodu w pierwszym miesiącu. Aby utrzymać ją na tym samym poziomie w przyszłości, trzeba przyjąć, że dochód netto rośnie w tempie inflacji – podobnie jak comiesięczne inwestycje. Tu pojawia się ryzyko: nasze zarobki mogą za nią nie nadążać. Jak dotąd przeciętne płace w Polsce rosły szybciej niż inflacja, ale nie ma gwarancji, że tak będzie w przyszłości. Nawet jeśli ogólnie płace będą rosnąć, to u części osób mogą rosnąć wolniej.
Podsumowanie
Kalkulator Wolności Finansowej liczy jaką kwotę trzeba zgromadzić, aby móc żyć z kapitału (bez pracy) oraz ile w przeszłości trzeba było inwestować, aby ten cel osiągnąć. W internecie jest wiele narzędzi, które liczą wartość pieniądza w czasie w oparciu o dane teoretyczne. Natomiast Kalkulator Wolności Finansowej to unikatowe narzędzie, które korzysta z realnych danych historycznych i uwzględnia inflację, dzięki czemu daje wyjątkowo realistyczny obraz.
Trzeba jednak pamiętać o jego ograniczeniach:
- Trudno określić przyszłe wydatki – nawet według dzisiejszych realiów. Życie bywa nieprzewidywalne: kolejne dziecko, choroba, duży wydatek – to wszystko może oddalić wolność finansową.
- Dane historyczne nie stanowią gwarancji na przyszłość. Symulacje opierają się na rynku amerykańskim, który miał udane kilkadziesiąt lat, ale nie ma pewności, że się to powtórzy. Wyniki dla szerzej zdywersyfikowanych portfeli (np. z akcjami globalnymi) byłyby najpewniej gorsze.
- Comiesięczne inwestycje muszą rosnąć z inflacją – aby symulacje się „spinały”, comiesięczne inwestycje trzeba systematycznie zwiększać o inflację. Jeśli pensja nie będzie nadążać, plan może się nie zrealizować.
- Szczęście i pech mają znaczenie – różne warianty wyników pokazują, jak dużo zależy od tego, na jaki okres trafimy.
Na koniec pamiętajcie, że wolność finansowa jest stopniowalna. Nawet jeśli nie uda się zgromadzić planowanej kwoty, to zebranie jej części i tak będzie sukcesem. Zwłaszcza, gdy wolność finansowa miałaby przypadać na czas Waszej emerytury – wówczas świadczenie z ZUS czy PPK, choćby niewielkie, powinno pomóc uzupełnić różnicę.

Dzięki za kalkulator! Mega prosty i intuicyjny z jednym małym wyjątkiem 🙂 „kwota comiesięcznych wydatków dla pierwszego miesiąca wolności finansowej”. Ciężko mi na szybko oszacować jaka kwota za 30 lat będzie równowartością dzisiejszych 5 000 zł. Czy to będzie bardziej 10, 15 czy 20 tysięcy złotych. Oczywiście, mogę sobie to policzyć uwzględniając różne scenariusze inflacji, ale wydaje mi się, że ideą takiego kalkulatora jest prostota. Żebym nie musiał wykonywać części matematyki w innym miejscu. Napisałeś również: „Przykładowo, jeżeli nasze miesięczne wydatki w pierwszym roku wolności finansowej mają wynosić 5 000 zł miesięcznie, czyli 60 000 zł w całym roku, to… Czytaj więcej »
Hej Przemek, Dziękuję za Twój komentarz. W polu „Miesięczne wydatki” podajesz kwotę wydatków według realiów DZISIEJSZYCH. Przykładowo, jeżeli dziś wydajesz 5000 zł, i zakładasz, że takie wydatki utrzymasz, to wpisz 5 000 zł. Nie trzeba szacować, ile ta kwota powinna wynosić za jakiś czas ze względu na inflację. Realność kwot wynikowych uzyskujemy dzięki zwiększaniu comiesięcznych kwot o wartość inflacji. Aby to lepiej zobrazować, w sekcji „Jak korzystać z Kalkulatora…” dodałem screenshot z aplikacji System Trader. Po Twoim i kilku innych komentarzach w social media widzę, że mój opis korzystania z kalkulatora był mało precyzyjny. Właśnie poprawiłem sekcję „Jak korzystać z… Czytaj więcej »
Jak dla mnie teraz jest już wszystko jasne. Dzięki wielkie! Dobra robota!
P.S. Podoba mi się Twoja odświeżona wersja bloga 🙂
Super pomysł, naprawdę super.
Mała uwaga: chyba coś jest nie tak z obliczeniami albo ja to źle rozumiem. Dla większej stopy wypłaty zmniejsza się wymagany kapitał .
Miesięczne wydatki [PLN]10 000Stopa wypłaty [%]3,00%Horyzont czasowy; Portfel (Akcje/Obligacje)10 lat; 50/50B. WynikiPoniższe pola wypełnią się automatycznie
Wymagany kapitał [PLN]4 000 000
Miesięczne wydatki [PLN]10 000Stopa wypłaty [%]90,00%Horyzont czasowy; Portfel (Akcje/Obligacje)10 lat; 50/50B. WynikiPoniższe pola wypełnią się automatycznie
Wymagany kapitał [PLN]133 333
Moim zdaniem przydatność kalkulatora na pewno byłaby większa dla polskiego inwestora gdyby do symulacji były wzięte akcje globalne i obligacje indeksowane inflacja.
Dziękuję i pozdrawiam ????
Hej Darek, dzięki. Co do akcji globalnych i obligacji indeksowanych inflacją, problem z nimi jest taki, że ich historia jest krótka. Dla długich symulacji, np. 30 lat, nie dałoby się w ogóle zrobić symulacji dla obligacji detalicznych, a dla akcji globalnych byłoby bardzo mało okresów obserwacji. A akcjami globalnymi byłby też problem, że nie wiadomo jaką przyjąć wartość inflacji. Na każdym rynku inflacja była inna. A udział poszczególnych krajów w rynku globalnych zmieniał się. Bez inflacji nie można policzyć kwot w ujęciu realnym. Możnaby przyjąć po prostu inflację amerykańską, nawet to rozważałem, ale ostatecznie stwierdziłem że to zbyt duże uproszczenie.… Czytaj więcej »
Pomysł na malutkie usprawnienie: opcja wprowadzenia wysokości już posiadanego kapitału.
Hej, dzieki za feedback. Fajny pomysł. Zrobione. 😉
Cześć Artur. Fajny pomysł, przyjemnie korzysta się z tego kalkulatora…
Czy myślałeś może o wprowadzeniu do obliczeń pozycji „Kapitał początkowy”? Wielu z nas ma jakieś zaskórniaki, które można by uwzględnić w kalkulacji. Na pewno wpłynęłyby to na wynik końcowy obniżając wymaganą miesięczną inwestycję
Hej, dzieki za feedback. Fajny pomysł. Zrobione. 😉
Cześć Artur, sugeruję zmianę jeszcze horyzontu czasowego od 0 lat i możliwość wyboru różnych wartości.
W moim przypadku zgromadzone inwestycje to około 33-34 krotność rocznych wydatków. Wydaje się, że już niedaleko FIRE, ale ciągle mam obawy, że jak dzieciaki będą większe to i roczne wydatki się zwiększą.
Chyba nie za bardzo rozumiem – wprowadzenie horyzontu 0 lat w tym kalkulatorze nie miałoby za bardzo sensu. Jeżeli już zebrana przez Ciebie kwota („Kapitał początkowy”) przewyższa „Wymagany kapitał”, to po prostu nie trzeba gromadzić więcej pieniędzy („Wymagany kapitał” wynosi 0).
Może nieprecyzyjnie się wyraziłem. Chodziło mi o wprowadzenie horyzontu od 0 lat, czyli np 1, 2, 5 lat itd.