
Vanguard FTSE All‑World, iShares MSCI ACWI, iShares Core MSCI World, iShares Core S&P 500 – kup jeden z tych funduszy i zapomnij. Mniej więcej tak najczęściej wygląda skrótowa definicja inwestowania pasywnego. To fundusze inwestujące w akcje całego świata, rynków rozwiniętych lub USA, które w ostatnich latach należą do najpopularniejszych. Spółki do tych portfeli dobiera się według kapitalizacji rynkowej, czyli ich wartości na giełdzie. Przez wiele lat był to jedyny słuszny sposób budowy portfela. Zresztą nadal jest dominujący. Do niedawna nikomu to nie przeszkadzało. Ale okoliczności zaczęły się zmieniać.
Portfele tych funduszy są zdominowane przez akcje USA, które po ostatnich 15 latach amerykańskiej hossy w ostatnim czasie stały się rekordowo skoncentrowane – rynek ciągnie wyjątkowo mała liczba spółek. W przeszłości niejednokrotnie prowadziło to do turbulencji, jak w latach 2000–2010. Inwestorzy w ciągu 10 lat przeżyli dwie bessy, a po tym wszystkim wyszli na zero. A po uwzględnieniu inflacji – ponieśli stratę. Obecnie rodzą się obawy, czy ten scenariusz się nie powtórzy.
Na szczęście w ostatnich latach zaczęły powstawać ETF‑y na szeroko zdywersyfikowane portfele, stosujące różne sposoby doboru spółek. Dzięki temu udział USA i innych rynków może być bardziej zrównoważony. Chcę Wam przedstawić 5 podejść do budowy pasywnego portfela akcji zdywersyfikowanego na cały świat lub przynajmniej na rynki rozwinięte:
- Kapitalizacja rynkowa
- Równe wagi
- Udział w światowym PKB
- Momentum
- Świat bez USA
Od razu mówię: każde z nich ma swoje zalety i wady. Wybór jednego lub drugiego kryterium nie daje gwarancji sukcesu. Warto wiedzieć, jakie są między nimi różnice, i dokonać świadomego wyboru. Jeżeli dopiero zaczynacie przygodę z inwestowaniem i chcecie zbudować prosty portfel pasywny w oparciu o jeden ETF – ten materiał jest właśnie dla Was. Ale też dla tych, którzy już inwestują, mają portfel „amerykocentryczny” oparty o kapitalizację rynkową, nadal chcą mieć tak prosty portfel, ale widzą obecne wyśrubowane wyceny oraz wysoką koncentrację i zastanawiają się, czy nie dokonać zmiany.
Na marginesie, już teraz serdecznie Was zapraszam na panel dyskusyjny „Jak dywersyfikować portfel w dobie rekordowej koncentracji rynków„, który będzie mieć miejsce w ramach konferencji „Pasywna Rewolucja 2026„. Wydarzenie będzie mieć miejsce w dniach 21-22 października. Udział online jest całkowicie bezpłatny. Wystarczy się zarejestrować na PasywnaRewolucja.pl.
Wersja wideo
Wersja podcast
Słuchaj też na: Apple Podcasts, Spotify, iHeartRadio, Amazon Music, CastBox, Deezer, Podcast Addict, Podchaser
1. Kapitalizacja rynkowa, czyli duży waży więcej
Pierwsze podejście to wspomniana przed chwilą kapitalizacja rynkowa. Im większa wycena spółki na giełdzie, tym większy jej udział w portfelu. Stany Zjednoczone mają najbardziej rozwinięty rynek kapitałowy na świecie i właśnie spółki z USA stanowią trzon akcji globalnych. Jeżeli spojrzymy na ostatnie 10–15 lat, S&P 500 radził sobie wyśmienicie. Dobre wyniki osiągały również indeksy rynków rozwiniętych i całego świata, które w większości oparte są na akcjach z USA. Przez wiele lat było to jedyne słuszne podejście i nadal pozostaje ono dominujące.
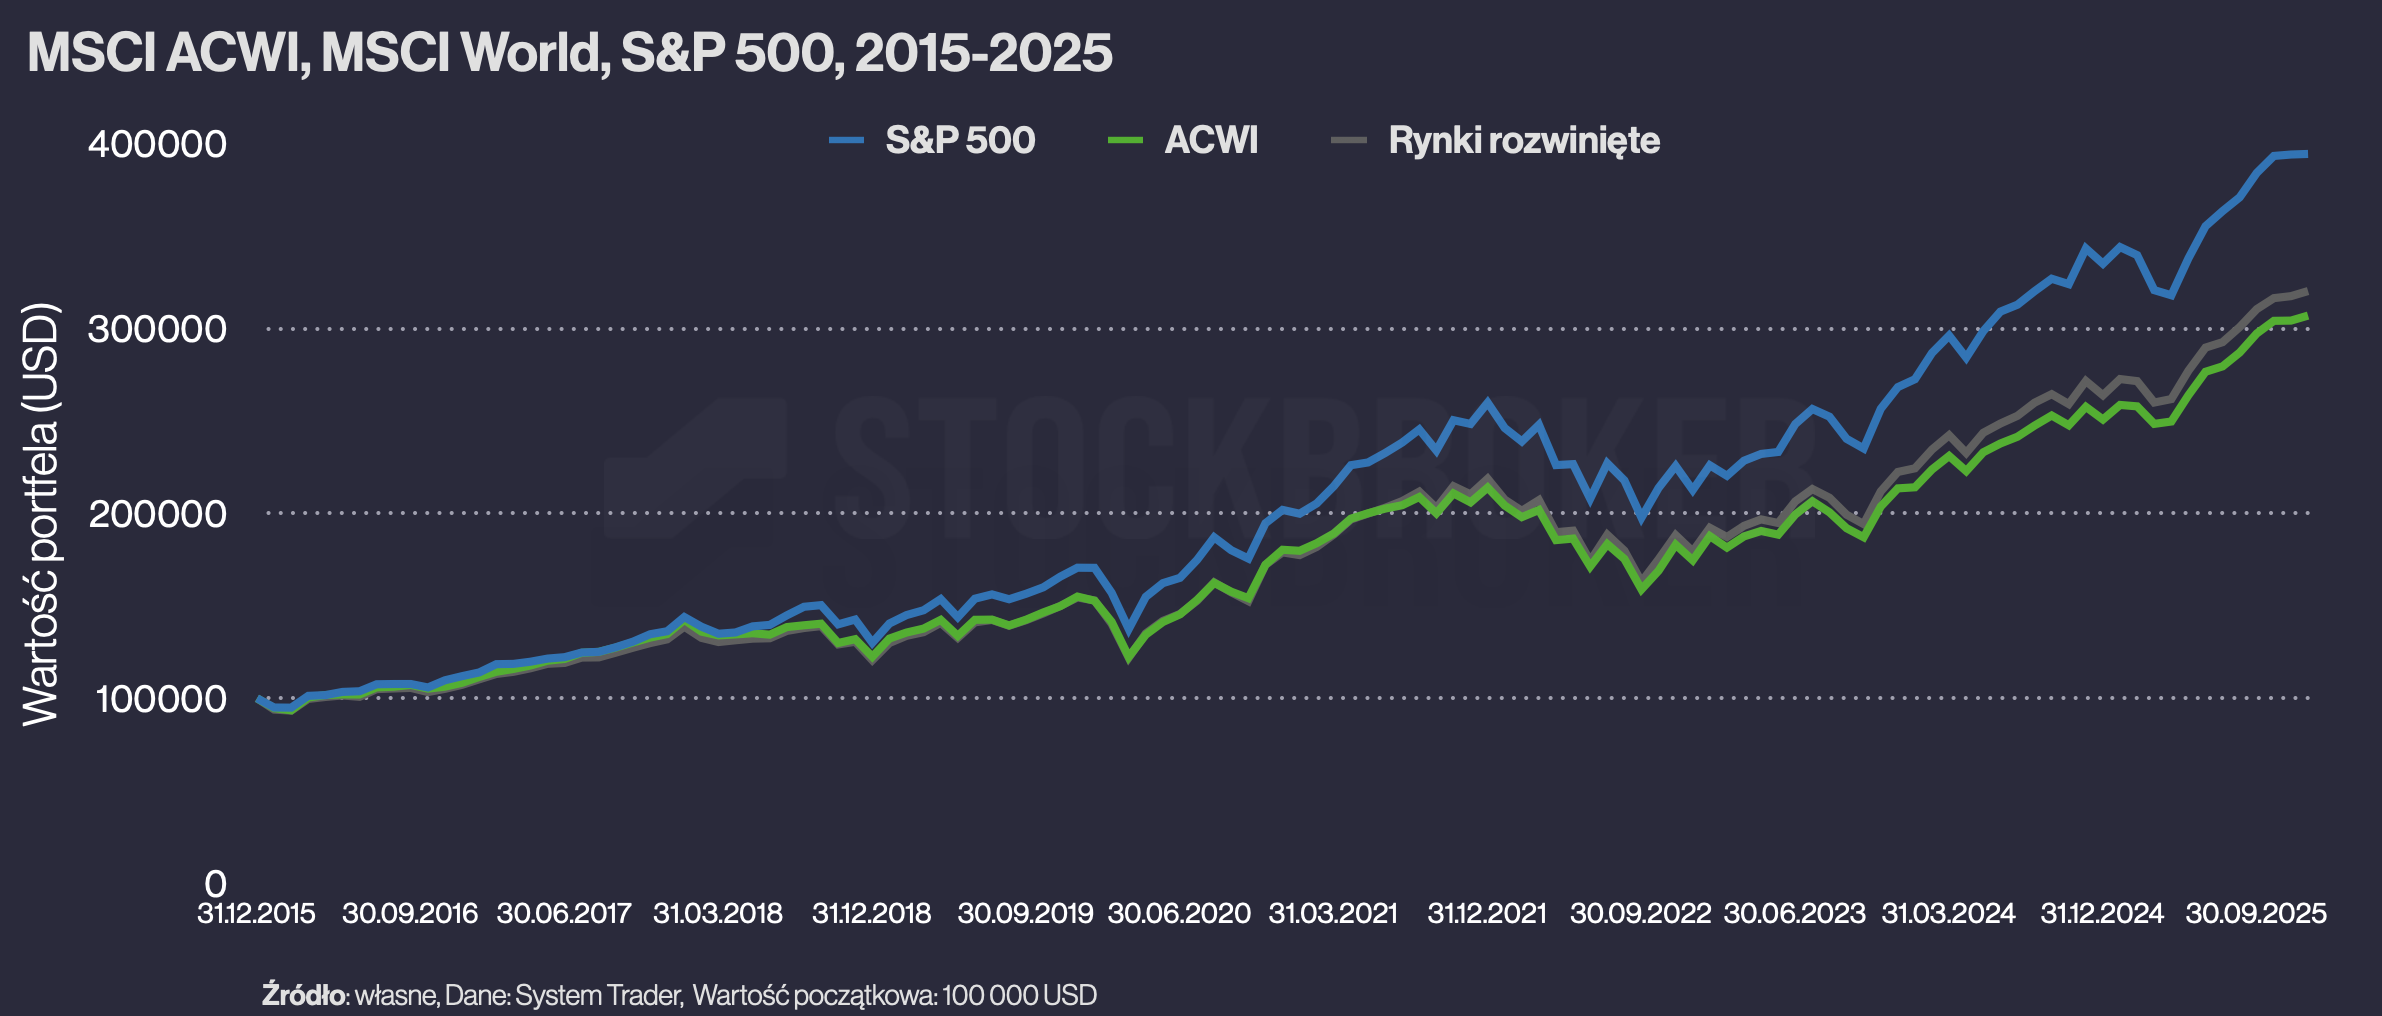
Jeżeli już macie ETF na cały świat, to nie ma o czym rozmawiać. Ale jeżeli macie 100% portfela w akcjach amerykańskich i szukacie dywersyfikacji, to rozważcie rynki rozwinięte lub cały świat. Nadal będziecie mieć portfel ważony kapitalizacją, ale ryzyko rynkowe będzie rozproszone na wiele krajów. W indeksach globalnych, np. FTSE All-World lub MSCI ACWI, akcje amerykańskie stanowią aktualnie nieco ponad 60%. Pozostałą część stanowią inne rynki rozwinięte, a także rynki wschodzące. Jeżeli USA zaczną zachowywać się słabiej, pozostałe rynki powinny amortyzować spadki.
W teorii brzmi to dobrze, ale praktyka pokazuje, że inwestorom i tak nie zawsze było łatwo wytrzymać z takim portfelem. W materiale „Moda na ETF – jak zmienia się sentyment inwestorów?” pokazywałem, że sentyment inwestorów bardzo mocno zależy od zachowania rynków.
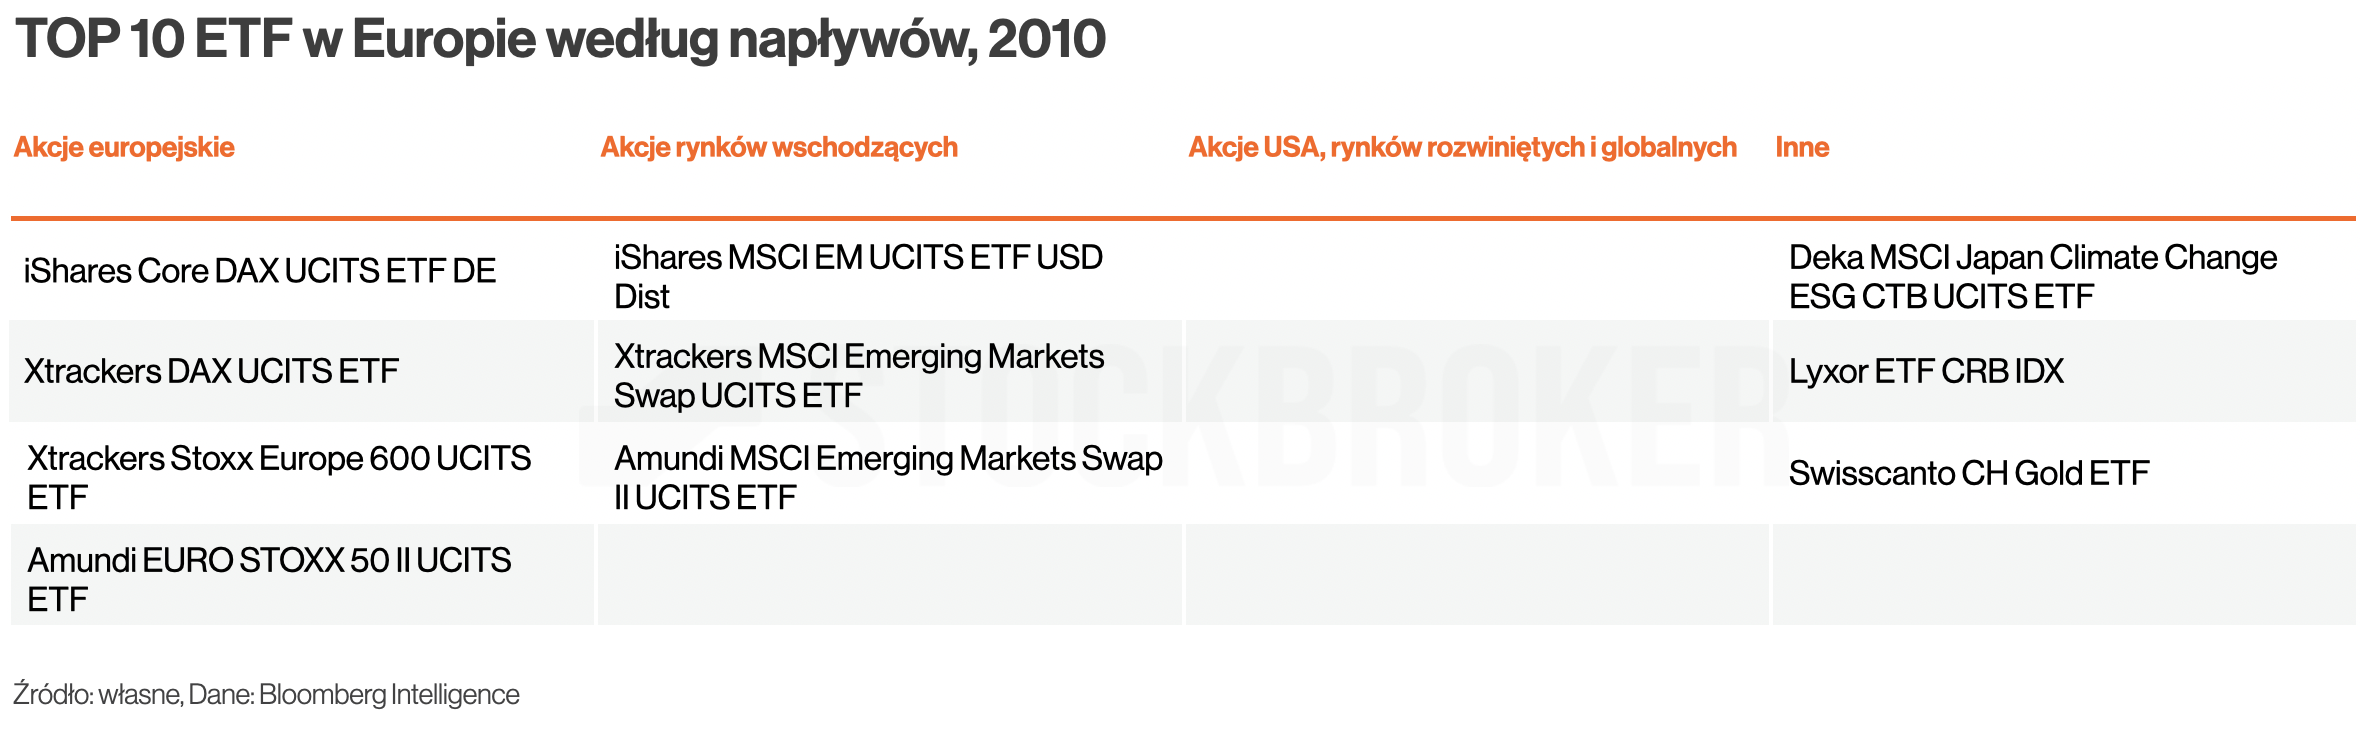
W latach 2000-2010, gdy akcje amerykańskie były w kryzysie, inwestorzy praktycznie w ogóle nie inwestowali w akcje USA, ale też pomijali akcje rynków rozwiniętych i globalnych. Dla przykładu, w 2010 roku wśród 10 najpopularniejszych ETF-ów według napływów nie było ani jednego funduszu na akcje USA, ale też ani jednego na rynki rozwinięte lub globalne. Pieniądze Europejczyków płynęły w tym czasie głównie do akcji rynków wschodzących i europejskich, które miały za sobą lepszy czas. To potwierdza, że w okresie relatywnej słabości USA trzymanie portfeli amerykocentrycznych jest ogromnym wyzwaniem. Po prostu trudno wytrzymać ze swoim portfelem, gdy przez kilka lat trzeba biernie patrzeć, jak inne regiony zachowują się lepiej.
Jeżeli uznacie, że podczas kilkuletniej słabości USA bylibyście w stanie wytrwać przy „klasycznym”, globalnym portfelu, to ETF na takie indeksy jak FTSE All-World czy MSCI ACWI nadal może być najlepszym rozwiązaniem. Do najpopularniejszych ETF-ów należą iShares MSCI ACWI UCITS ETF (IUSQ) i Vanguard FTSE All-World UCITS ETF (VWRA). Ale jest też wiele innych, równie dobrych funduszy, w tym tańszych. Po szczegóły odsyłam Was do mojego „Rankingu ETF-ów na akcje globalne”. Jeżeli natomiast obawiacie się, że nie byście nie wytrzymali, warto rozważyć inne opcje.
2. Równe wagi, czyli mniej mega-capów
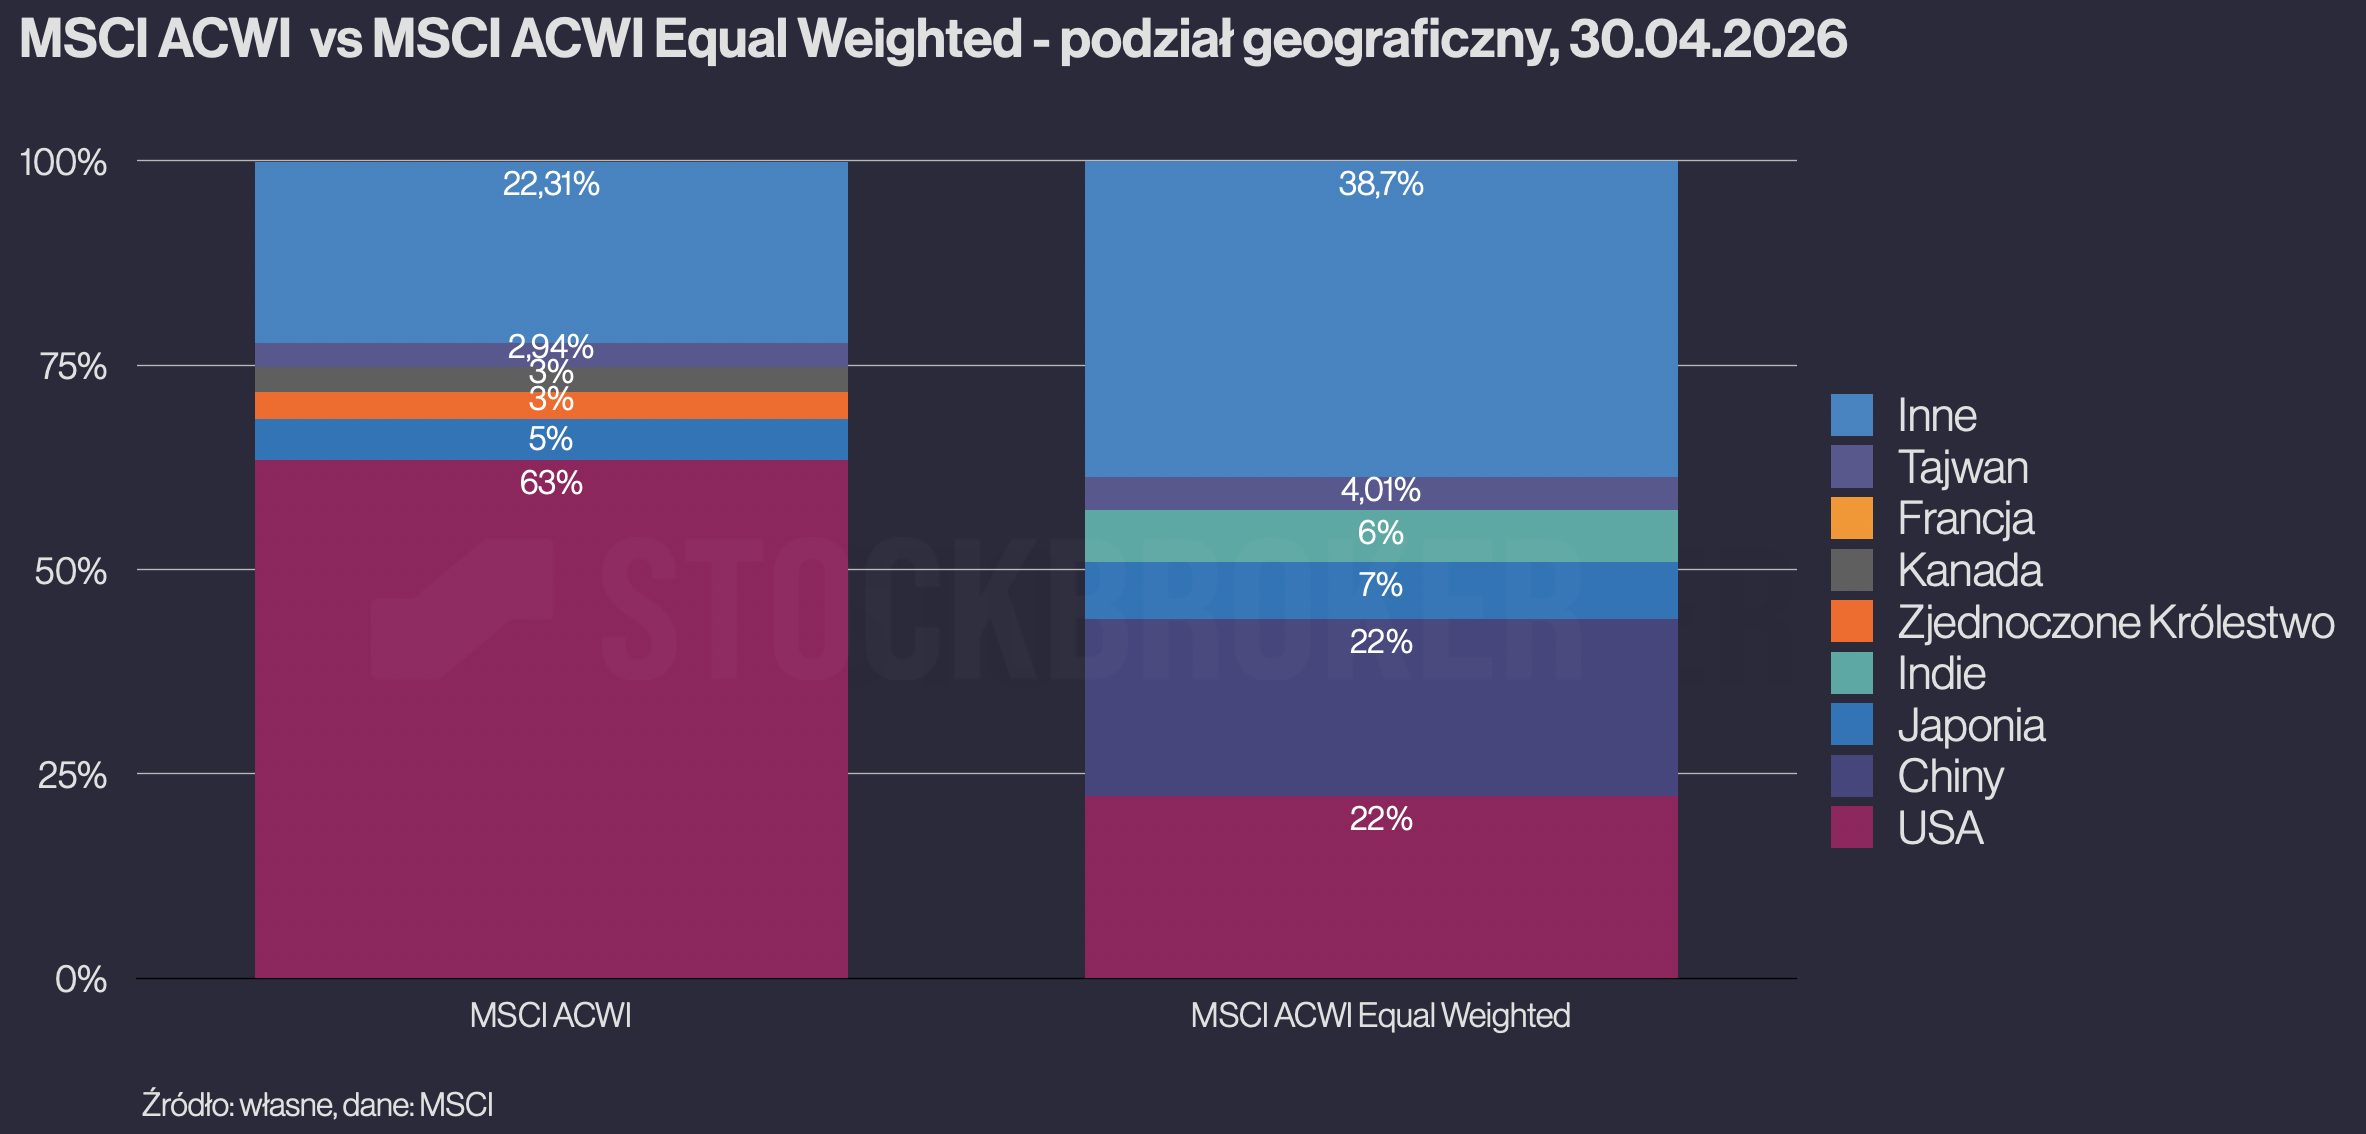
Drugim pomysłem są portfele o równych wagach, czyli equal weight. W klasycznym indeksie im większa jest wartość giełdowa spółki, tym większy jej udział w portfelu. Tymczasem w indeksie o równych wagach każda spółka otrzymuje taki sam udział. Dzięki temu kilka największych firm nie dominuje nad resztą rynku. Dla przykładu, w klasycznym indeksie MSCI ACWI udział USA wynosi około dwóch trzecich. W indeksie MSCI ACWI Equal Weighted wynosił on około 22% i podobny udział miały Chiny. Geograficznie taki portfel wydaje się więc znacznie bardziej zrównoważony.
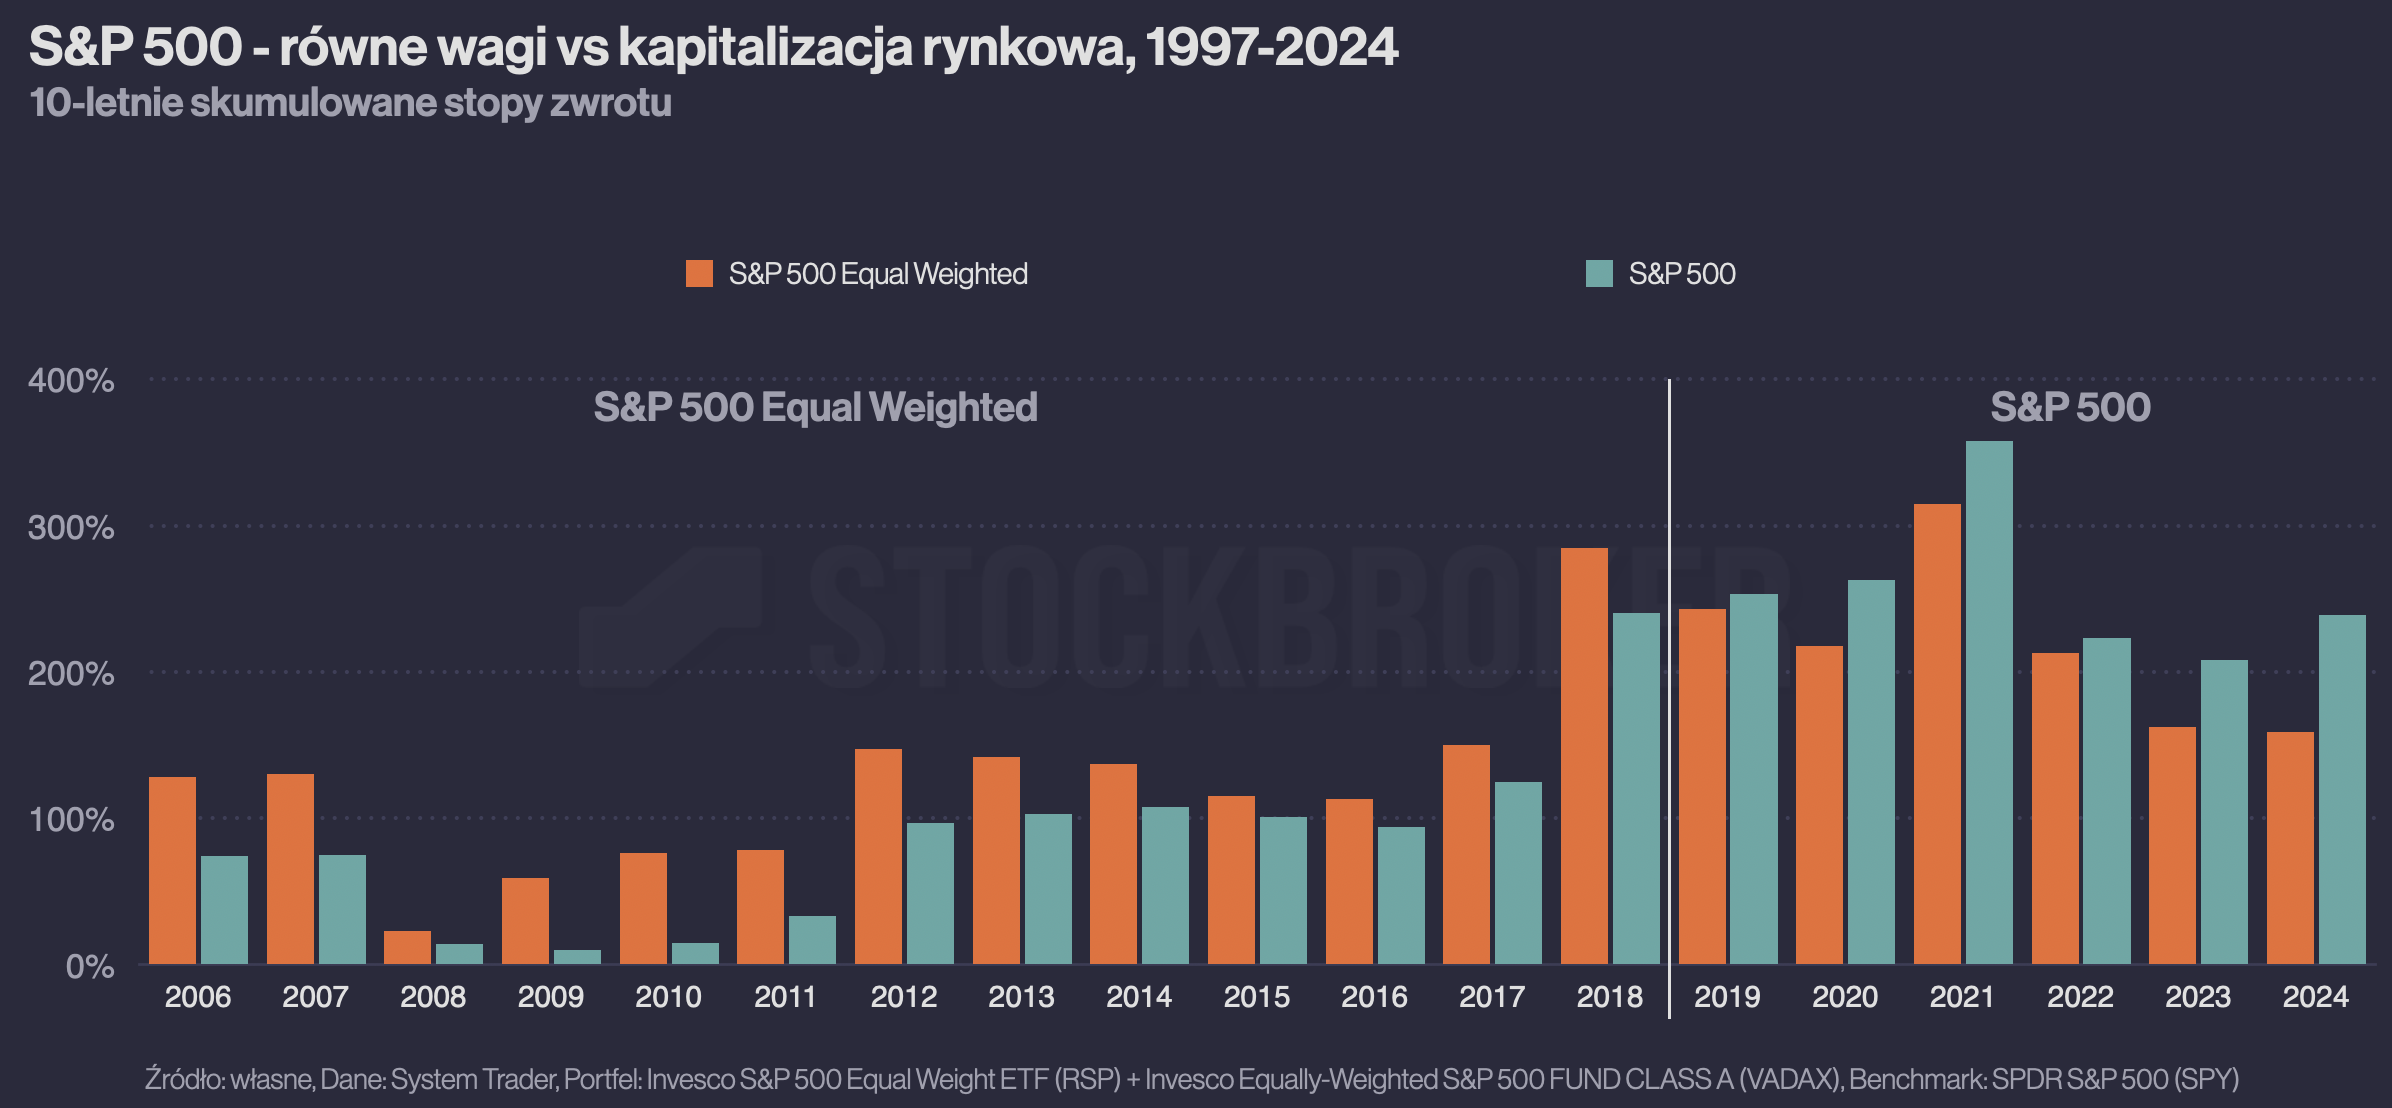
David Kostin z Goldman Sachs w raporcie „Market Concentration: How Big a Worry?” wskazywał, że w warunkach wysokiej koncentracji portfele o równych wagach mogą być alternatywą, którą warto rozważyć. Dobrze prezentują się również wyniki indeksu S&P 500 Equal Weight. Od końca lat 90. przez dużą część czasu wygrywał on z klasycznym S&P 500. Jeżeli podzielimy ten okres na dziesięcioletnie podokresy, w większości z nich lepsze wyniki osiągała właśnie wersja o równych wagach.
Ale do tej beczki miodu trzeba dodać łyżkę dziegciu. Portfele o równych wagach w praktyce zakładają, że ograniczamu udział największych spółek i przeznaczamy więcej kapitału na mniejsze. Tymczasem badanie Hendrika Bessembindera „One Hundred Years in the U.S. Stock Markets” pokazało, że koncentracja jest naturalną cechą rynku akcji. Gdyby sięgnąć mocniej wstecz, wyniki całego rynku zawsze ciągnęła w górę jedynie garstka spółek. W ostatnich 100 latach tylko jedna czwarta spółek pokonała rynek, a stopa zwrotu przeciętnej spółki była ujemna (-6,9%). Z tego nasuwałby się wniosek, że kapitalizacja rynkowa jest bardziej naturalnym kryterium, a dobre wyniki portfeli o równych wagach w ostatnich 30 latach są raczej odstępstwem od reguły.
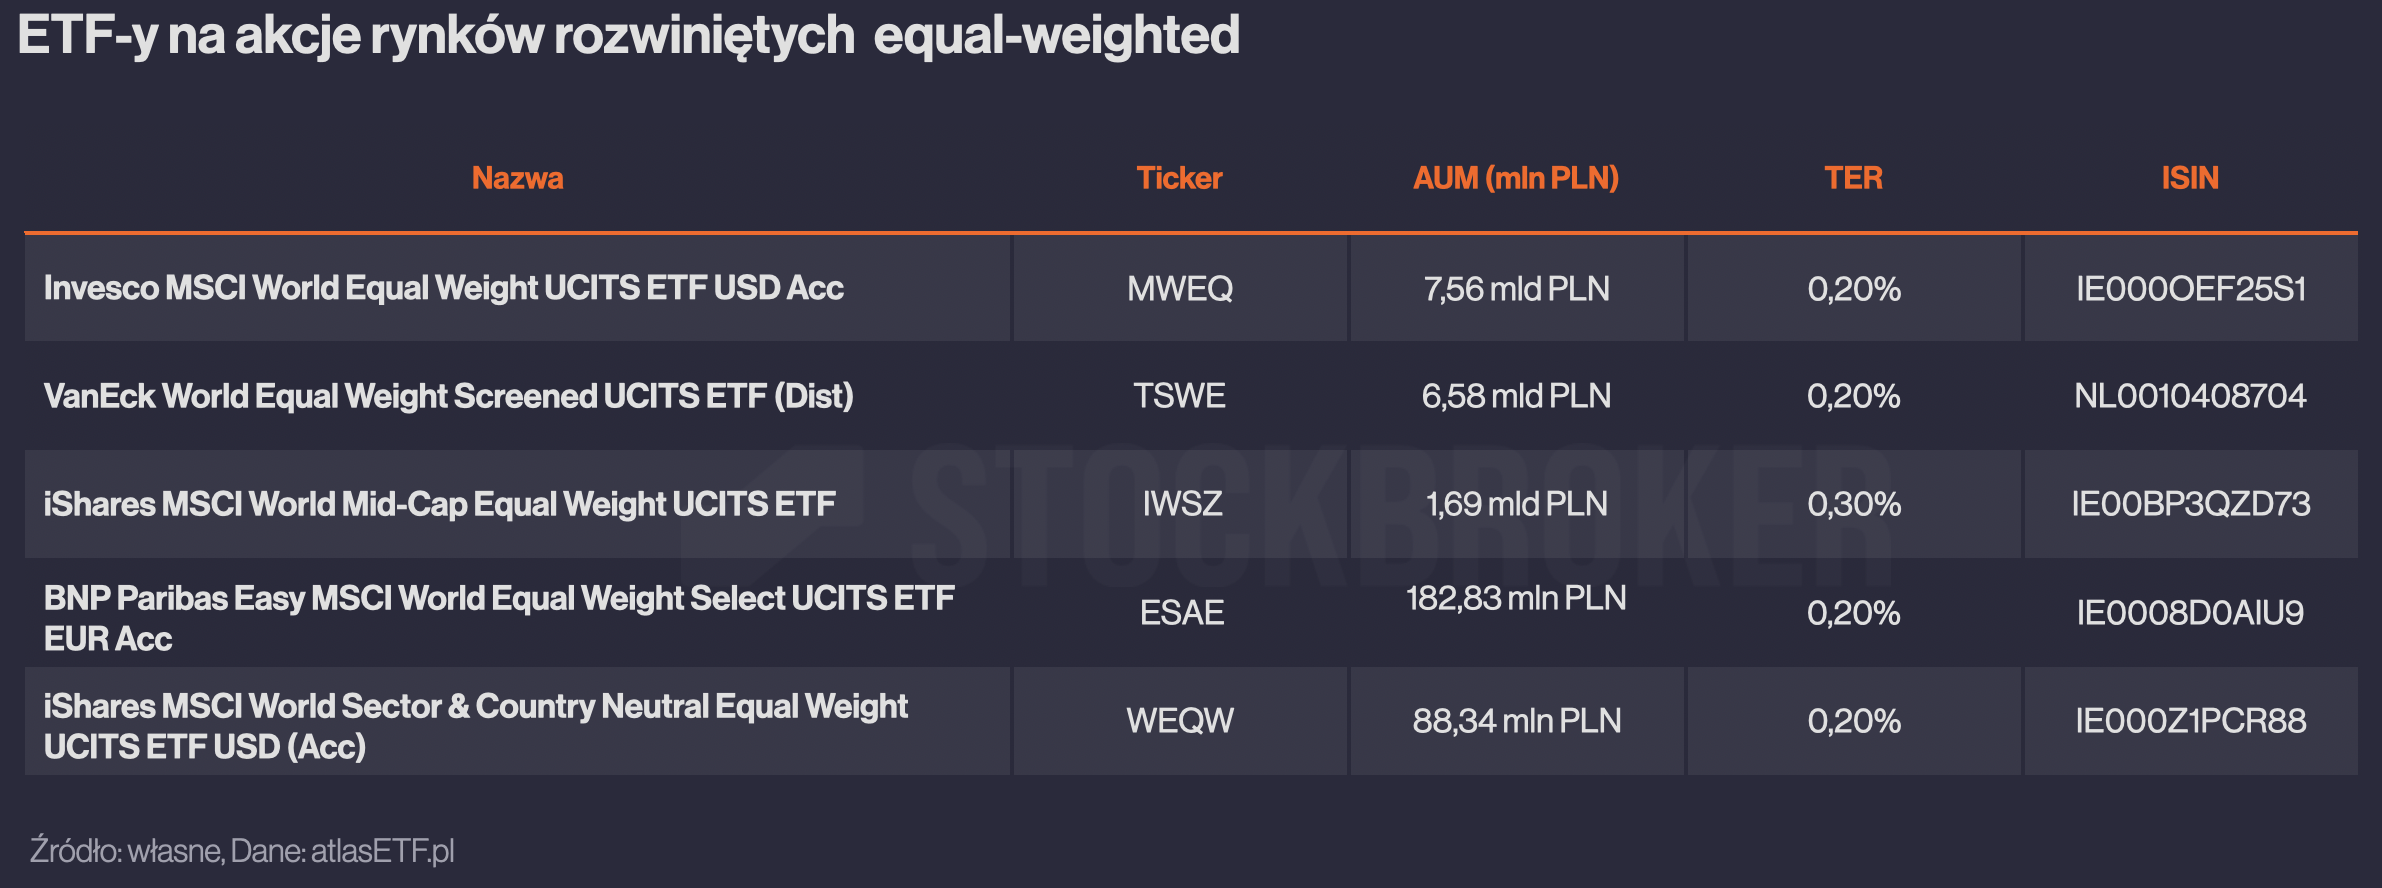
Gdybyście uznali, że portfele o równych wagach są rozwiązaniem dla Was, wybór ETF-ów wykorzystujących tę strategię jest coraz szerszy. Jak dotąd największy sukces, mierzony zebranymi aktywami, osiągnął Invesco MSCI World Equal Weight UCITS ETF USD Acc (MWEQ). Trzeba jednak zwrócić uwagę na ważny szczegół: ten fundusz obejmuje wyłącznie rynki rozwinięte, bez wschodzących. Jak dotąd nie doczekaliśmy się taki ETF-u na cały świat. Więc pytanie, jak szeroką dywersyfikację geograficzną chcecie mieć.
3. Udział w światowym PKB
Trzecia strategia polega na zastosowaniu kryterium udziału poszczególnych rynków w światowym PKB. Od razu podkreślę: nie oznacza to, że każda spółka jest dobierana do portfela według jej udziału w światowym PKB. Selekcja przebiega dwuetapowo. Najpierw określa się docelową wagę każdego kraju na podstawie jego udziału w globalnej gospodarce. Następnie, w ramach części przypisanej do konkretnego kraju, spółki są ważone w klasyczny sposób — według kapitalizacji rynkowej. Mamy więc koszyk kraju, którego wielkość zależy od PKB, a wewnątrz tego koszyka spółki nadal otrzymują wagi zgodnie z ich kapitalizacją. Trzeba jasno powiedzieć, że to trochę nienaturalna struktura, ale ma ona swoje zalety, o czym za chwilę.
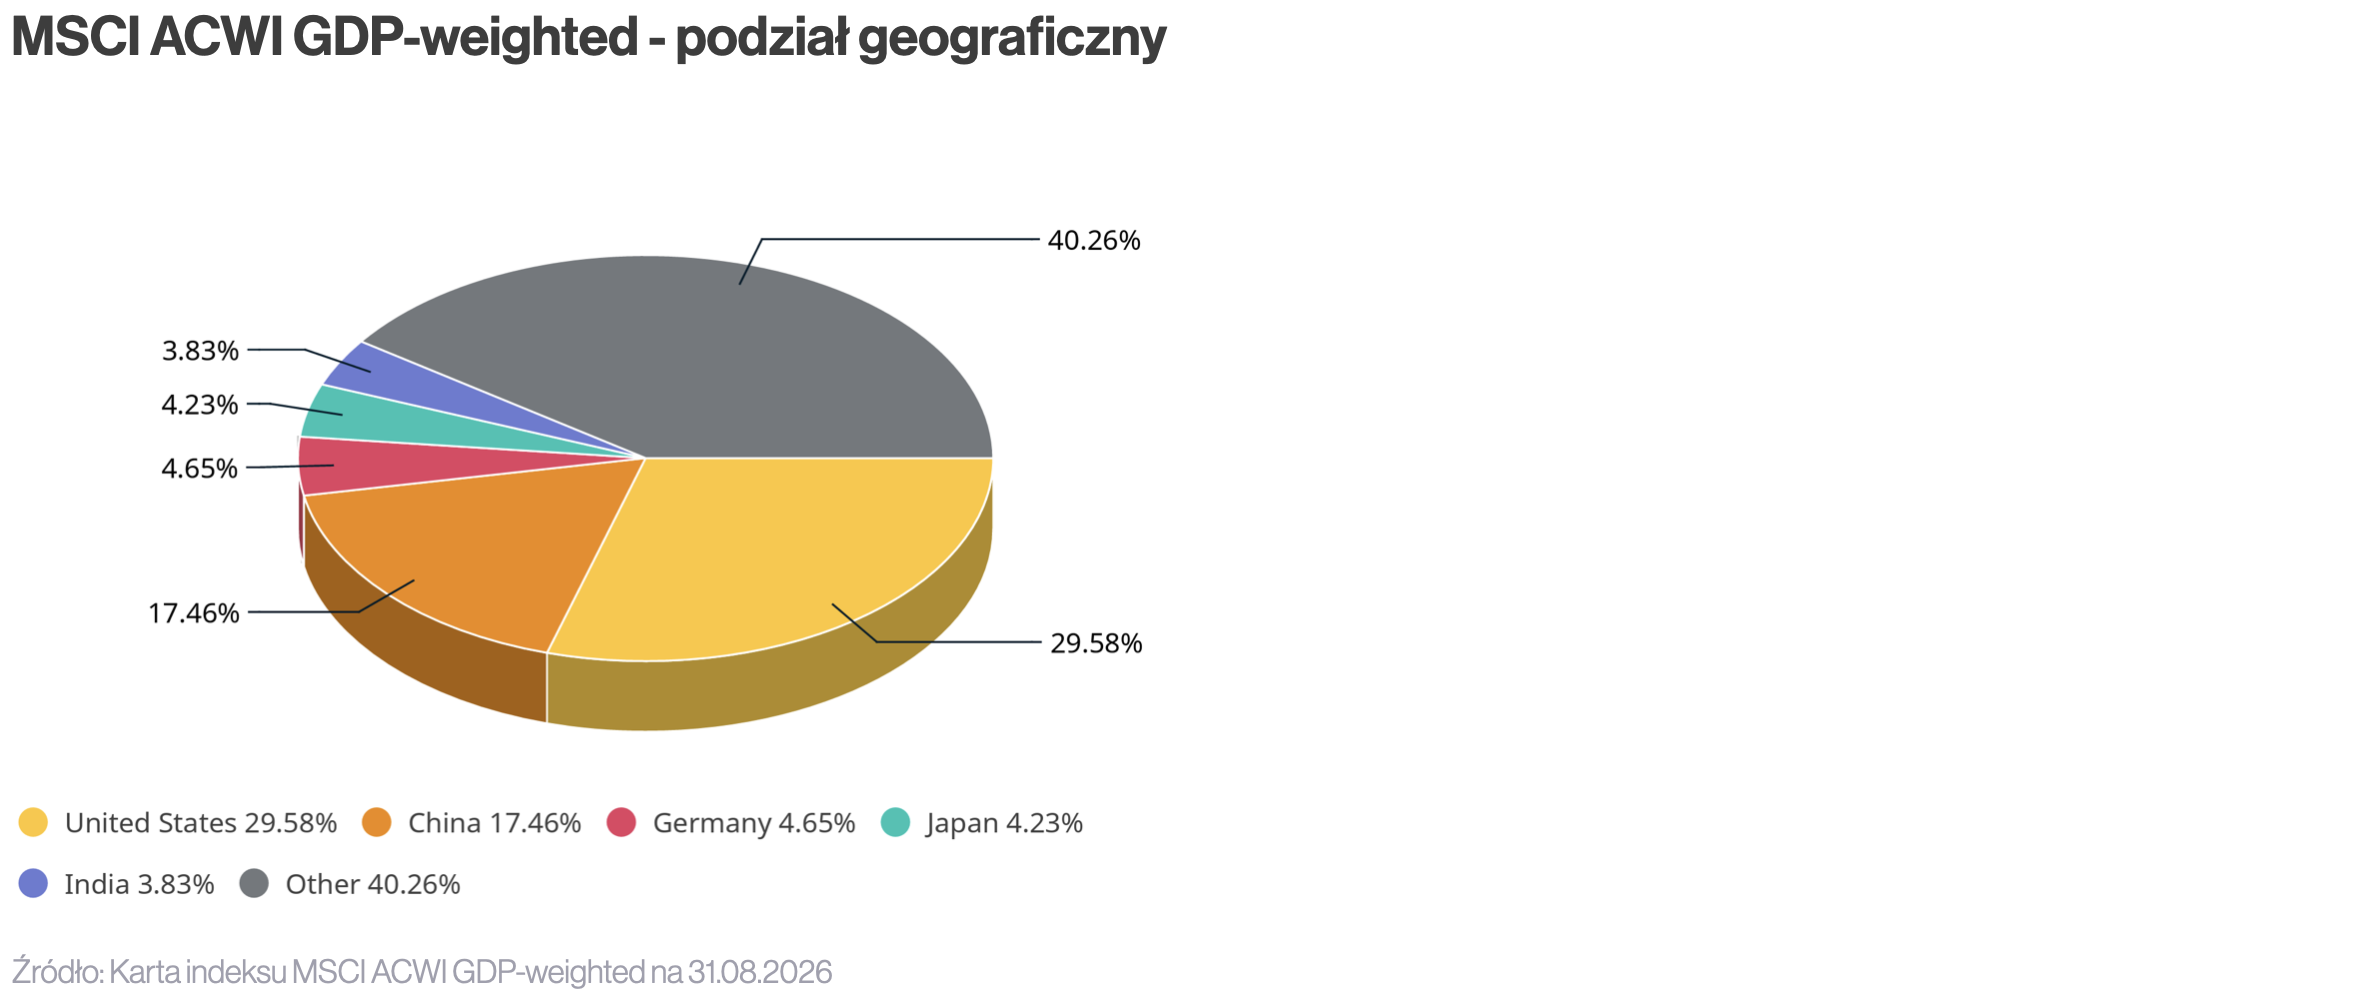
Jak może wyglądać taki portfel? Przykładem jest indeks MSCI ACWI GDP-weighted. Udział USA wynosił około 29,5%, a Chin — około 17%. Proporcje są więc znacznie bardziej zrównoważone niż w klasycznym indeksie ważonym kapitalizacją.
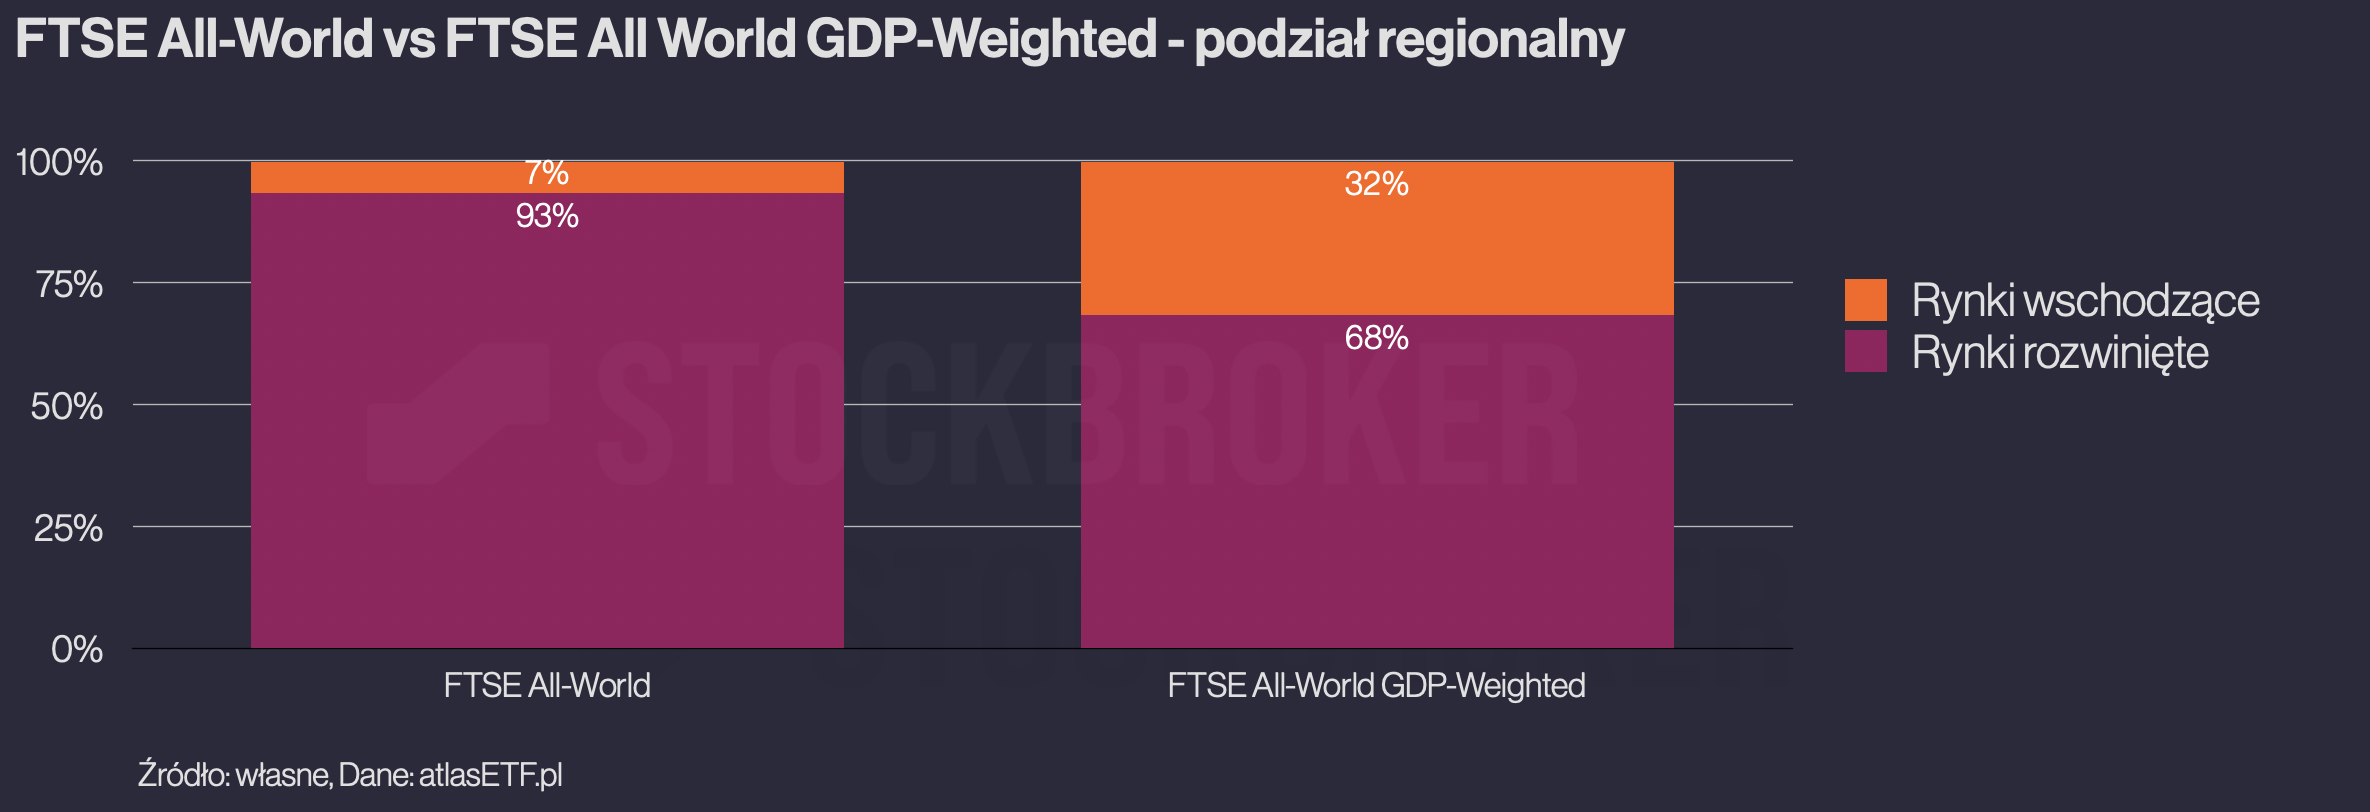
Jeszcze ciekawiej wygląda podział na rynki rozwinięte i wschodzące. W klasycznych indeksach, takich jak FTSE All-World, udział rynków rozwiniętych to około 93%, a wschodzących – 7%. Tymczasem w FTSE All-World GDP-Weighted rynki rozwinięte odpowiadają za 68%, a wschodzące aż 32%. To bardzo ciekawa struktura. Jeżeli jest ona opakowana w jeden ETF, odchodzi nam samodzielne pilnowanie proporcji, co jest wygodne i efektywne podatkowo.
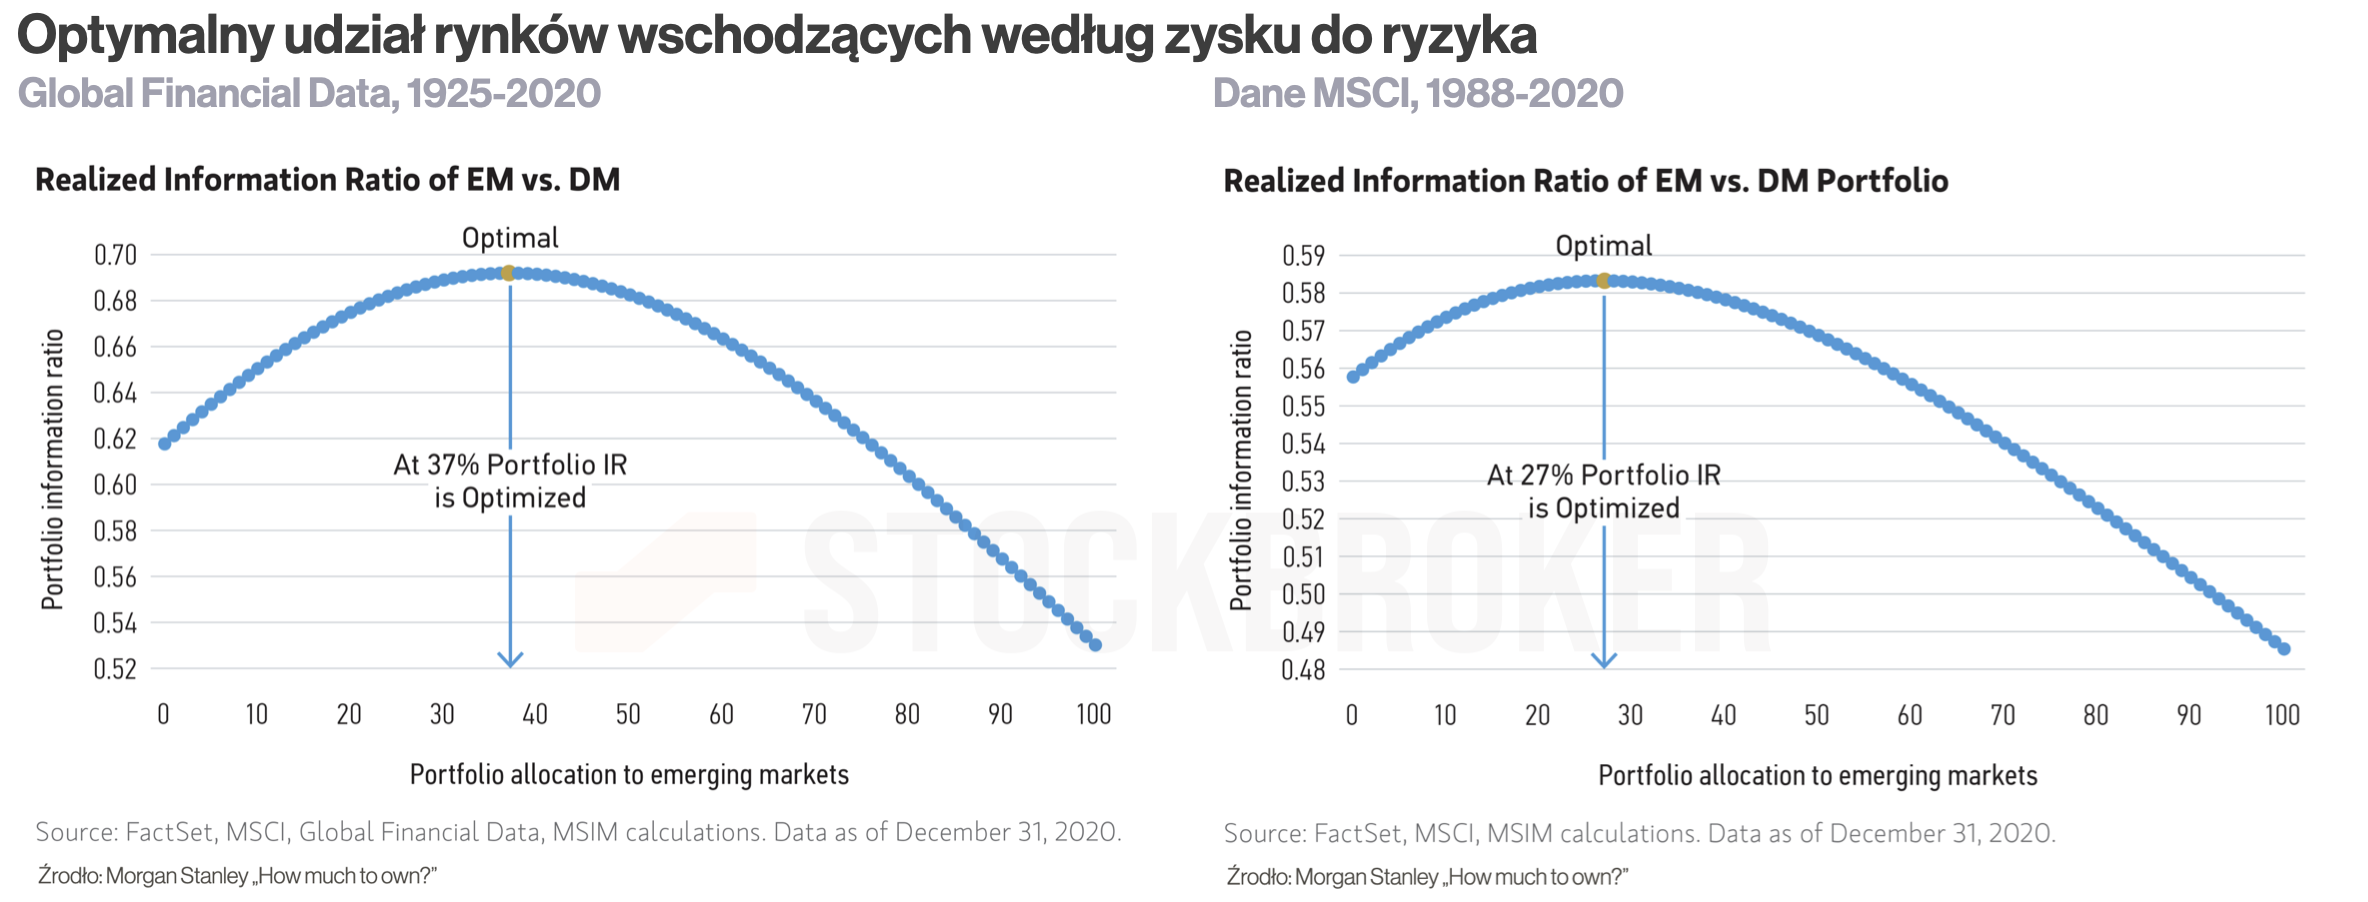
Morgan Stanley w analizie „How Much to Own?” udzielił odpowiedzi na pytanie, ile rynków wschodzących warto mieć w portfelu. Backtest za lata 1925–2020, oparty na danych GFD, wskazał, że optymalny udział -z punktu widzenia relacji zysku do ryzyka- wynosił około 37%. Inne badanie, bazujące na danych MSCI, za lata 1988–2020, wskazało około 27%. Portfel ważony PKB znajduje się mniej więcej pośrodku tych wartości. Oczywiście są to wyniki historyczne. Nie wiadomo, czy udział 27% lub 37% będzie optymalny w przyszłości. Chociaż historia może się nie powtarza, ale podobno się rymuje.
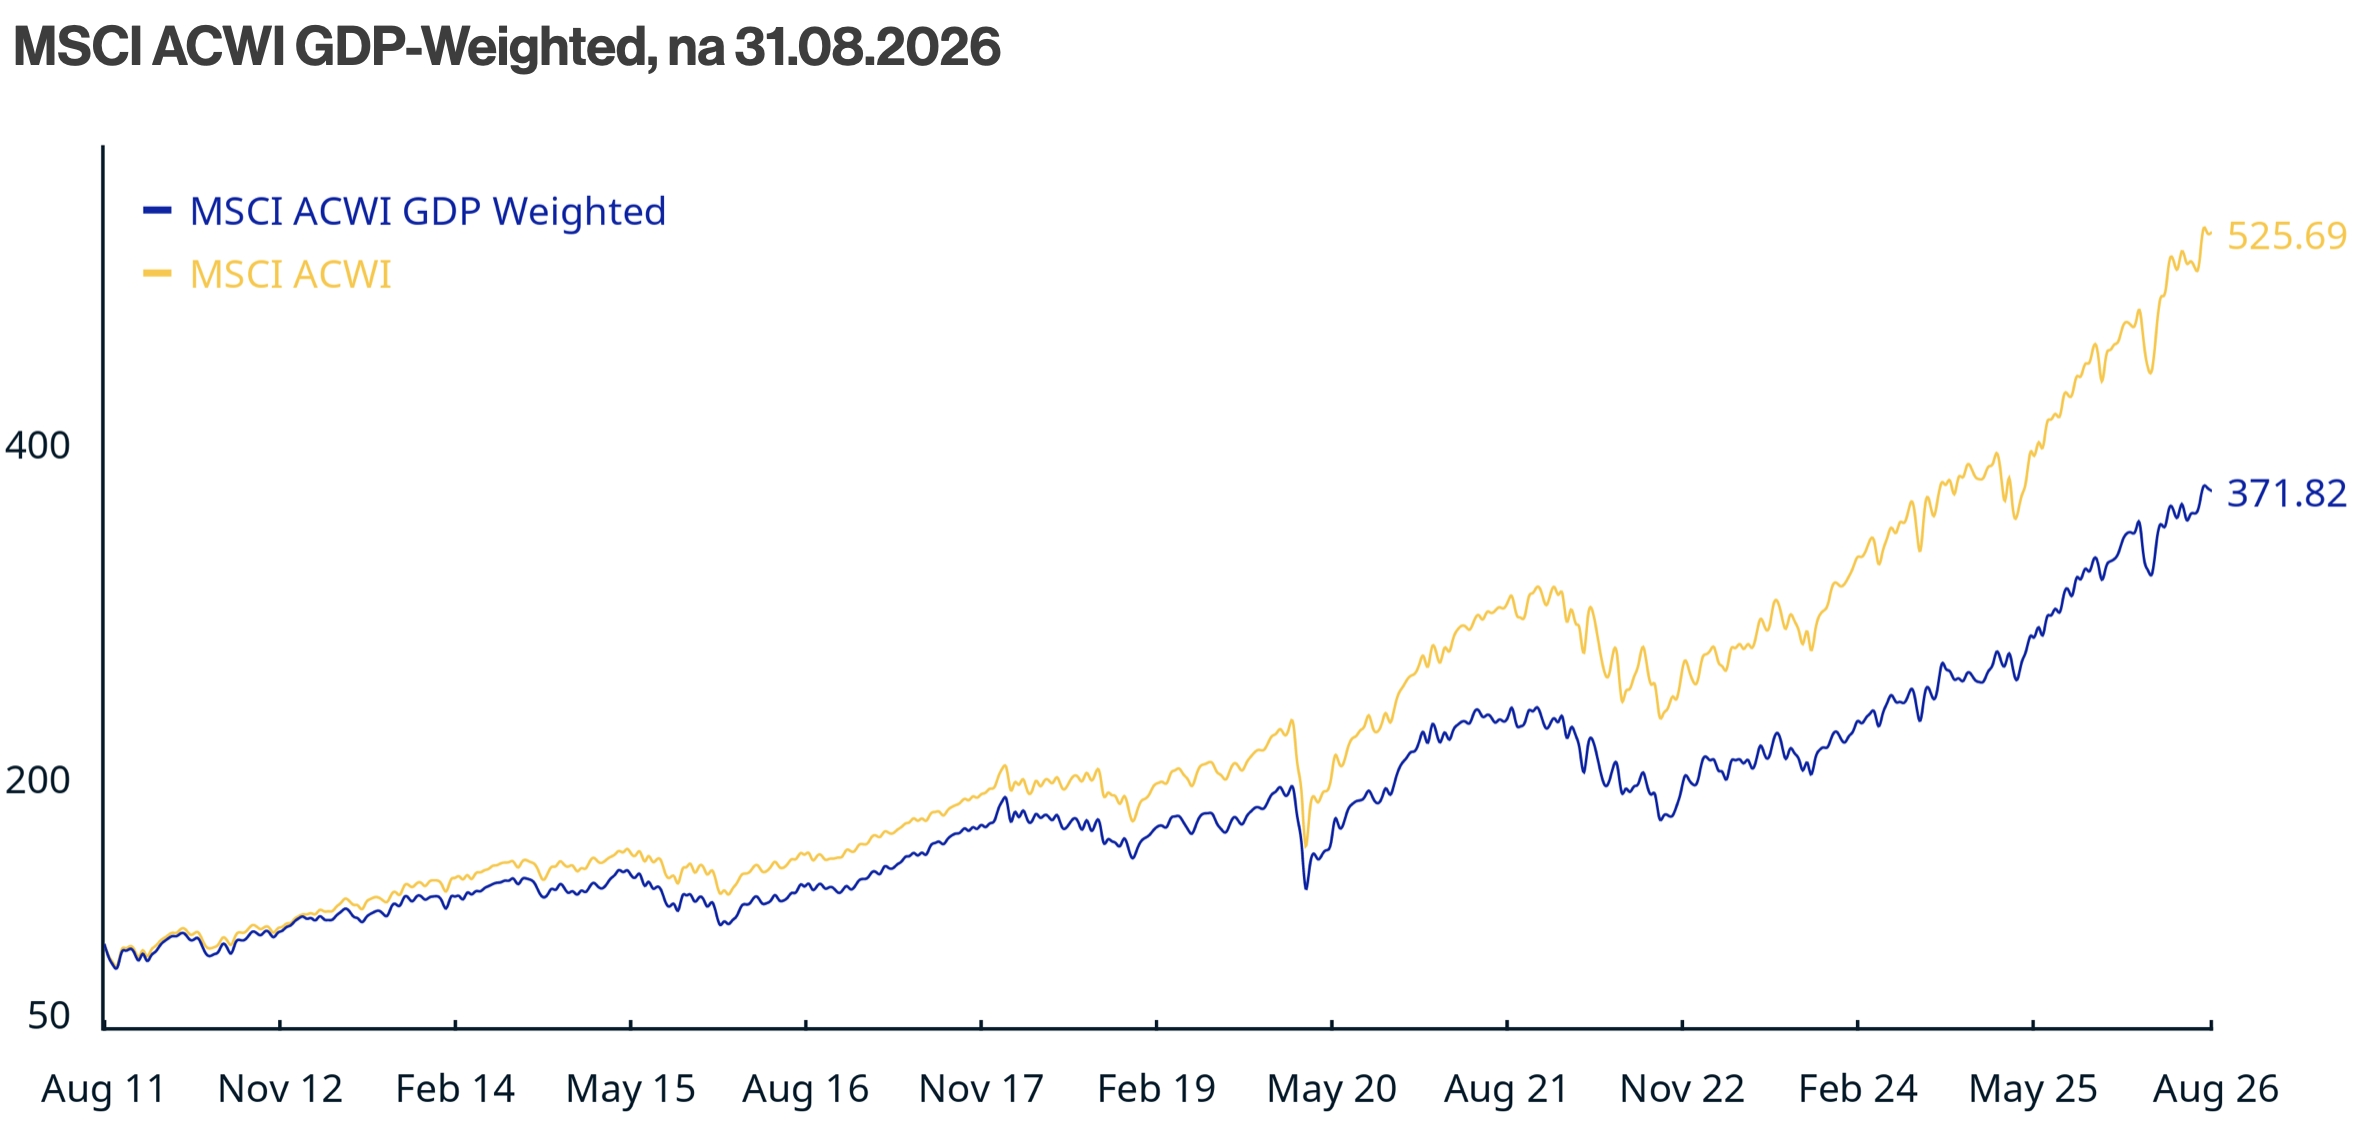
Jak portfel ważony udziałem w PKB zachowywał się w przeszłości? Dostęp do danych historycznych jest tu niestety bardzo ograniczony. Backtest historyczny jest o tyle trudny, że udział rynków wschodzących zmieniał się. Dla przykładu, od 1990 roku wzrósł z 15% do około 40% obecnie. Brakuje narzędzi, które pozwoliłyby odzwierciedlić takie zmienne proporcje.
Dotarłem jedynie do danych MSCI za ostatnie 15 lat. W okresie od 2011 roku indeks MSCI ACWI GDP Weighted wypadł gorzej niż klasyczny MSCI ACWI. Nie powinno to jednak nikogo dziwić. W tym okresie „grzały” Stany Zjednoczone, których udział w klasycznym MSCI ACWI jest bardzo wysoki, a w indeksie ważonym PKB mają znacznie mniejszą wagę. Jeśli zakładamy, że dominacja USA się utrzyma, klasyczny indeks nadal będzie korzystniejszy. Jeśli natomiast obawiamy się słabszego okresu na amerykańskim rynku i oczekujemy lepszego zachowania Europy lub rynków wschodzących, portfel ważony PKB powinien wypaść lepiej.
Wybór ETF-ów na takie indeksy jest póki co bardzo ograniczony. Na europejskich parkietach dostępny jest Amundi FTSE All-World GDP Weighted UCITS ETF (WGDP). Obejmuje zarówno rynki rozwinięte, jak i wschodzące, więc zapewnia szeroką dywersyfikację geograficzną.
4. Momentum, czyli kupujemy to, co jest „w gazie”
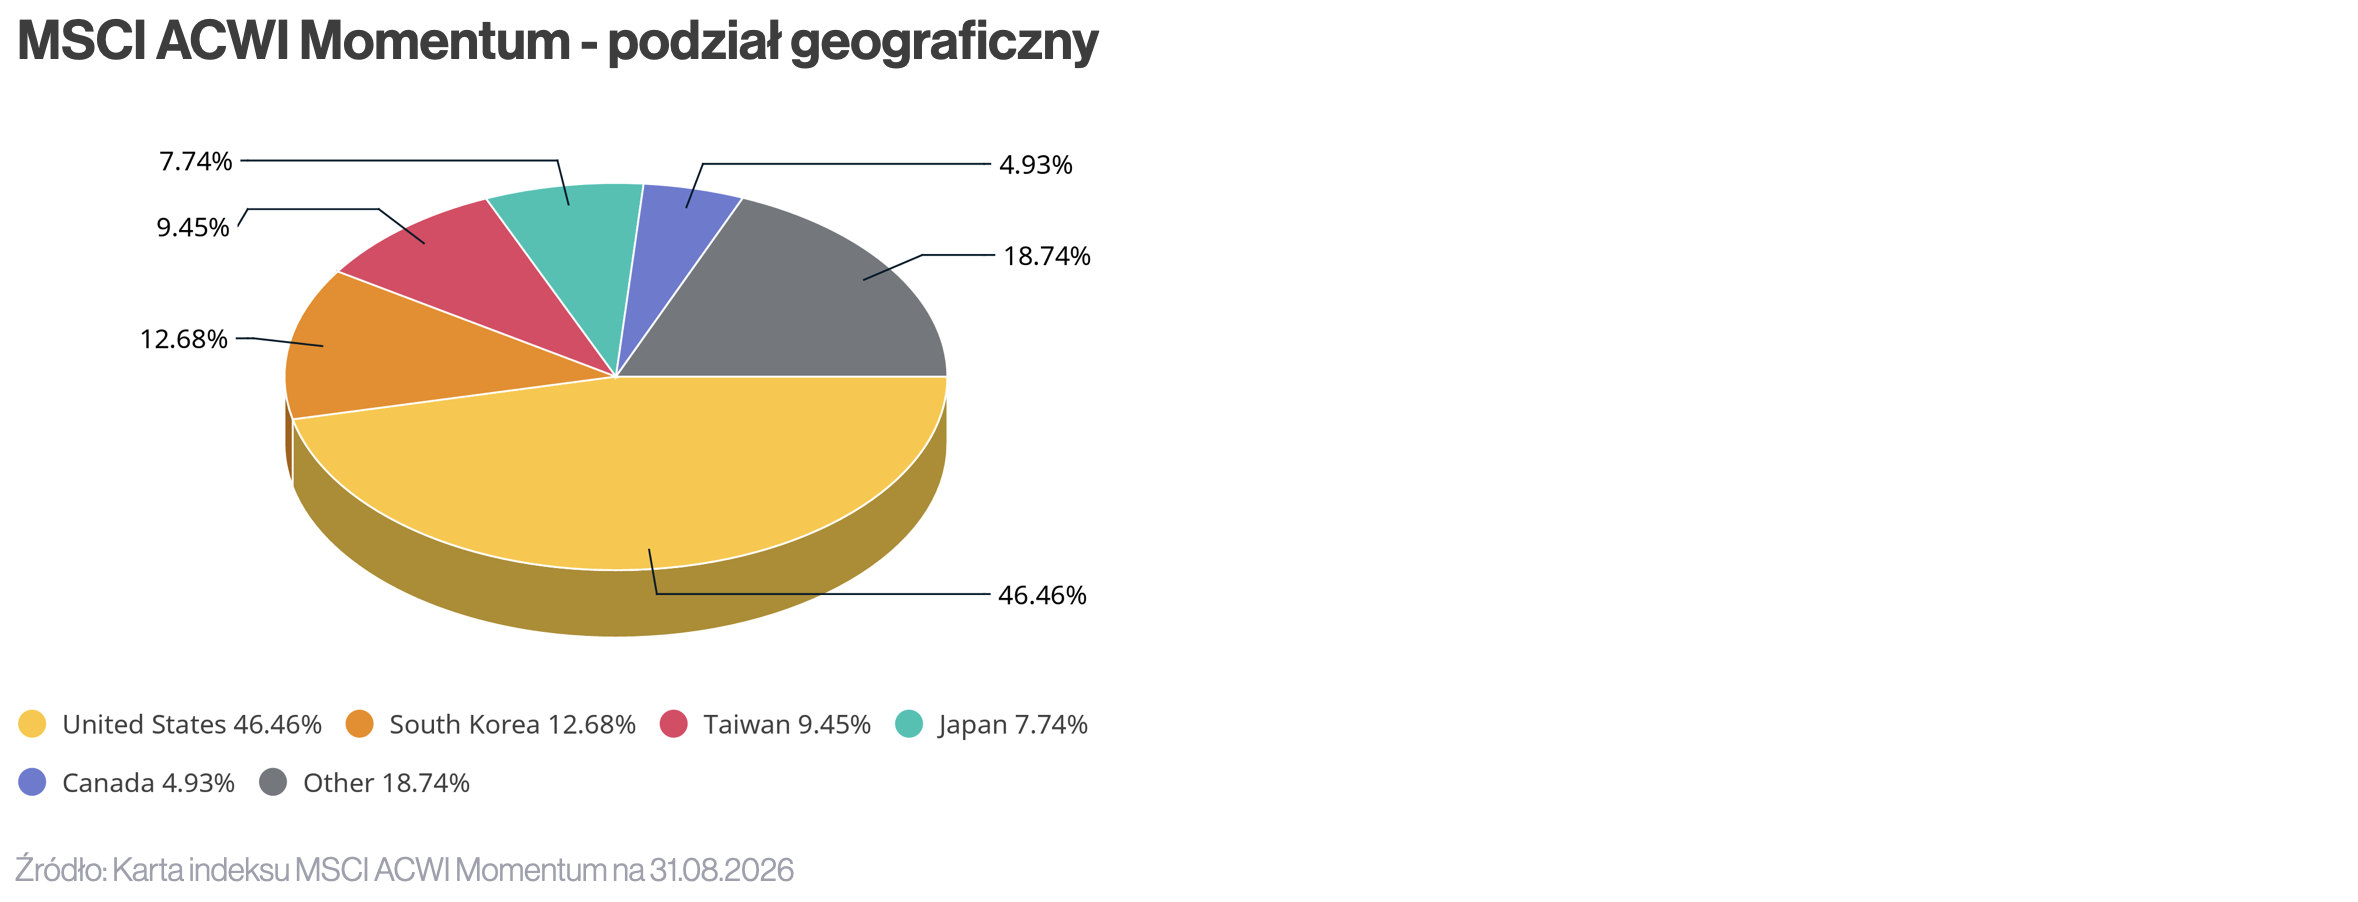
Czwarte podejście to czynnik momentum. I od razu powiem wprost, że ta koncepcja bardzo mi się podoba. Strategia momentum zwiększa udział spółek, które w ostatnim okresie zachowywały się relatywnie mocno. Nie chodzi tutaj o klasyczny indeks ważony kapitalizacją ani o stałe przeważenie konkretnego kraju. Portfel zmienia się razem z trendami występującymi na rynku. Weźmy indeks MSCI ACWI Momentum. Aktualnie najwięcej zajmują USA (46%), Korea Południowa (12%) i Tajwan (9%). To znacznie bardziej zrównoważona struktura niż w klasycznym MSCI ACWI. Nie wynika ona jednak z odgórnego ograniczenia udziału USA. Po proste aktualnie mocnych jest wiele spółek z innych krajów i sektorów. Dla przykładu, są tu SK Hynix i Samsung z Korei czy Johnson&Johnson i Exonmobil, uznawane za spółki value.
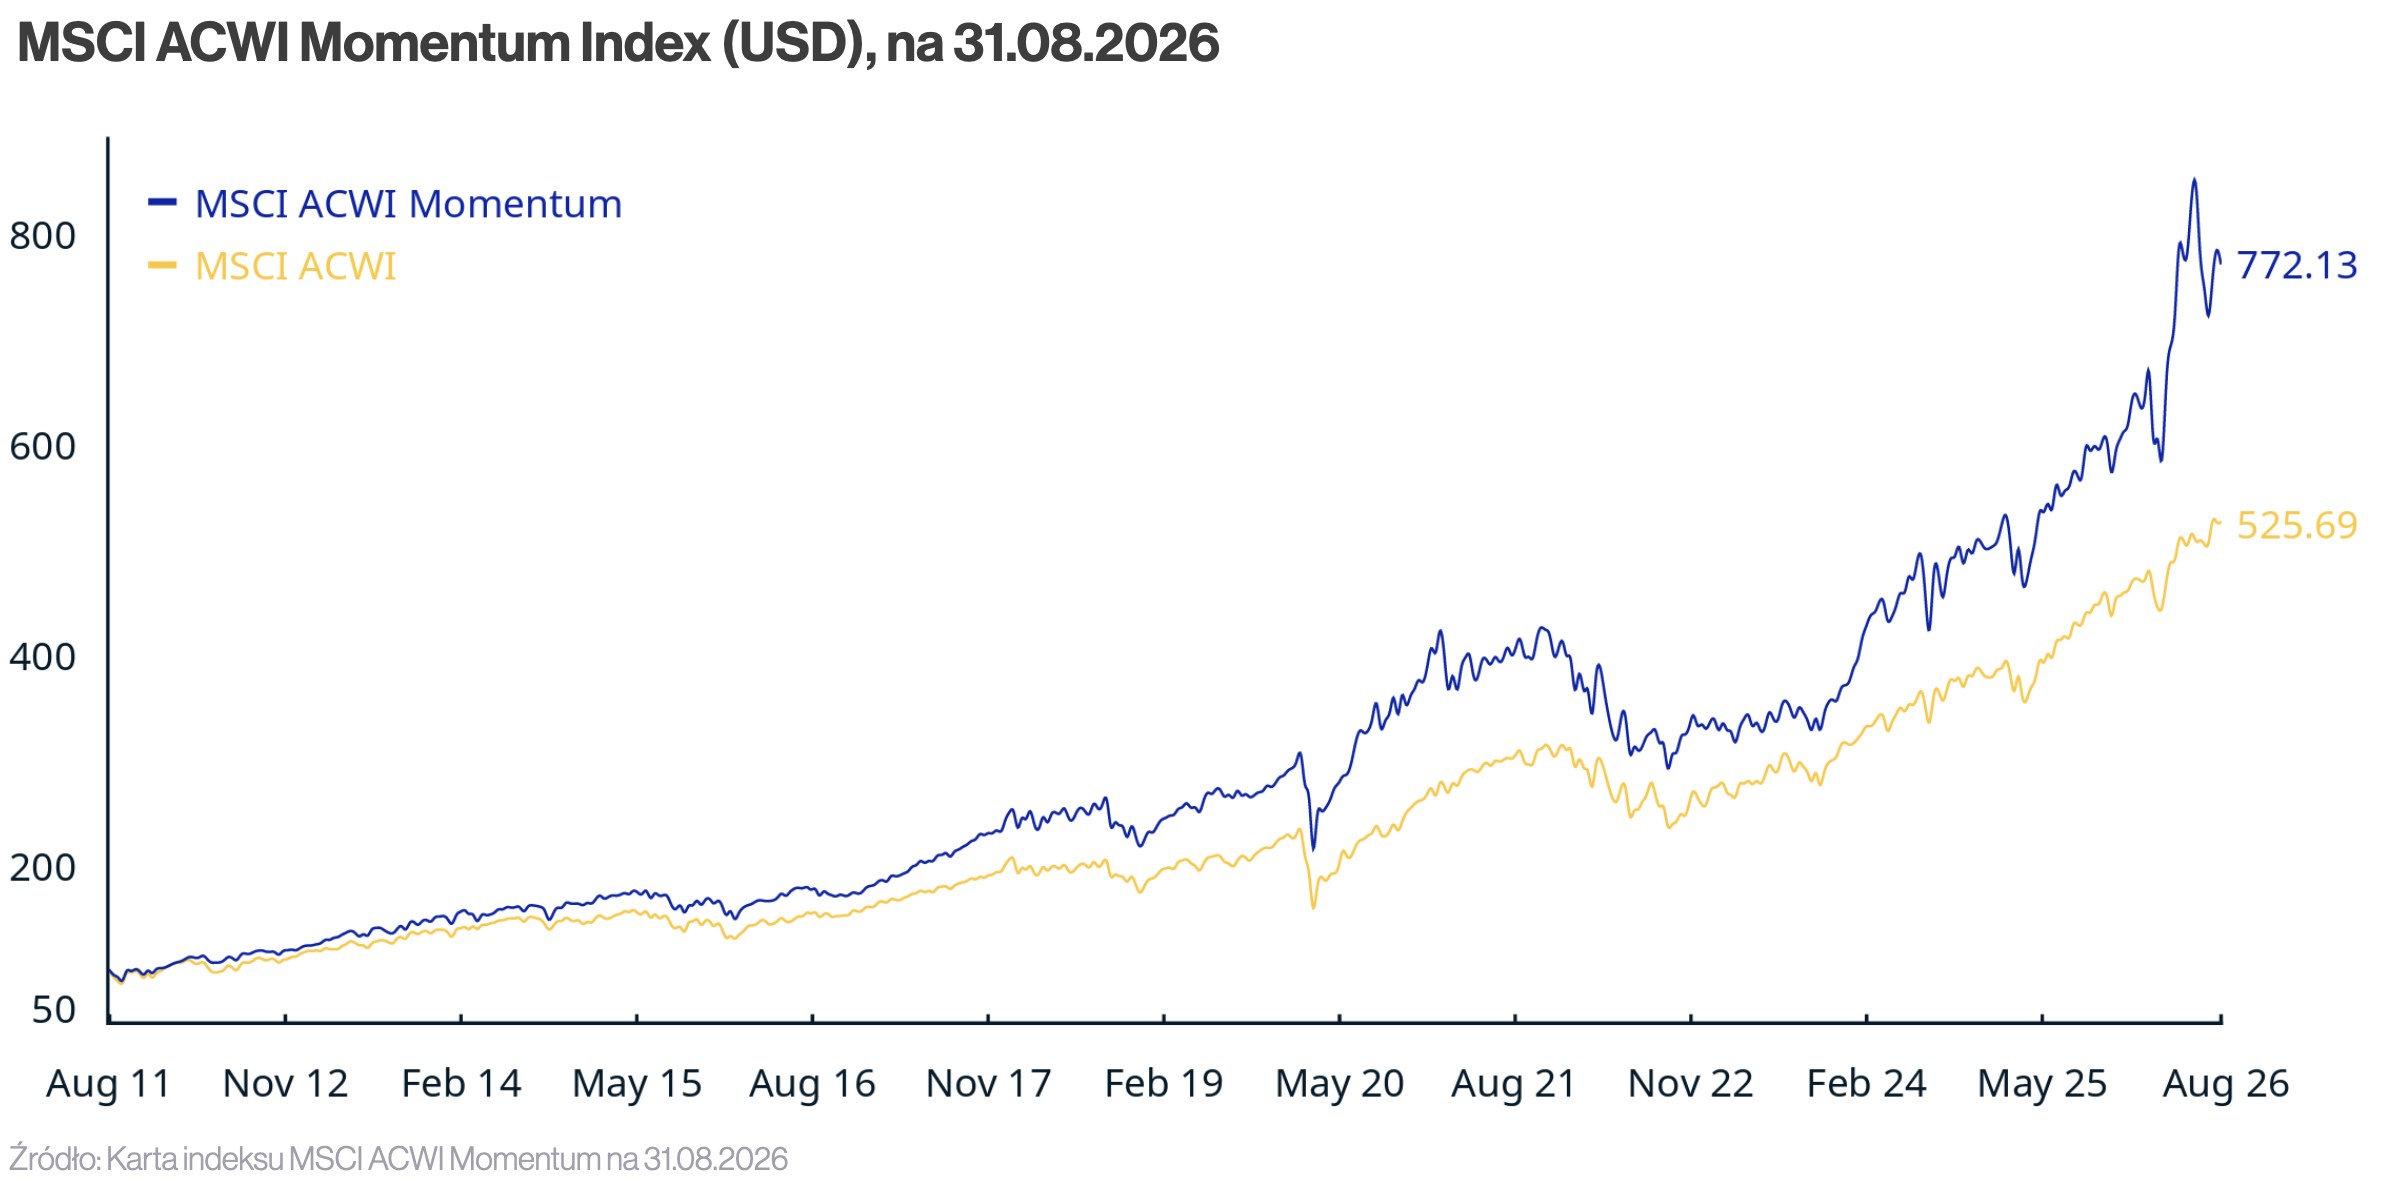
Jak prezentują się wyniki historyczne? Od 2011 roku klasyczny indeks MSCI ACWI wzrósł 5-krotnie, a MSCI ACWI Momentum – aż 7-krotnie, czyli prawie połowę mocniej. Różnica jest bardzo duża.
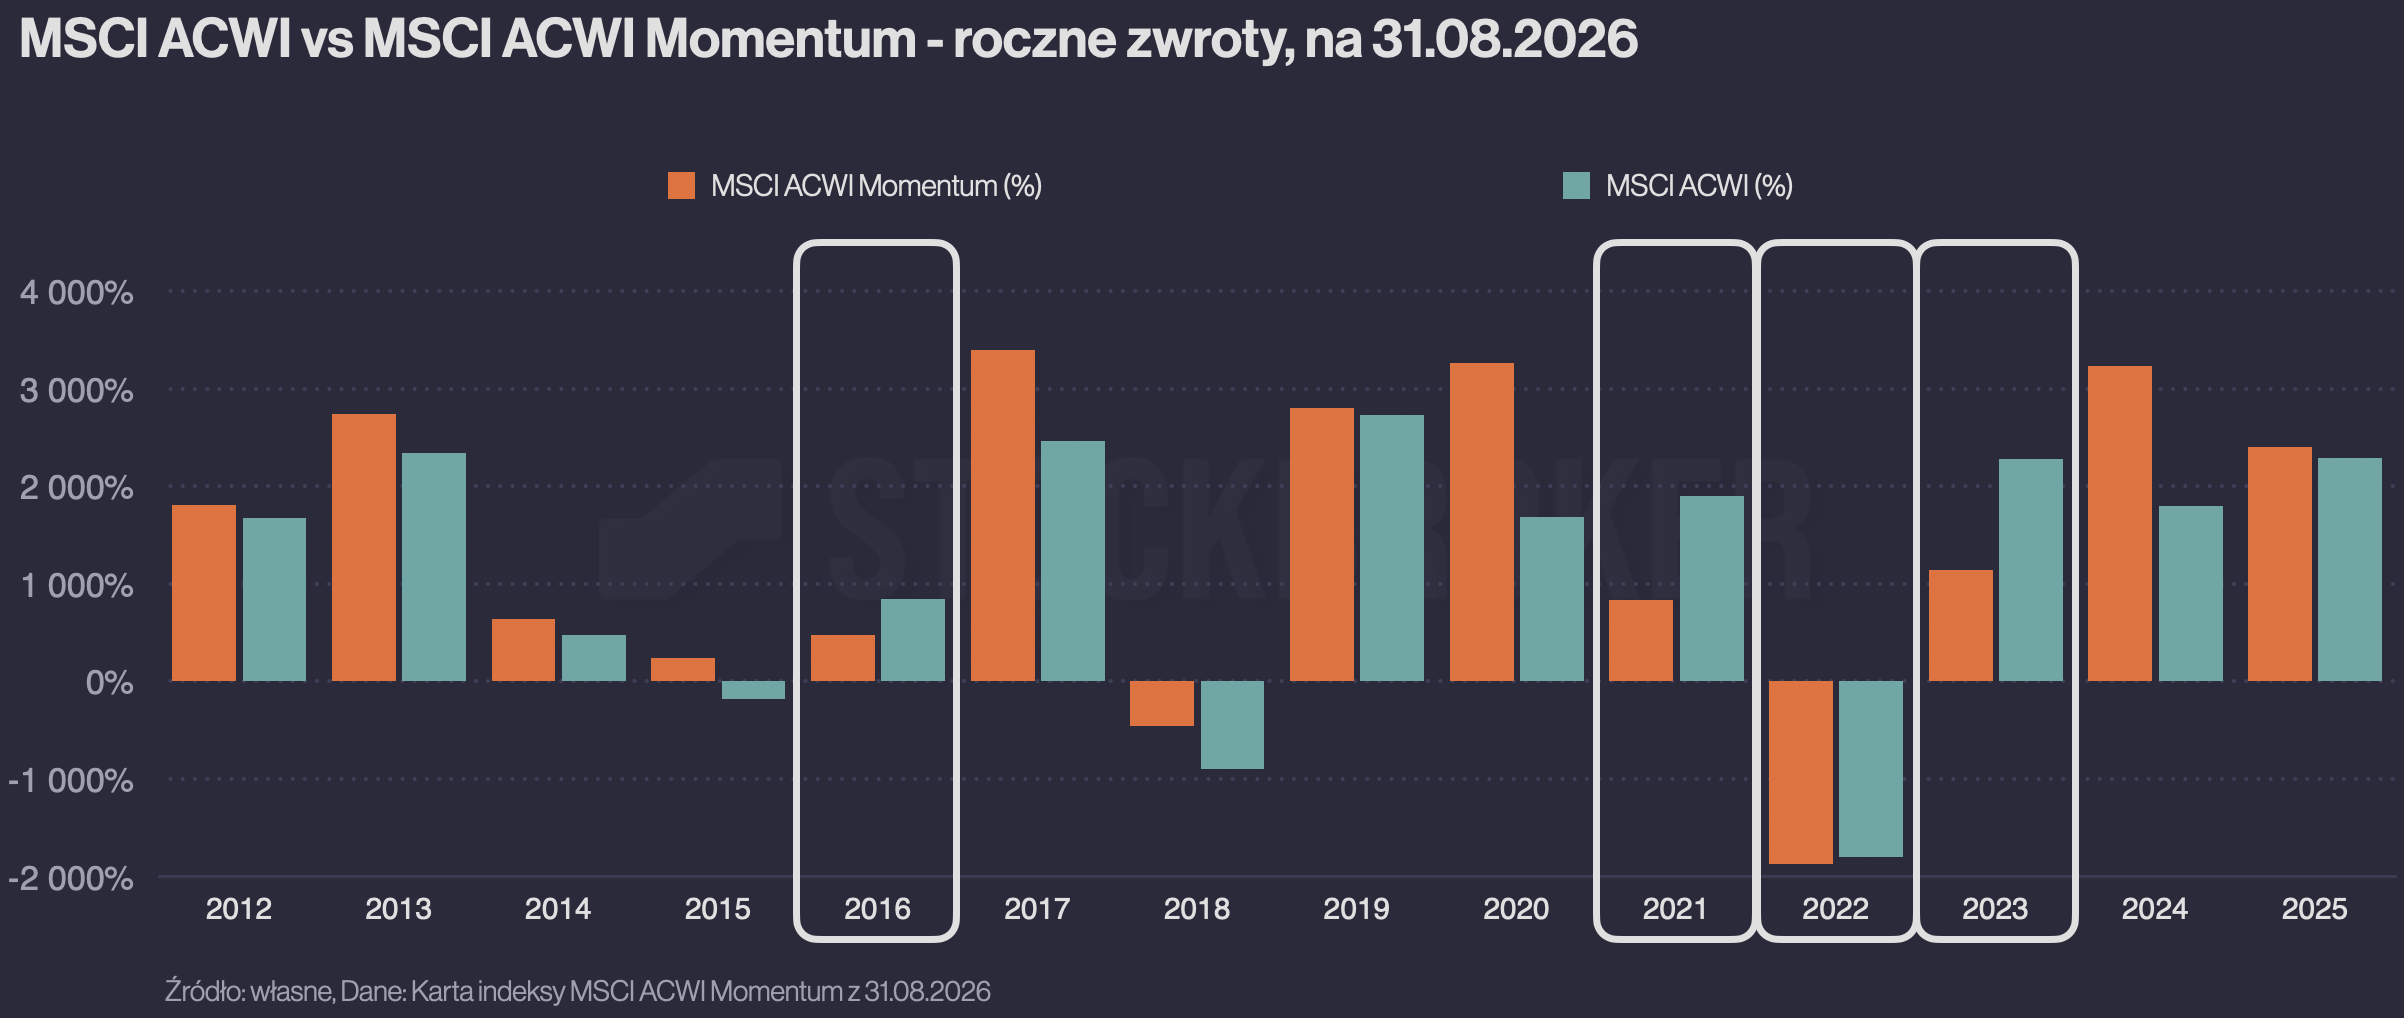
Trzeba jednak zachować ostrożność. Kilkanaście lat to nadal stosunkowo krótki czas. Zdarzały się lata, w których to klasyczny MSCI ACWI radził sobie lepiej (jak 2016, 2021, 2022 i 2023). Momentum może mieć problemy przede wszystkim podczas gwałtownych zmian trendu. Wtedy strategia nadal trzyma dotychczasowych liderów, podczas gdy rynek zaczyna już premiować zupełnie inne spółki. Dlatego podkreślam, to nie jest samograj. Jeżeli trafimy na niekorzystny okres, możemy przez dłuższy czas przegrywać z klasycznym indeksem.
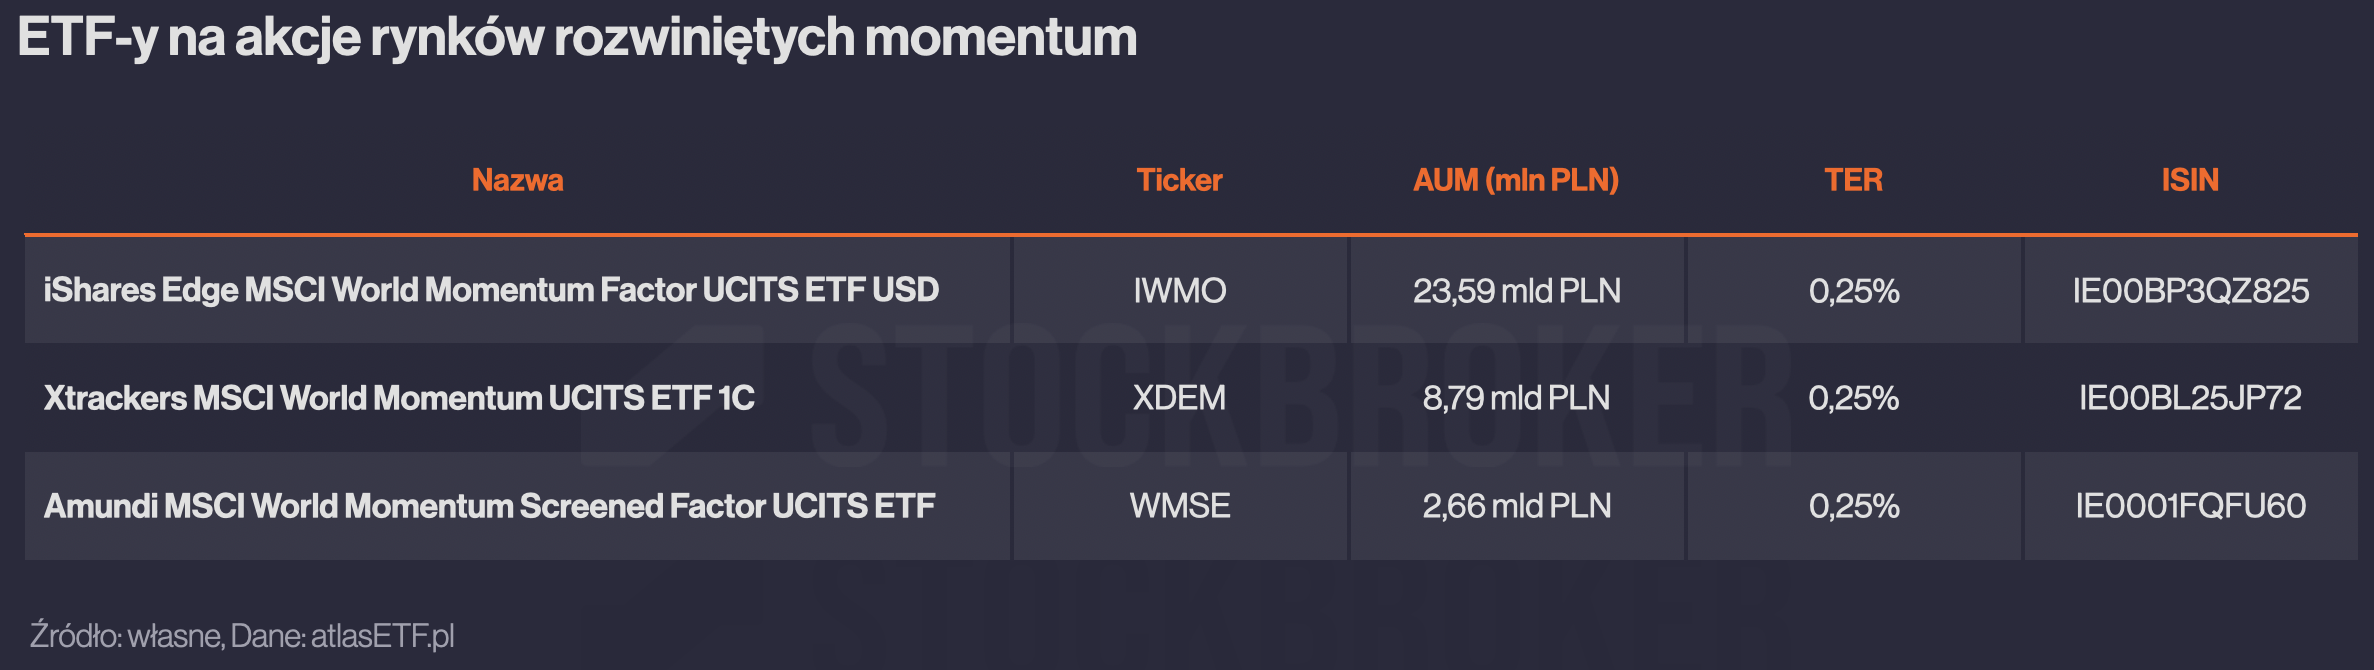
Jeżeli kusi Was, aby sięgnąć po taki ETF, na rynku europejskim od dłuższego czasu jest dostępnych kilka ETF-ów, chociaż ich wybór nie jest przesadnie duży. Z tych szeroko zdywersyfikowanych są fundusze na rynki rozwinięte, ale bez wschodzących. Najłatwiej dostępny jest iShares Edge MSCI World Momentum Factor UCITS ETF (IWMO).
5. Świat bez USA
Na koniec pomysł najbardziej radykalny: portfel globalny bez akcji amerykańskich. Co? Jak to? Powiedzmy to otwarcie: dzisiaj trudno wyobrazić sobie światowy portfel bez USA. Stany odpowiadają za około 60% globalnego rynku akcji, a amerykańskie spółki dominują w technologii, mediach, finansach i wielu innych sektorach. Ale historia pokazuje, że liderzy rynku się zmieniają.
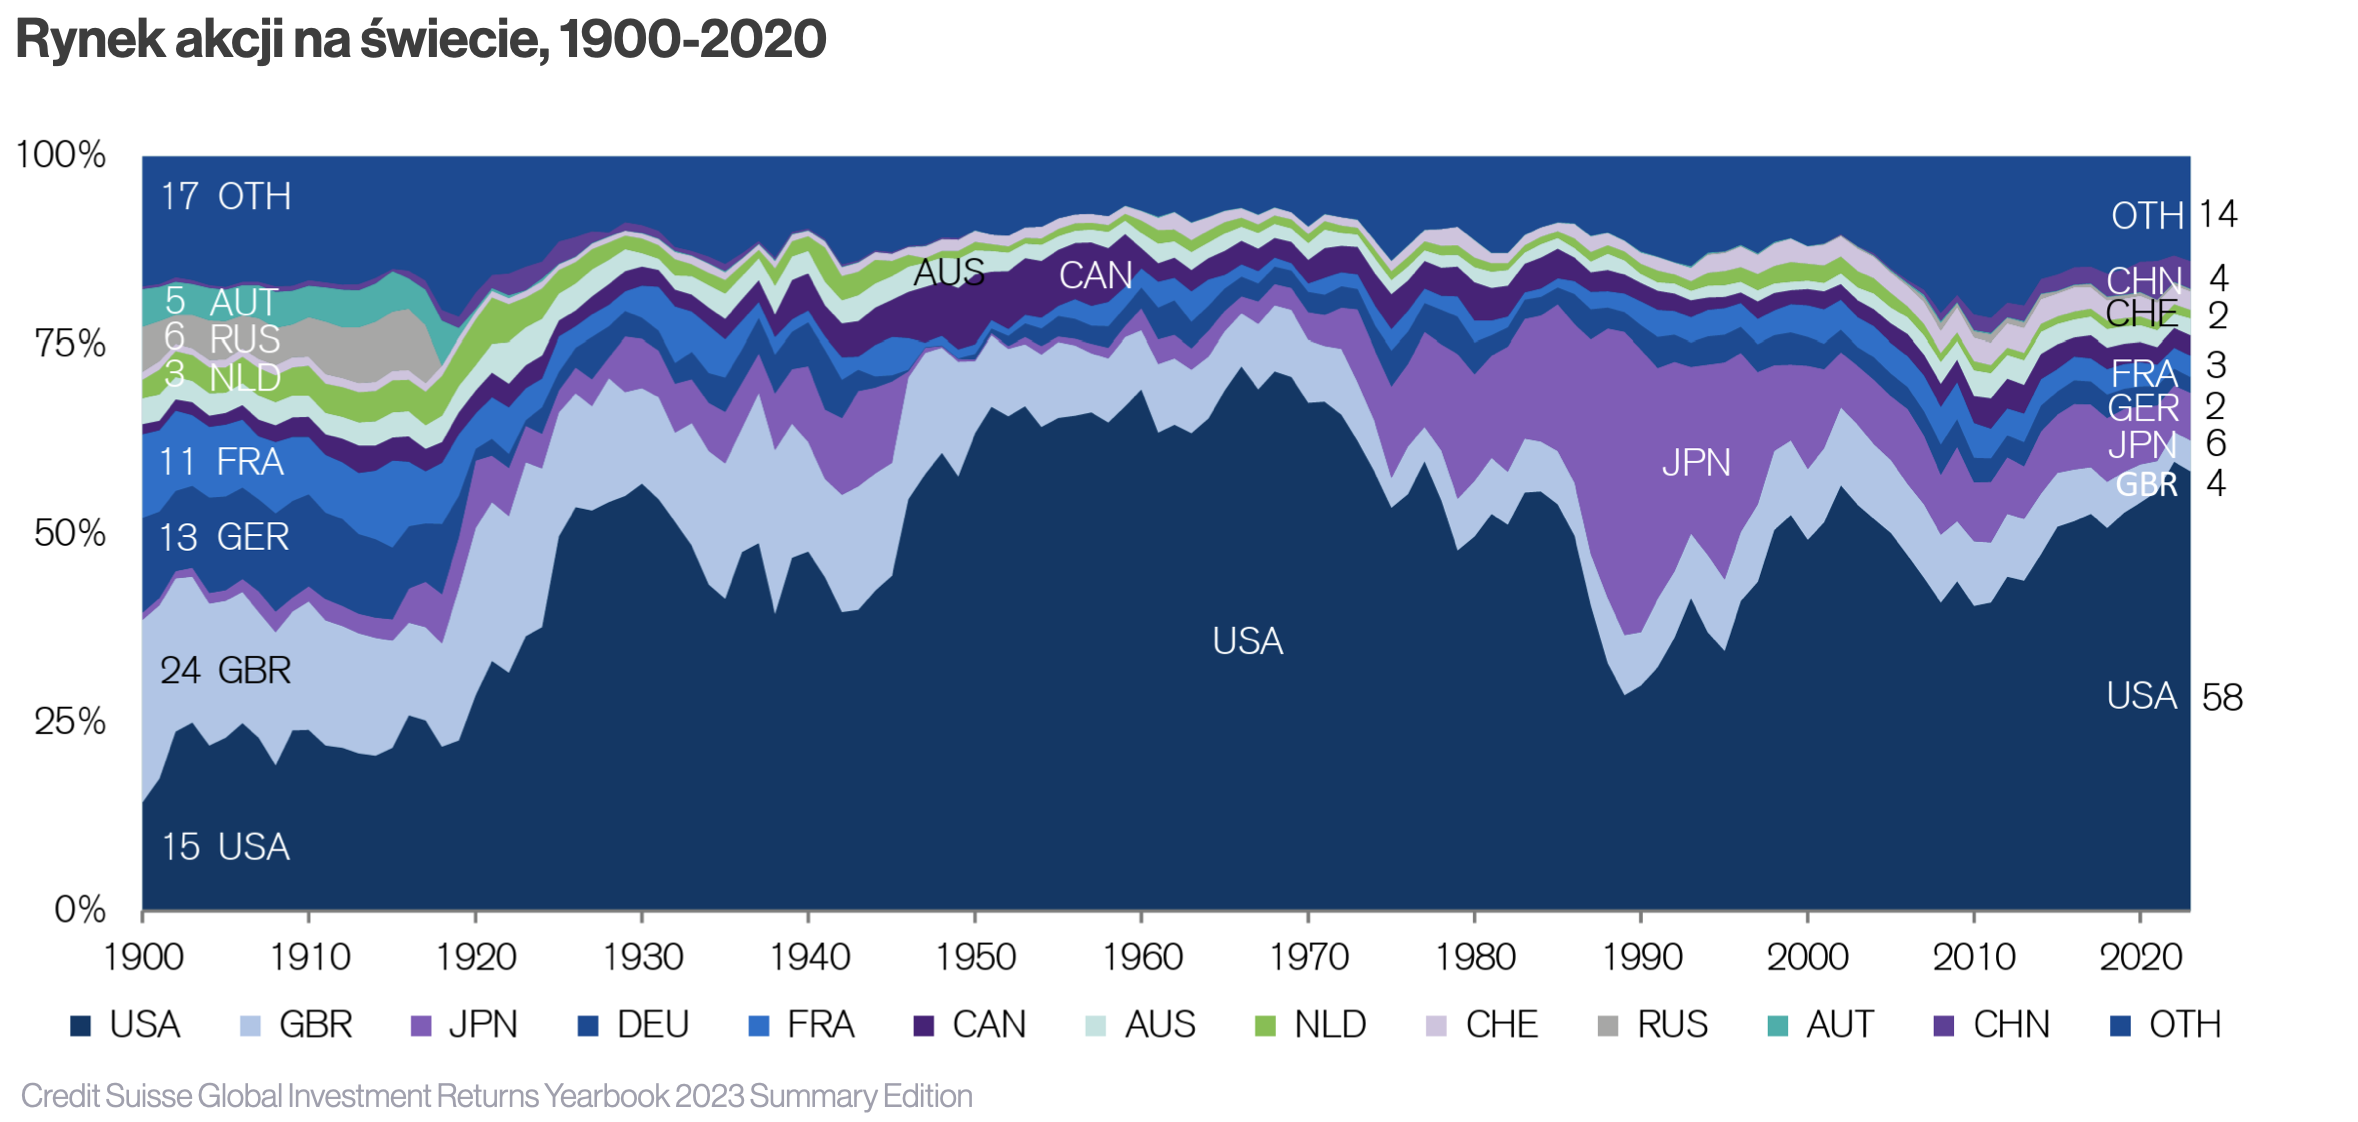
Według danych Credit Suisse (Global Investment Returns Yearbook 2023) na początku XX wieku największym rynkiem akcji była Wielka Brytania, odpowiadająca za około 24% światowej kapitalizacji, a dziś zajmuje raptem kilka procent światowego tortu. W 1990 roku najwięcej ważyła Japonia – dziś zajmuje zaledwie kilka procent. To pokazuje, jak bardzo układ sił może zmienić się w ciągu kilkudziesięciu lat.
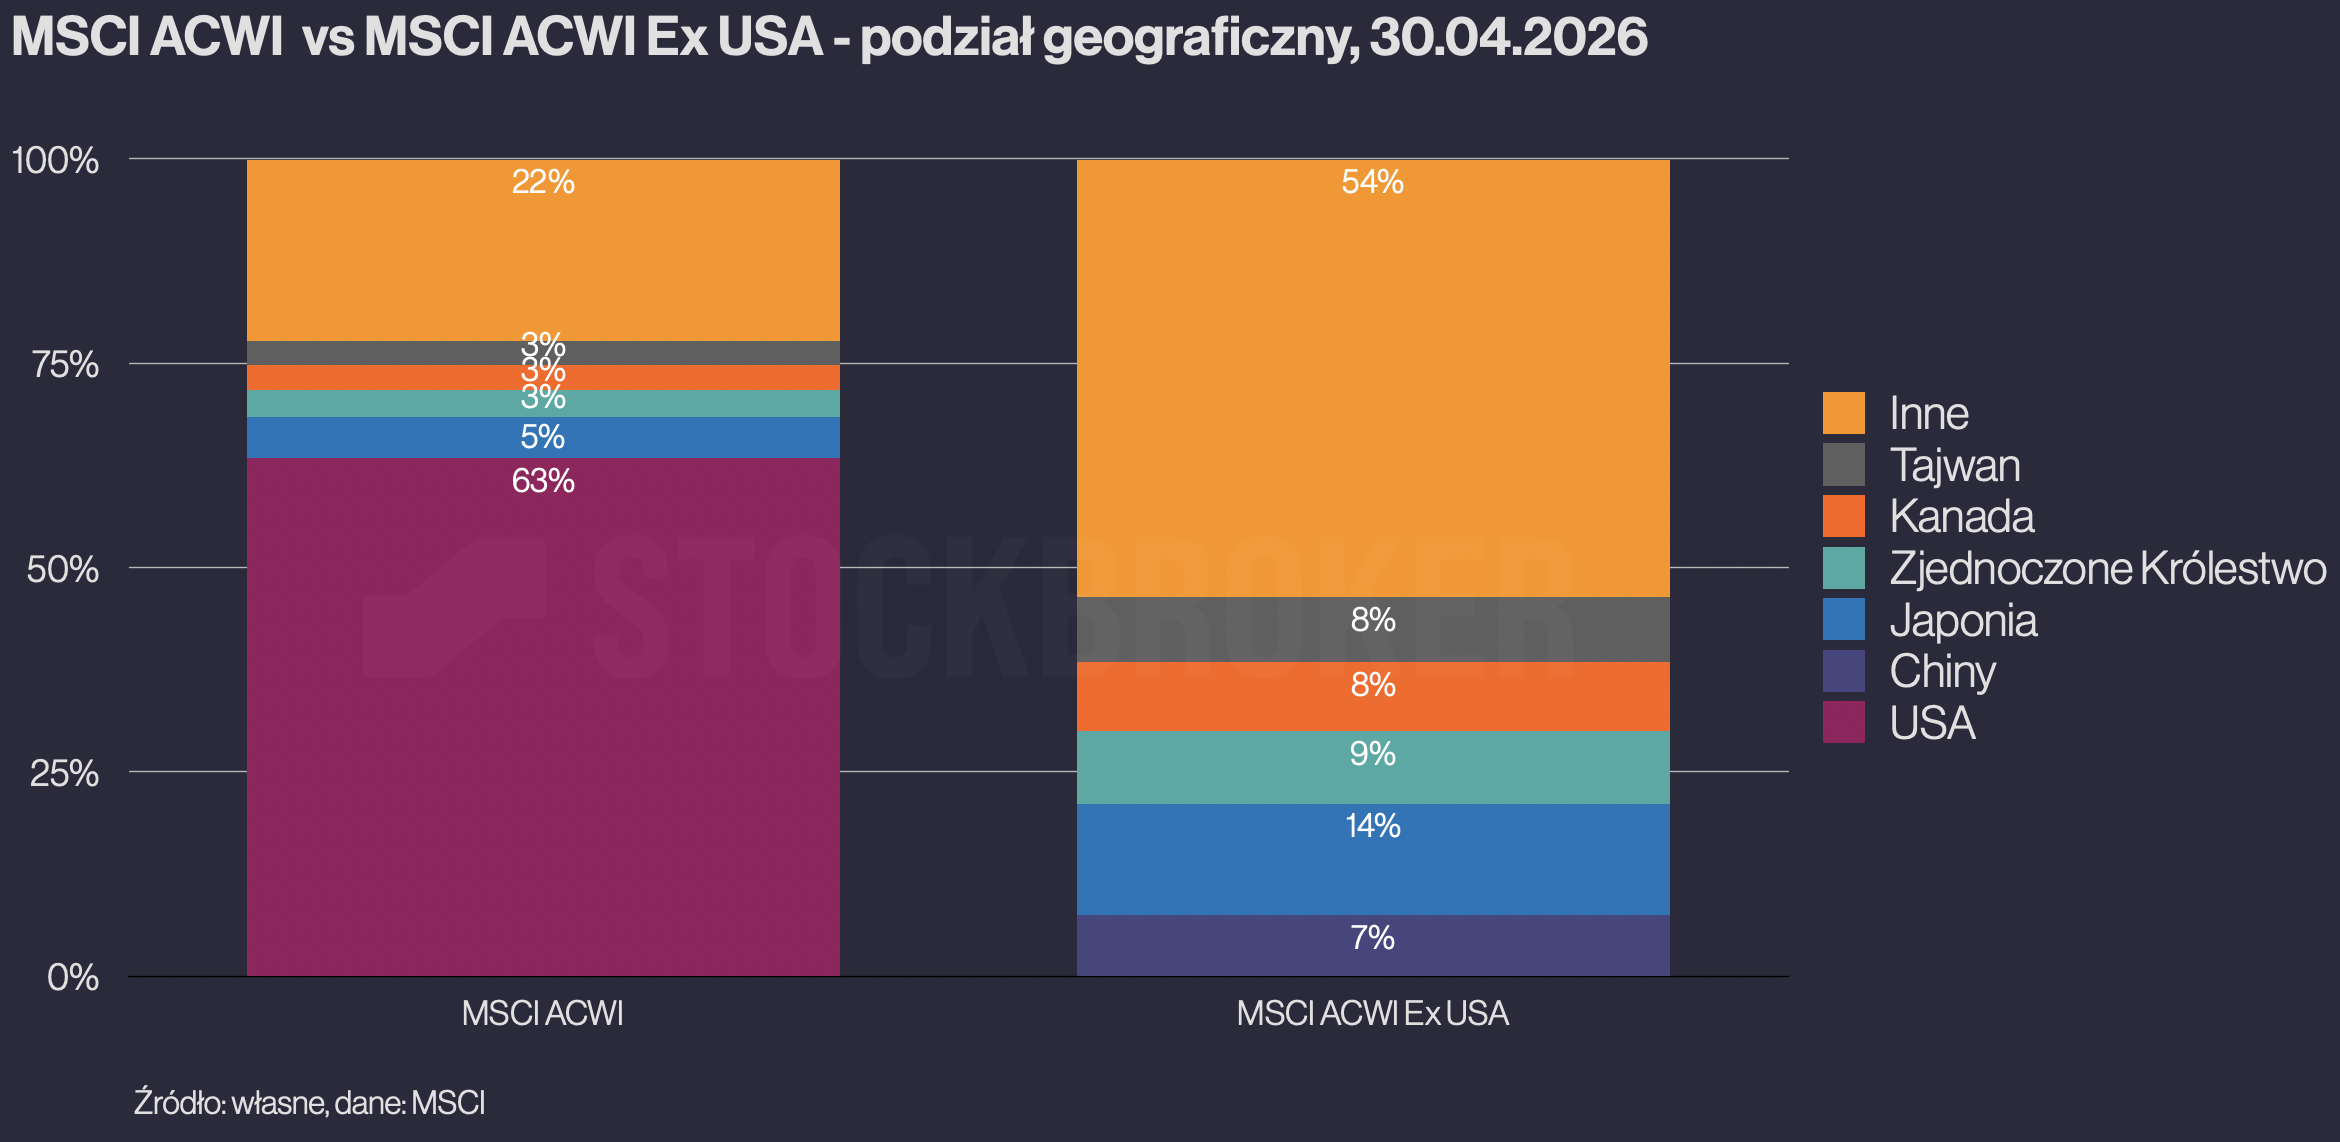
Jak wygląda świat bez USA? W klasycznym indeksie MSCI ACWI Stany zajmują około dwóch trzecich. Po ich usunięciu otrzymujemy portfel, w którym dominują między innymi Japonia (14%), Wielka Brytania (9%) i Chiny (7%).
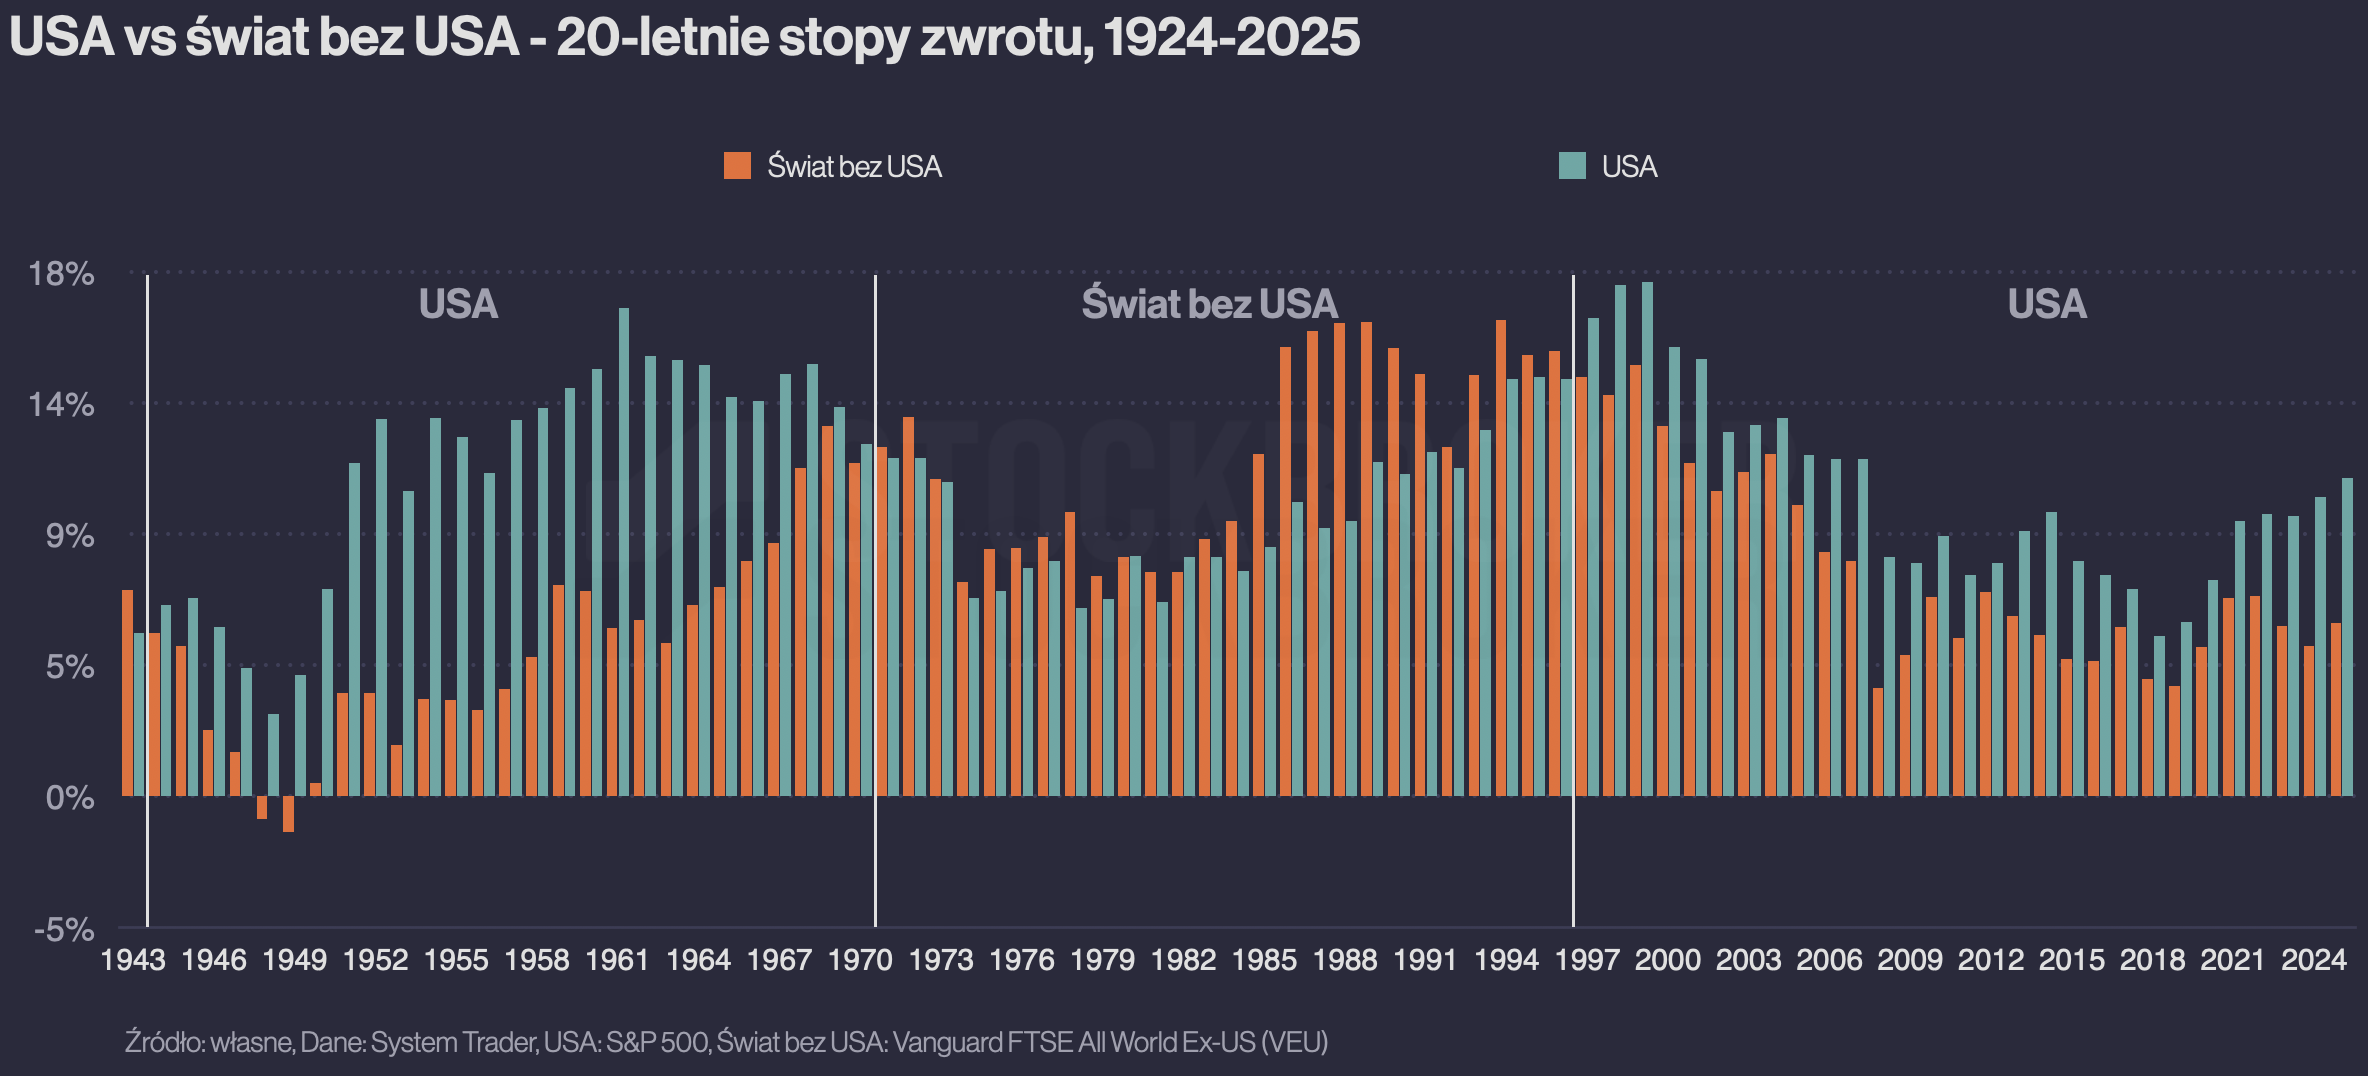
Jak takie portfele zachowywały się w przeszłości? Jeżeli podzielimy ostatnie 100 lat na dwudziestoletnie podokresy, znajdziemy zarówno okresy przewagi USA, jak i reszty świata. Szczególnie dużo takich przypadków występowało od lat 70. do końca lat 90. Nawet jeżeli okresy przewagi świata bez USA stanowiły mniejszość, trwały bardzo długo – potencjalnie znaczną część życia inwestora.
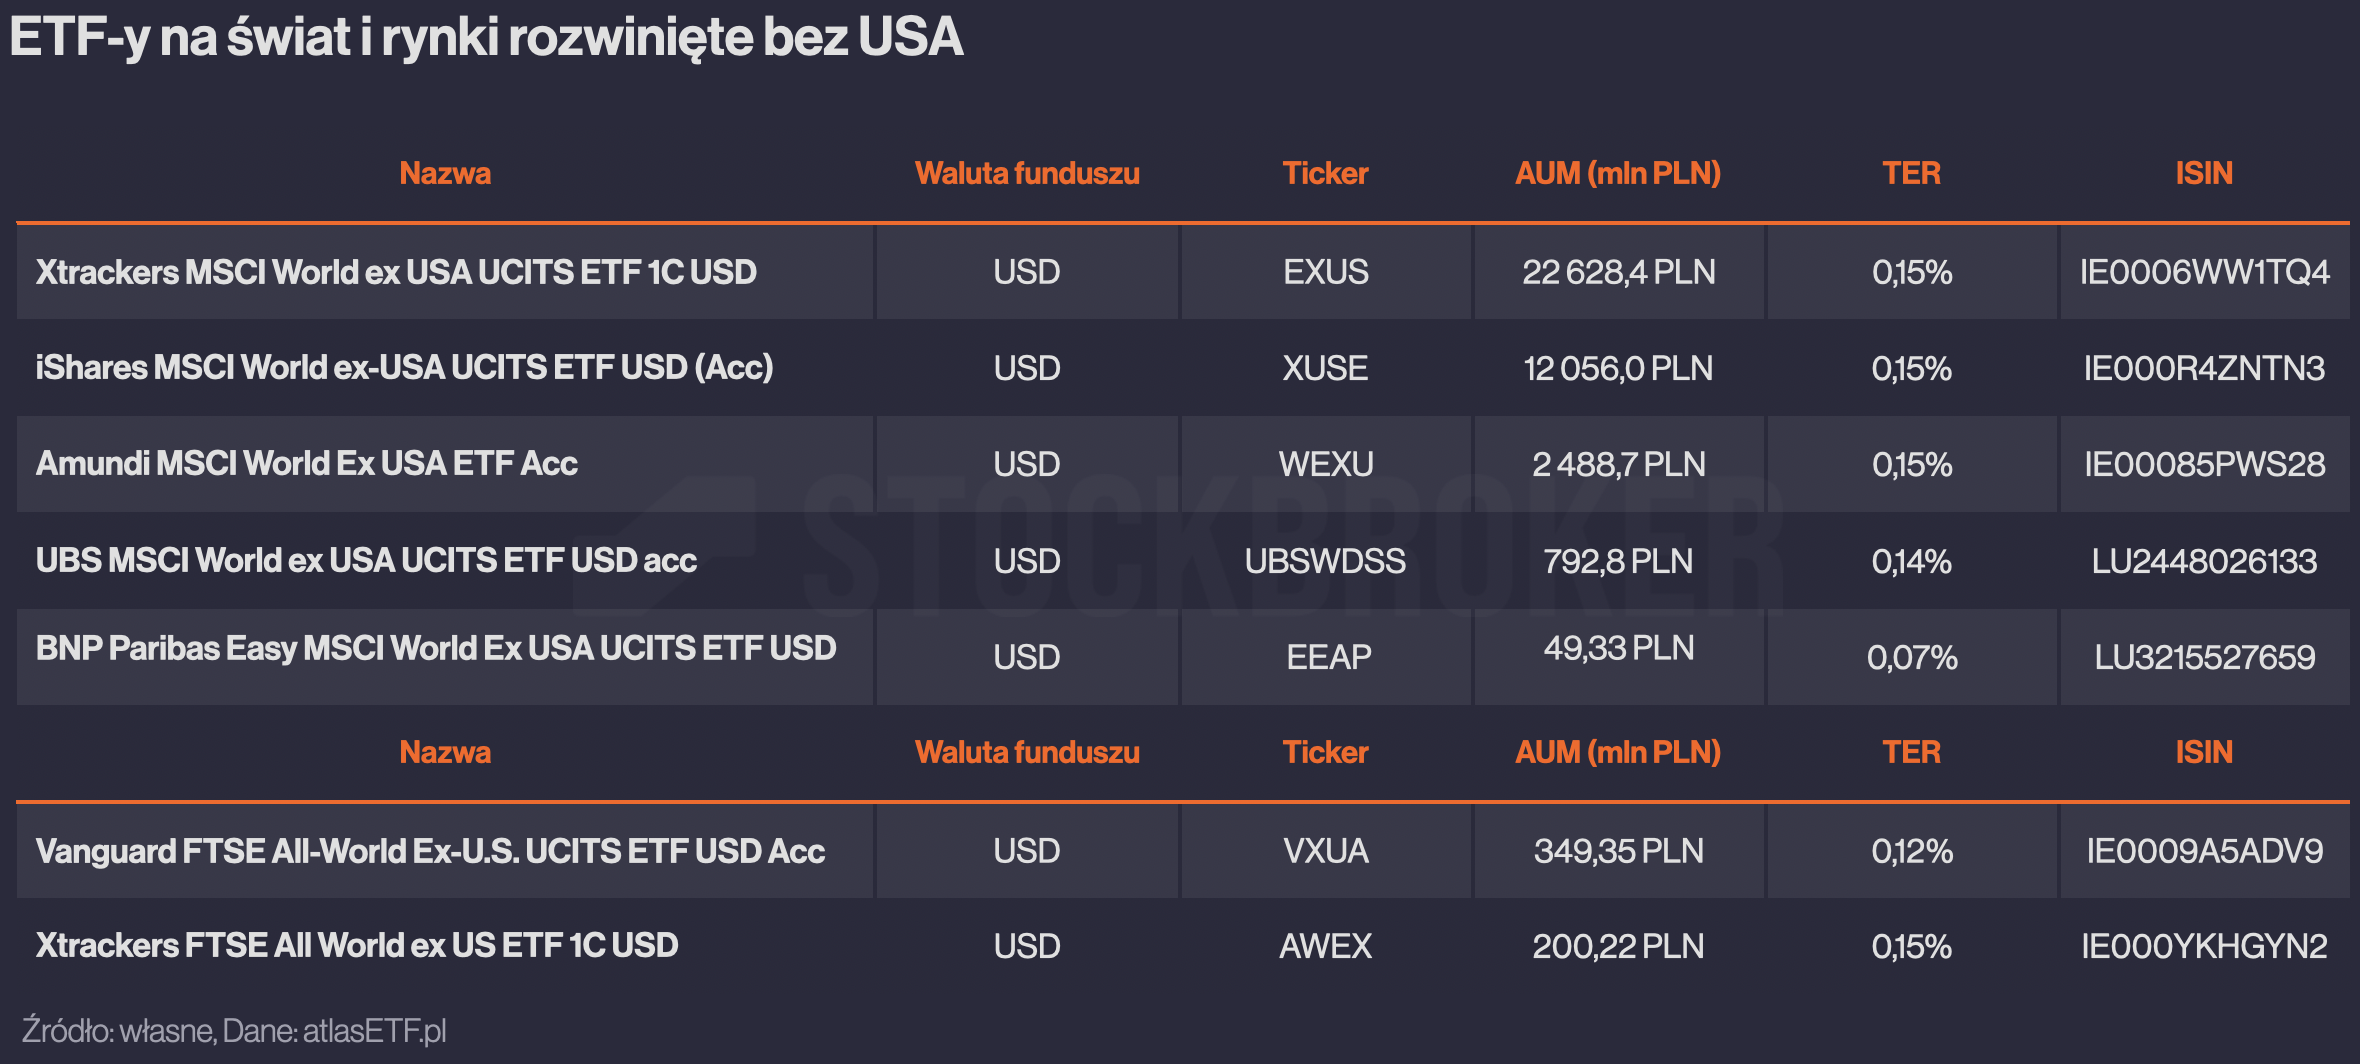
Gdybyście uznali, że to właśnie kierunek dla Was, ostatnio przybywa ETF-ów na takie indeksy. Do niedawna dostępne były jedynie ETF-y na rynki rozwinięte, ale obecnie są też na cały świat: Xtrackers MSCI World ex USA UCITS ETF (AWEX) oraz Vanguard FTSE All-World ex-US UCITS ETF (VXUA).
Czy sam zbudowałbym pasywny portfel wyłącznie ze świata bez USA? Raczej nie. Całkowita rezygnacja z największego rynku akcji, odpowiadającego za około 60% globalnej kapitalizacji, byłaby dla mnie zbyt mocnym zakładem. Świat bez USA podoba mi się natomiast jako element aktywnej części portfela, zakładające taktyczną alokację. Gdy chcemy czasowo przeważać poszczególne regiony, taki ETF może być bardzo użytecznym narzędziem.
Podsumowanie – która strategia jest najlepsza według mnie?
Jestem pewien, że spora część osób finalnie pozostanie przy portfelach opartych na kapitalizacji rynkowej – i to jest OK. Problem wysokiej koncentracji jest realny, ale nie oznacza automatycznie konieczności przebudowy portfela. Dla części osób najlepszym rozwiązaniem będzie zaakceptowanie obecnej struktury rynku i pozostanie przy kryterium kapitalizacji. Jeżeli jednak taki portfel powoduje dyskomfort, można rozważyć alternatywy.
Dla mnie osobiście portfel globalny bez USA byłby zbyt mocnym zakładem „na stałe”. Mogę sobie wyobrazić taką inwestycję jedynie w części aktywnej portfela – w ramach taktycznej alokacji. Swego czasu intrygowały mnie portfele o równych wagach, ale badanie Hendrika Bessembindera zniechęciło mnie do tego podejścia.
Natomiast bardzo ciekawą strukturą jest według mnie portfel ważony udziałem w PKB, reprezentowany przez Amundi FTSE All-World GDP Weighted UCITS ETF (WGDP). Może on być dobrym kompromisem dla osób, które chcą mieć w portfelu mocniej doważone rynki wschodzące, ale nie chcą samodzielnie stosować aktywnej alokacji. Podoba mi się też portfel oparty na momentum, np. iShares Edge MSCI World Momentum Factor UCITS ETF (IWMO). Według mnie może się on dobrze nadawać zarówno jako trzon portfela (core), jak i dodatek do niego (satelita). I jest on chyba moim największym odkryciem tej analizy, mimo że takie ETF-y są dostępne od dłuższego czasu.
Oczywiście, to są tylko moje subiektywne przemyślenia. Nie zachęcam, aby ktokolwiek próbował kopiować moje inwestycje. Każdy powinien sam zdecydować, jakie poziomy koncentracji, zmienności i odchylenia od szerokiego rynku jest w stanie zaakceptować. Bo ostatecznie najlepszy portfel to nie ten, który najładniej wygląda w backteście. Najlepszy jest ten, z którym będziemy w stanie wytrzymać również wtedy, gdy przez kilka lat będzie odstawał od innych.
Na koniec serdecznie Was zapraszam na panel dyskusyjny „Jak dywersyfikować portfel w dobie rekordowej koncentracji rynków„, który będzie mieć miejsce w ramach konferencji „Pasywna Rewolucja 2026„. Wydarzenie będzie mieć miejsce w dniach 21-22 października. Udział online jest całkowicie bezpłatny. Wystarczy się zarejestrować na PasywnaRewolucja.pl.